激しい環境変化にさらされる飲食業界において、持続可能な成長を遂げるためには、どのような経営体力が必要とされるのでしょうか。単においしい食を提供するだけでなく、生産性の向上と強固な財務体質を両立させることが、現代のフードサービス企業には強く求められています。今回は、中国・九州エリアを中心に多彩な外食ブランドを展開するイズミ・フード・サービス株式会社の第30期決算書を読み解き、同社が目指す筋肉質な企業体質とその戦略的な深層を見ていきます。
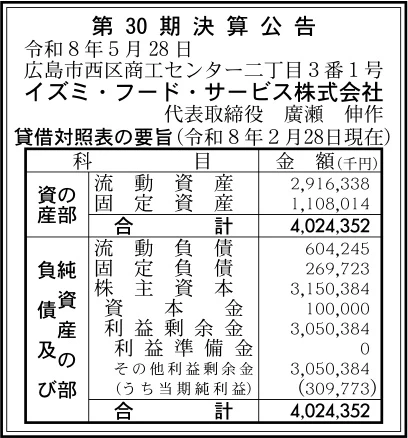
【決算ハイライト(第30期)】
| 資産合計 | 4,024百万円 (約40.2億円) |
|---|---|
| 負債合計 | 874百万円 (約8.7億円) |
| 純資産合計 | 3,150百万円 (約31.5億円) |
| 当期純利益 | 310百万円 (約3.1億円) |
| 自己資本比率 | 約78% |
【ひとこと】
中国・九州地方を中心に「ゆめタウン」などを展開するイズミグループの飲食事業中核、イズミ・フード・サービス株式会社の第30期決算です。資産合計約40.2億円に対し、当期純利益約3.1億円を計上しています。特に注目すべきは自己資本比率が約78%という極めて高い水準にある点です。強固な財務基盤を背景に、コロナ禍以降の外食需要回復の波を捉え、筋肉質で効率的な経営体制を構築していることがうかがえます。
【企業概要】
企業名: イズミ・フード・サービス株式会社
設立: 1996年
事業内容: 「広島お好み一番地」や「たこ一番」といった直営飲食店の運営、および「ミスタードーナツ」や「サーティワンアイスクリーム」、「大阪王将」などの大手フランチャイズブランドの多角的な店舗展開・運営。
【事業構造の徹底解剖】
同社の事業は「総合飲食サービス事業」に集約されます。具体的には、以下の部門等で構成されています。
✔直営飲食ブランド事業
地元のソウルフードを身近に楽しめる「広島お好み一番地」をはじめ、大粒の生タコにこだわった「たこ一番」、香ばしい味わいが特徴の「焼肉丼 炙り一番」、そして「パスタトピザ」や「麺や一番」といった多様な業態を自社で開発・運営しています。厳選された新鮮なキャベツや独自の鉄板温度管理など、食材本来の味を生かす徹底した職人技と調理へのこだわりが強みであり、主にグループのフードコートにおいて高い人気を博しています。
✔フランチャイズ(FC)事業
世界的な知名度を誇る「ミスタードーナツ」や「サーティワンアイスクリーム」を筆頭に、大衆中華の定番である「大阪王将」、石窯焼きにこだわった「いしがまやハンバーグ」など、強力なブランド力を備えたフランチャイズ店舗を多数運営しています。自社開発の直営店だけでなく、確立されたマニュアルと安定した集客力を持つ有力な外部ブランドを複数織り交ぜることで、店舗ポートフォリオのバランスを最適化しています。
✔その他の事業や特徴
親会社である株式会社イズミが西日本一帯に展開するショッピングセンター「ゆめタウン」や「ゆめマート」のネットワークと深く連動している点が独自の強みです。グループ全体の小売業やクレジットカード事業、食品製造業を行うゆめデリカなどとの強固なシナジーを活かしつつ、地域のお客さまの生活シーンに深く根ざした食の提供体制を構築しています。
【財務状況等から見る経営環境】
✔外部環境
行動制限の完全な撤廃や歴史的な円安を背景としたインバウンド需要の劇的な回復により、国内の外食市場は活気を取り戻しています。そのため、商業施設のフードコートやレストランフロアにおける客足は非常によく伸びており、ファミリー層を中心とした飲食ニーズは底堅く推移している状況です。しかし、世界的な原材料価格の上昇やエネルギーコストの高騰に加え、飲食業界全体で深刻化する労働力不足に伴う人件費の上昇が続いています。このようなコストプッシュ型のインフレ圧力に対して、メニューの価格改定や店舗運営のさらなる効率化を進め、いかにして利益率を維持するかが各社の喫緊の経営課題となっています。
✔内部環境
行動スローガンである「笑顔いっぱい、元気一番」のもと、品質やサービス、クレンリネスの徹底はもちろんのこと、ホスピタリティや心地よい雰囲気づくりに注力し、年々高まる消費者の外食への期待に対応しています。また、企業として安定した体力をつけて社会情勢の変化に柔軟に対応できるよう、生産性の向上による効率改善を積極的に実施し、無駄のない筋肉質な企業体質を目指している局面です。さらに、成長と効率の両輪を進めていく重要な手段としてデジタル化(DX)を位置づけており、店舗業務のシステム化やデータ活用を通じた社員の能力アップとオペレーションの高度化に注力しています。
✔安全性分析
財務の健全性を測る貸借対照表の要旨を見ると、資産合計約4,024百万円に対して純資産合計が約3,150百万円に達しており、自己資本比率は約78%という極めて高水準な数値を誇っています。一般的な飲食企業における自己資本比率の平均を大きく上回るこの財務構成は、無借金に近い非常に安全な経営が行われていることを証明するものです。さらに、流動資産が約2,916百万円であるのに対し、短期的な支払い義務である流動負債が約604百万円にとどまっており、流動比率は480%を超えています。手元流動性が非常に潤沢であり、今後の投資や急激な環境変化に対しても揺るぎない盤石な安定性を備えていると言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、西日本で絶大な集客力を誇るイズミグループの商業施設「ゆめタウン」内へ優先的かつ安定的に出店できる強固な事業基盤にあります。これにより、単独店舗のような莫大な初期投資や認知度拡大のための広告費を抑えつつ、開業初期から安定した顧客動線を確保することが可能です。また、高収益な自社直営ブランドと、ミスタードーナツや大阪王将といった強力な外部FCブランドをバランスよく組み合わせた多角的なブランドポートフォリオも、流行の移り変わりが激しい飲食業界において安定した収益を生み出す強力な源泉となっています。
✔弱み (Weaknesses)
グループの商業施設内への出店が大きなアドバンテージである反面、売上の大部分が「ゆめタウン」などの施設自体の集客力やグループ全体の出店戦略に強く依存してしまう構造的な弱みがあります。そのため、ロードサイドや路面店といった施設外への単独出店における出店開発ノウハウや、自社単独でのマーケティング、ブランディングの経験値が相対的に不足している側面が否めません。グループの成長スピードが自社の拡大速度の限界になりかねない点は、収益拡大における中長期的な制約要因となり得ると言えます。
✔機会 (Opportunities)
人々の外出機会の増加や観光需要の拡大は、ショッピングセンター内のフードコートやレストランの利用頻度を直接的に高める大きなチャンスです。また、経営トップが方針として打ち出している「5年後までの外部出店チャレンジ」や「10年後の収益倍増」という明確な長期ビジョンは、従来のグループ内依存から脱却し、広大な外部市場を開拓する強力な推進力となります。これに加えて、スマートオーダーや自動調理機器の導入といったデジタル化(DX)を進めることで、現場のオペレーション負荷を軽減し、店舗の生産性を劇的に向上させる余地が十分に残されています。
✔脅威 (Threats)
マクロ環境における最大の脅威は、少子高齢化に伴う深刻な労働力不足と、それに伴うアルバイト・パートの採用コストおよび時給の継続的な高騰です。正社員175名に対してパートナー社員をはじめとする非正規雇用を1,300名以上抱える同社にとって、労務コストの増大は収益性を直接的に圧迫する最大の要因となります。また、原材料費や物流コストの先行き不透明な上昇リスクに加え、近隣の競合商業施設や他チェーンとの間で行われる激しい顧客の奪い合い、消費者の生活防衛意識の高まりによる外食費の抑制傾向も警戒すべき外部要因です。
【今後の戦略として想像すること】
✔短期的戦略
足元の短期的戦略としては、約78%という圧倒的な自己資本比率に裏付けられた潤沢な資金力を活かし、店舗運営のデジタル化(DX)へ集中的に投資していくことが極めて有効と考えます。具体的には、モバイルオーダーシステムの全店導入や、キャッシュレス決済、自動券売機の拡充によるレジ業務の省力化です。これにより、深刻化する人手不足への対応と人件費の抑制を同時に達成し、現場スタッフがよりホスピタリティの高い接客やクレンリネスの徹底に専念できる環境を整えます。同時に、原材料費の高騰に対しては、イズミグループの共同調達ルートやゆめデリカとの連携をさらに強化し、スケールメリットを最大限に活かした仕入れコストの低減を図ることで、筋肉質な収益構造を早期に確立していく動きが加速すると推測します。
✔中長期的戦略
中長期的な戦略においては、経営方針として掲げられている「5年後までの外部出店チャレンジ」を具現化し、ゆめタウンの敷地外における単独路面店や他社商業施設への積極的な進出を図ることが望まれると思います。特に「広島お好み一番地」や「たこ一番」といった自社ブランドは、高い調理技術と職人の育成システムが確立されているため、外販事業としての高い競争力を持っています。この外部出店を通じてグループ依存の事業構造から脱却し、新たな市場での知名度を獲得することで、10年後の収益倍増という壮大な目標の達成に向けた自立的な成長エンジンを構築していくことになります。さらに、蓄積された潤沢な内部留保を原資として、新たな成長トレンドを捉えた飲食ベンチャーのM&Aや新規FCブランドの獲得を進め、ポートフォリオをさらに多様化させていくダイナミックな経営戦略が展開されると期待します。
【まとめ】
今回の第30期決算数値を拝見すると、総資産約4,024百万円に対して約310百万円の当期純利益を着実に計上しており、自己資本比率約78%という極めて健全で盤石な財務基盤が維持されている事実が明確に示されました。同社はイズミグループの強固な商業施設基盤を最大の強みとしており、外食需要の回復やデジタル技術の進展は、店舗の生産性を高めながら次のステージへ進むための絶好の機会と言えます。一方で、グループ内出店への高い依存度や人件費の高騰といった構造的な課題にも直面しています。今後は、この圧倒的な資金力と安定性を足がかりに、5年後の外部出店への挑戦や10年後の収益倍増という長期目標に向け、自社ブランドの外部展開やDXによる筋肉質な企業体質への変革を加速させることで、地域社会と外食市場における存在感をさらに確固たるものにできると考えています。
【企業情報】
企業名: イズミ・フード・サービス株式会社
所在地: 広島市西区商工センター2-3-1
代表者: 代表取締役社長 廣瀬 伸作
設立: 1996年9月11日
資本金: 1億円
事業内容: 広島お好み一番地、たこ一番、焼肉丼 炙り一番、ハンバーグレストラン(いしがまや)、ミスタードーナツ、サーティワンアイスクリーム、大阪王将、イタリアン、和食、麺や一番などの運営
株主: 株式会社イズミ
