人口流入が続く成長都市・福岡市の中心部で、43年にわたって地域の住まいを支え続けてきた東邦ハウジング株式会社。第43期においても当期純利益280百万円を確保し、自己資本比率44.7%・利益剰余金419百万円という安定した財務基盤を維持しています。建設コスト高騰・金利上昇・大手との競争激化という三重の逆風が吹く住宅業界において、同社はどのような強みと課題を持ちながら事業を展開しているのでしょうか。第43期の決算データを軸に深掘りしていきましょう。
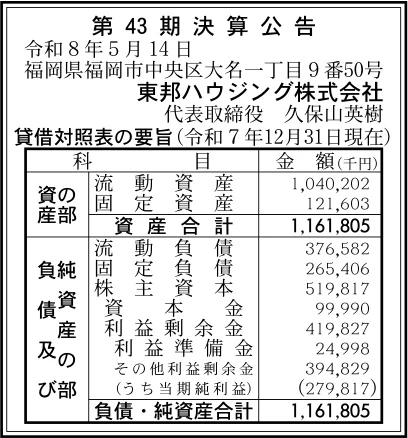
【決算ハイライト(第43期)】
| 資産合計 | 1,162百万円 (約11.6億円) |
|---|---|
| 負債合計 | 642百万円 (約6.4億円) |
| 純資産合計 | 520百万円 (約5.2億円) |
| 当期純利益 | 280百万円 (約2.8億円) |
| 自己資本比率 | 約44.7% |
【ひとこと】
第43期の決算で注目されるのは、当期純利益280百万円という高い収益力と、自己資本比率44.7%・利益剰余金419百万円という安定した財務基盤の組み合わせです。資産合計1,162百万円(約11.6億円)に対するROA(総資産利益率)は約24.1%と試算され、住宅・不動産業界として際立って高い資産収益効率を実現していることが数字から読み取れます。43年間の業歴が積み上げてきた地域顧客との信頼関係と施工実績が、この高い収益力を支える根幹にあると考えます。
【企業概要】
企業名: 東邦ハウジング株式会社
事業内容: 福岡県福岡市を本拠地とする、住宅の建築・販売・リフォーム・不動産仲介等を中心とした住宅・不動産総合サービス会社。43年にわたって福岡市を中心とした九州圏で事業を展開。
https://www.toho-housing.co.jp/
【事業構造の徹底解剖】
同社の事業は「住宅・不動産総合サービス事業」に集約されます。具体的には、以下の部門等で構成されていると考えられます。
✔注文住宅・建売住宅の建築・販売
「東邦ハウジング」という社名が示す通り、住宅の建築・販売が同社の中核事業と推測されます。福岡市中央区という九州最大の経済圏の中心部に本社を構え、福岡市内・近郊での注文住宅の設計・施工・販売と建売住宅の開発・販売を主要事業として展開していると考えられます。流動資産1,040百万円という大きな規模は、建築中・仕掛中の工事代金・棚卸資産(建売用地・建売住宅在庫等)が多く含まれていることを示唆しており、住宅建築・不動産開発ビジネス特有の資産構成を財務数値が反映していると推測されます。当期純利益280百万円という高い収益力は、43年の業歴が積み上げた「地域で信頼される住宅会社」というブランドと施工品質への評価が、顧客の選択として現れた結果と考えられます。
✔リフォーム・リノベーション事業
新築住宅販売に加えて、既存顧客の住宅リフォーム・リノベーション・設備更新等の受注も、地域密着型住宅会社の重要な収益源となっていると推測されます。既存住宅ストックの活用・省エネ化・バリアフリー化という社会的ニーズの高まりと、子育てエコホーム支援事業等の国の補助金制度の活用を通じたリフォーム需要の取り込みは、新築需要の変動リスクを補完する安定収益源として機能しています。43年間にわたって施工した顧客宅への定期点検・アフターフォロー・リフォーム提案という継続的な顧客関係は、競合他社が容易に奪いにくい既存顧客基盤として重要な価値を持っていると推測されます。
✔不動産仲介・売買サポートと総合的な財務基盤
住宅建築に付随する形で、土地の仲介・不動産の売買サポート・住宅ローンコンサルティング等の不動産関連サービスも事業の一部を構成していると推測されます。利益剰余金419百万円・利益準備金25百万円という財務構造は、43年間にわたる着実な利益の蓄積を示しており、法定準備金の積み立てを誠実に実施してきた財務管理の規律も読み取れます。純資産520百万円という財務基盤は、事業拡大・新規サービス開発・デジタル投資等の戦略的な経営判断を実行するための余力として機能しうる重要な経営資源です。
【財務状況等から見る経営環境】
✔外部環境
東邦ハウジング株式会社が事業を展開する福岡市・九州圏の住宅・不動産市場は、人口流入と経済成長を背景に国内有数の需要底堅さを誇る地域です。2024〜2026年においても福岡市は転入超過が続いており、住宅需要の継続的な存在は同社の事業機会を下支えしています。また、国の省エネ住宅・ZEH(ゼロエネルギーハウス)普及促進政策や補助金制度の継続は、高付加価値住宅への需要シフトを後押しするものであり、品質と技術力で差別化できる地域住宅会社には追い風となっています。一方で、建設コスト(資材・労務費)の高止まりと住宅ローン金利の上昇は、購入者の資金調達コストを増加させ、需要の一部を抑制する外部環境上の課題として引き続き注視が必要です。さらに、インバウンド消費の拡大・移住・二地域居住需要の増加という新たな住宅需要層の出現は、福岡市の不動産・住宅市場に新たな活力をもたらしている外部機会として評価できます。
✔内部環境
財務面では、自己資本比率44.7%・利益剰余金419百万円・当期純利益280百万円という三位一体の好決算が同社の内部環境の強さを示しています。流動資産1,040百万円に対して流動負債377百万円という流動比率は約276%に相当し、短期的な資金繰りには十分な余裕があります。ROA約24.1%という高い資産収益効率は、福岡市という好立地と43年の業歴が生み出した事業の収益力の高さを財務数値が裏付けており、同業他社との比較においても際立った水準と評価できます。固定負債265百万円という長期借入の存在は、住宅・不動産事業として一般的な水準ですが、金利上昇局面での財務コスト管理が引き続き内部環境の課題として認識しておく必要があります。固定資産122百万円という比較的小さな設備投資規模は、人的サービスを主体とするビジネスモデルの身軽さを示す一方、次世代の建設テック・デジタル化投資への余地としても捉えられます。
✔安全性分析
貸借対照表の構造から同社の財務安全性を分析すると、自己資本比率44.7%は住宅・建設業界の平均水準(30〜40%程度)をやや上回っており、財務的な安全マージンとして問題のない水準と評価できます。流動比率約276%は、短期的な支払い能力が十分に確保されていることを示しています。固定長期適合率(固定資産122百万円÷(純資産520百万円+固定負債265百万円))は約15%と試算され、固定資産が長期資本の範囲内で完全に賄われており、財務構造の安定性に問題はありません。利益準備金25百万円の積み立ても、法定準備金を着実に維持してきた財務管理の誠実さを示しており、同社の財務安全性は業界内で良好な水準にあると判断できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
東邦ハウジング株式会社の最大の強みは、43年にわたって福岡市・九州圏という成長性の高い地域市場で住宅・不動産事業を継続してきた業歴の厚みと、その過程で積み上げてきた地域顧客ネットワーク・施工実績・ブランド認知にあります。当期純利益280百万円・ROA約24.1%という傑出した収益効率は、「地域で信頼される住宅会社」としてのポジションが顧客の選択として現れた結果であり、単純な価格競争を超えた品質・信頼性という競争軸での優位性を示しています。利益剰余金419百万円という43年間の収益蓄積は、外部環境が悪化した局面でも経営の安定性を維持できる財務的なバッファーとして機能しており、長期的な視野での事業投資・人材育成・技術向上への取り組みを可能にする内部資源です。福岡市中央区という九州の経済・商業の中枢に本社を構えることで、富裕層・ビジネスパーソン・移住者という多様な住宅購入層へのアクセスが可能であり、この地理的優位性は中長期的な事業機会の豊富さを裏付けていると考えられます。
✔弱み (Weaknesses)
固定負債265百万円という長期借入は、住宅・不動産業界として一般的な水準とはいえ、金利上昇が続く環境下では財務コストの増加要因として収益を圧迫するリスクを内包しています。資本金100百万円という法定資本は、積水ハウス・大和ハウス等の大手ハウスメーカーと比較した際の規模差が顕著であり、大規模な広告投資・技術開発・全国展開という選択肢が構造的に限定される弱みとして存在しています。固定資産122百万円という小さな設備投資規模は、建設テック・BIM(建物情報モデリング)・デジタル施工管理等の次世代建設技術への投資という観点では、追加投資の余地と必要性が存在することを示しており、技術革新への対応遅れが中長期的な競争力低下につながるリスクがあると推測されます。また、地域密着型の住宅会社として、採用市場での人材確保・優秀な設計士・施工管理士の維持という面で、大手企業との競争が続く点も認識しておく必要があります。
✔機会 (Opportunities)
福岡市は2025〜2026年においても全国有数の人口流入都市として住宅需要の底堅さを維持しており、同市を主要商圏とする東邦ハウジングにとって、この需要の継続的な存在は事業機会の豊富さを約束する外部環境です。省エネ住宅・ZEH・長期優良住宅という高性能住宅への需要シフトは、品質と技術力で差別化できる地域住宅会社には単価向上と収益率改善を同時に実現できる戦略的機会として機能しており、国の補助金制度とセットで顧客への訴求力が高まっています。リフォーム・リノベーション市場の拡大は、43年間で施工した既存顧客への追加受注という安定収益源として同社に有利に作用しており、新築需要の変動リスクを補完するビジネスの多角化機会として重要です。また、福岡市への移住・二地域居住・外国人居住者の増加という新たな需要層の出現は、住宅・不動産市場に多様なニーズをもたらしており、これらの層への特化サービス開発という新規市場開拓の機会が存在していると考えられます。
✔脅威 (Threats)
建設コスト(資材・労務費)の高止まりと住宅ローン金利の上昇は、住宅購入者の資金調達コストと建築原価の両方を押し上げる二重の逆風として、住宅業界全体に構造的な収益圧迫をもたらしています。積水ハウス・大和ハウス・住友林業等の大手ハウスメーカーが福岡市場でのプレゼンスを強化する中、ブランド・設計力・アフターサービス・価格の全方位での競争は中規模の地域住宅会社にとって厳しい競争環境を形成しています。建設テック・BIM・AIを活用した設計・施工管理の効率化という技術革新への対応が遅れた場合、競争力の相対的な低下という中長期的なリスクが生じうると考えられます。また、建設業の2024年問題(時間外労働の上限規制)に伴う人手不足と工期延長リスクは、住宅建築事業の生産性と採算性に影響を与える構造的な外部脅威として引き続き認識しておく必要があります。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、当期純利益280百万円・ROA約24.1%という高い収益力を維持・拡大するために、建設コスト高騰環境下での原価管理の精度向上と、高付加価値住宅(省エネ・ZEH・長期優良住宅)への受注シフトを最優先施策として推進することが有効と考えます。具体的には、受注段階での精緻なコスト見積もりと工事進捗管理の強化により、建設コスト変動リスクを最小化しながら高い利益率を維持するオペレーションの確立が短期の重要課題です。また、国の省エネ住宅補助金・子育てエコホーム支援事業等の政策的追い風を積極的に活用した提案型営業を強化し、補助金込みの購入メリットを訴求することで受注単価の向上と顧客獲得コストの低減を図ることが有効と推測されます。既存顧客への定期点検・アフターフォローを通じたリフォーム受注の促進も、比較的低い営業コストで追加収益を獲得できる効率的な短期施策として重要な位置づけになると考えられます。
✔中長期的戦略
中長期的には、「建設コスト高騰・金利上昇という新常態」に適応しながら、「福岡・九州圏で最も信頼される住宅・不動産の総合パートナー」としてのポジションを確固たるものにすることが持続的競争優位の核心戦略と考えます。具体的には、BIM・建設テック・デジタル施工管理ツールの段階的な導入を通じて設計・施工の品質と効率を同時に向上させ、「大手ハウスメーカーに匹敵する技術力と地域工務店の温かみを兼ね備えた会社」という差別化ポジションを確立することが有効と推測されます。また、新築一棟受注型のビジネスモデルから、顧客生涯価値(LTV)を最大化する「生涯顧客」戦略への転換——すなわち、新築引渡し後のアフターサポート・定期点検・リフォーム提案・不動産仲介という一連のサービスを継続的に提供するサブスクリプション型・ストック型収益の構築——が、売上の安定性と収益の持続性を高める中長期的な事業基盤の強化につながると考えられます。利益剰余金419百万円という財務余力を活用した戦略的な人材育成投資・技術開発・デジタル化推進が、次の43年に向けた持続的成長の基盤づくりとして重要な経営課題です。
【まとめ】
東邦ハウジング株式会社の第43期決算は、当期純利益280百万円・自己資本比率44.7%・ROA約24.1%という、財務健全性と高い収益効率を同時に実現した好内容でした。43年間の業歴が積み上げた地域顧客との信頼関係・施工実績・利益剰余金419百万円という財務的厚みは、建設コスト高騰・金利上昇・競争激化という逆風下においても高い収益力を維持する経営基盤として機能しています。SWOT分析が示す通り、福岡市の人口流入継続・省エネ住宅需要の拡大・リフォーム市場の成長という外部機会を、43年の業歴と地域ブランドという内部の強みで取り込む戦略が成長の王道です。短期的には高付加価値住宅へのシフトと既存顧客へのリフォーム提案強化を推進し、中長期的には建設テックの導入による競争力強化と顧客生涯価値最大化型のビジネスモデルへの転換を通じて、「福岡・九州圏で最も信頼される住宅・不動産の総合パートナー」というポジションを確立することが、同社の持続的成長を支える核心戦略と考えられます。
【企業情報】
企業名: 東邦ハウジング株式会社
所在地: 福岡県福岡市中央区大名一丁目9番50号
代表者: 代表取締役 久保山英樹
資本金: 100百万円
事業内容: 住宅の建築・販売・リフォーム・不動産仲介等を中心とした住宅・不動産総合サービス。福岡市・九州圏を主要商圏とする地域密着型の住宅会社。
