兵庫県南部を走る山陽電鉄。その沿線で「ケンタッキー」や「ミスタードーナツ」を見かけない日はないと言っても過言ではありません。地元の人々に深く愛されるこれらの店舗を運営するのが、第50期という半世紀の節目を迎えた山商株式会社です。インフレや深刻な人手不足が叫ばれる外食産業において、同社がどのようにして「自己資本比率70%超」という驚異的な安定性を維持し、黒字を継続しているのか。そこには単なるフランチャイジーの枠を超えた、鉄道グループならではの緻密なドミナント戦略と、地域密着型の経営哲学が隠されています。50年の歴史が裏付ける強靭な財務基盤と、次なる100年企業への布石を、専門コンサルタントの視点で深掘りしていきましょう。
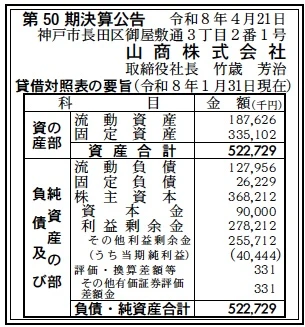
【決算ハイライト(第50期)】
| 資産合計 | 523百万円 (約5.2億円) |
|---|---|
| 負債合計 | 154百万円 (約1.5億円) |
| 純資産合計 | 369百万円 (約3.7億円) |
| 当期純利益 | 40百万円 (約0.4億円) |
| 自己資本比率 | 約70.5% |
【ひとこと】
山商株式会社の第50期決算において最も特筆すべきは、自己資本比率が約70.5%という極めて高い水準にある点です。これは外食・サービス産業の平均を遥かに上回っており、無借金に近い非常に健全な財務体質を維持していることが推測されます。当期純利益も40百万円を確保しており、コストプッシュインフレが続く厳しい経営環境下でも、ブランド力とオペレーション効率によってしっかりと利益を積み上げている印象を受けます。半世紀の蓄積が、盤石な安全性となって現れていると考えます。
【企業概要】
企業名: 山商株式会社
設立: 1976年(昭和51年)11月10日
事業内容: ケンタッキーフライドチキン、ミスタードーナツ、マネケンといった大手飲食ブランドのフランチャイズ運営。山陽電気鉄道株式会社の100%子会社として、沿線活性化を担う。
【事業構造の徹底解剖】
同社の事業は「マルチブランド・フランチャイズ事業」に集約されます。具体的には、以下の部門等で構成されています。
✔ケンタッキーフライドチキン(KFC)運営部門
垂水店や山陽明石駅店など、沿線の主要駅や商業施設を中心に展開しています。KFCは「手づくり」にこだわる調理工程が特徴ですが、同社は長年の経験に基づき、高いクオリティとスピードを両立させています。特に駅構内店では、通勤・通学客の「ついで買い」需要を確実に捉えており、親会社である山陽電鉄との強力な立地シナジーが発揮されていると考えられます。
✔ミスタードーナツ運営部門
山陽板宿ショップや山陽姫路ショップなどを運営しています。ミスドは幅広い客層に支持される「定番の強さ」があり、カフェ利用とテイクアウトの両輪で安定した稼働を維持しています。特に地域住民の憩いの場としての役割を果たしており、単なる飲食店を超えた「沿線のサービスインフラ」としての機能を果たしている点が、競合他社に対する大きな差別化要因となっていると推測します。
✔マネケン運営部門
ベルギーワッフルの専門店「マネケン」を、山陽明石駅や垂水駅などの駅チカ立地で展開しています。甘い香りで通りがかりの客を惹きつける「香りマーケティング」を体現しており、高単価かつ高回転なビジネスモデルとして、ポートフォリオの収益性を高める重要な役割を担っています。これにより、KFC・ミスド・マネケンという、利用シーンの異なる3つの柱によるリスク分散が図られています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の外食市場は、回復する人流とコスト増の板挟みにあります。原材料価格や光熱費の高騰は継続しており、消費者の節約志向も根強いものがあります。一方で、デリバリー文化の定着やキャッシュレス決済の普及は、オペレーションの変革を促しています。兵庫県南部においては、インバウンド客の地方分散化や沿線の再開発が進んでおり、新たな顧客層の流入が期待できる局面にあると考えます。また、コロナ禍を経て「自宅での贅沢」としての中食需要が質的に向上しており、同社が扱うブランド群の「手軽なご褒美」としての価値が再認識されている状況にあると推測します。
✔内部環境
第50期の貸借対照表を紐解くと、資産合計523百万円に対して純資産が369百万円と、負債を大きく上回る厚みを持っています。従業員数23名に対しアルバイト300名という体制は、労働集約型ビジネスとしての性格を鮮明にしていますが、バングラデシュやミャンマーなど多国籍な人材を積極的に受け入れている点は、将来の人手不足に対する先行的な取り組みとして高く評価できます。資本金90百万円に対して利益剰余金が278百万円(資本金の約3倍)積み上がっている事実は、配当を抑えて着実に内部留保を厚くし、次なる出店や設備投資に備える堅実な経営姿勢の現れであると考えられます。
✔安全性分析
自己資本比率70.5%という数字は、無借金経営に近い状態を示唆しており、金利上昇局面においても極めて強い耐性を持っています。流動資産187百万円に対して流動負債が127百万円であり、流動比率は約147%を確保。短期的な支払い能力にも全く問題はありません。さらに、固定資産335百万円を自己資本368百万円で完全に賄っていることから、固定比率も100%を下回る理想的な状態にあります。この「負債に頼らない経営」こそが、50年間という長きにわたり、激動の外食産業を生き抜いてきた最大の武器であり、沿線住民に安心感を提供する根源になっていると分析します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
山陽電気鉄道グループの一員であるという社会的信用と、駅構内や駅ビルといった超優良立地への優先的な出店権こそが、同社の圧倒的な強みです。また、KFC、ミスド、マネケンという、各カテゴリーでトップクラスの知名度を誇るナショナルブランドを複数運営しているため、本部からの技術支援やマーケティングの恩恵を最大限に受けることができます。さらに、自己資本比率70%を超える盤石な財務基盤は、不況時にも耐えうる耐久力と、チャンス時に機動的な投資を行う余力を提供しています。多国籍な人材活用を含めた多様な雇用形態への対応力も、採用競争が激化する現代において大きなアドバンテージになると推測します。
✔弱み (Weaknesses)
フランチャイズビジネスが主軸であるため、各本部のブランド戦略やロイヤリティ政策に収益が左右される側面があります。自社での商品開発権限が限定的であるため、競合他社との差別化は店舗オペレーションの質に依存せざるを得ません。また、売上の大半が山陽電鉄沿線に集中しているため、沿線の人口動態や競合店の進出といった地域的なリスクをダイレクトに受ける構造にあります。正社員数が23名と少数精鋭であるため、一部の管理職やベテラン店長に属人的なノウハウが偏りやすく、店舗数拡大時のマネジメント品質の維持が課題になる可能性が高いと考えられます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
コロナ禍を経て人々の「地元回帰」が進む中、駅前拠点の重要性が再認識されています。山陽沿線の再開発に伴う店舗のスクラップ&ビルドや、駅ナカ店舗のデジタル化(モバイルオーダーの推進等)による客数増は大きなチャンスです。また、インバウンド客の増加に伴い、世界的に認知度の高いブランドを運営していることは大きな強みになります。近年では「健康志向」や「ヴィーガン」などの新しい食のニーズも高まっており、ミスドの豆乳ドーナツのように、本部が展開する多様なラインアップを活用することで、新しい顧客層を開拓する余地が十分にあると考えます。
✔脅威 (Threats)
最大かつ継続的な脅威は、コンビニエンスストア各社による「レジ横商品」との競合です。コーヒー、ドーナツ、チキンといった同社の主力商品と真っ向からぶつかるカテゴリーにおいて、コンビニの価格競争力と利便性は常にシェアを脅かす存在です。また、最低賃金の上昇と社会保険の適用拡大による人件費の膨張は、利益率を直接的に圧迫します。さらに、地球温暖化に伴う鶏肉や小麦粉といった原材料の収穫量変動による、急激な原価高騰のリスクも看過できません。沿線人口の減少という長期的トレンドに対し、客単価の向上や付帯サービスの提供によって、いかに一人当たりの消費額を最大化できるかが正念場になると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
直近では、現在進んでいる「コストプッシュ」をいかに「生産性向上」で相殺するかが鍵となります。具体的には、モバイルオーダーの導入率を極限まで高め、レジ接客時間を短縮することで、ピークタイムの回転率を最大化することが推測されます。また、多国籍人材の教育プログラムをさらに体系化し、言語の壁を超えた高品質なサービスを提供できる体制を整えることで、離職率の低下と採用コストの抑制を狙うでしょう。短期的な利益確保だけでなく、50周年という節目を活用した販促キャンペーンを展開し、既存顧客の来店頻度を一段階引き上げる「ロイヤリティ向上施策」に注力すると考えられます。
✔中長期的戦略
「沿線の生活価値向上」という親会社との共通目標に立ち返り、従来のFC運営に留まらない、駅ナカ・駅チカの多目的拠点化を推進することが想像されます。例えば、ドーナツショップにコワーキング機能を付加したり、デリバリー拠点としての機能を強化したりすることで、飲食以外の価値を店舗に持たせる戦略です。また、100年企業を目指す上で、現在の3つのブランドに加え、時代の変化に合わせた「ネクスト・キラー・コンテンツ」の発掘と導入も検討されるでしょう。地域の健康維持やサステナビリティに寄与する新業態への挑戦や、沿線の生産者と連携した地産地消メニューの(本部への)提案など、沿線価値そのものを高めるパートナーとしての役割を深めていくと推測します。
【まとめ】
山商株式会社の第50期決算は、資産合計523百万円、当期純利益40百万円という堅実な数字とともに、自己資本比率70.5%という圧倒的な安全性を世に示しました。昭和51年の設立以来、山陽電鉄沿線の賑わいを作り続けてきた同社の歴史は、まさに「信頼」の積み重ねそのものです。強力なナショナルブランドを複数走らせる多角化戦略と、親会社とのシナジーを最大限に活かしたドミナント戦略は、変化の激しい飲食業界において、他社が容易に真似できない強固な防壁となっています。人件費や原材料費の高騰という荒波は続きますが、それを跳ね返すだけの財務的余裕と、多国籍な人材を力に変える包容力が同社には備わっています。今後はデジタル技術を駆使した「次世代の店舗体験」を提供しつつ、沿線の生活インフラとしての地位を不動のものにしていくでしょう。「100年企業」というネクストステージに向けて、同社がこれからも地域の笑顔と感動を作り続けていくことを確信させる、記念すべき決算内容であると分析します。
【企業情報】
企業名: 山商株式会社
所在地: 兵庫県神戸市長田区御屋敷通3丁目2番1号
代表者: 取締役社長 竹歳 芳治
設立: 1976年11月10日
資本金: 9,000万円
事業内容: ケンタッキーフライドチキン、ミスタードーナツ、マネケン等のフランチャイズ展開。
株主: 山陽電気鉄道株式会社(100%)
