地域医療の要として、札幌市厚別区を中心に多角的な医療・介護サービスを展開する社会医療法人交雄会メディカル。2022年の新病院移転を経て、最新の医療設備と利便性を手に入れた同法人ですが、公表された令和7年度の決算公告には、経営戦略上の大きな転換期を示唆する厳しい数値が並びました。資産規模4,600百万円を超える巨大組織が直面している「財務健全化」への課題と、地域インフラとしての持続可能性について、専門的な視点から深掘りしていきましょう。医療と経営が交差する最前線の実態を見ていきます。
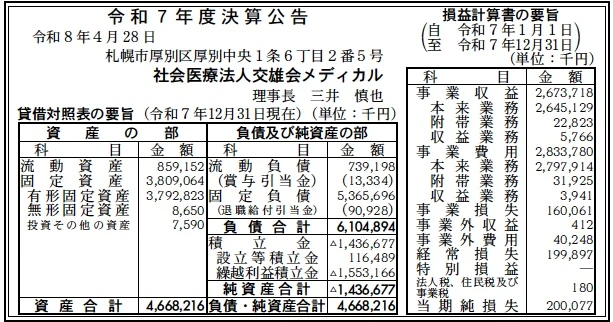
【決算ハイライト(第令和7年度期)】
| 資産合計 | 4,668百万円 (約46.7億円) |
|---|---|
| 負債合計 | 6,105百万円 (約61.0億円) |
| 純資産合計 | ▲1,437百万円 (約▲14.4億円) |
| 当期純損失 | 200百万円 (約2.0億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
今回の決算公告で最も注目すべきは、純資産がマイナスに沈んでいる「債務超過」の状態です。資産約46億円に対し負債が61億円に達しており、特に53億円を超える固定負債は新病院建設に伴う設備投資の重みを感じさせます。当期純損失も200百万円となっており、最新鋭のインフラをいかにして収益化に結びつけるか、経営陣の戦略的腕の見せ所と言えるでしょう。非常に厳しい局面にあると推測します。
【企業概要】
企業名: 社会医療法人交雄会メディカル
設立: 1982年(昭和57年) ※創設、2020年に社会医療法人認定
事業内容: 病院経営(交雄会新さっぽろ病院等)、内視鏡クリニック運営、診療所運営等を通じた総合医療サービスの提供
【事業構造の徹底解剖】
同法人の事業は「高度地域密着型医療事業」に集約されます。具体的には、以下の部門等で構成されています。
✔急性期・回復期病院運営事業
中核となる「交雄会新さっぽろ病院」は、一般病床だけでなく地域包括ケア病棟や回復期リハビリテーション病棟、さらには医療療養病棟を備えた多機能型病院です。新さっぽろ駅周辺の再開発エリアに位置し、高度な内視鏡検査や人工透析内科など、専門性の高い外来・入院機能を併せ持つことで、地域住民の多様な医療ニーズに応えています。
✔専門クリニック・診療所運営事業
「さっぽろ大通り内視鏡クリニック」や「北31条内視鏡クリニック」など、利便性の高い都心部や住宅街に専門特化した拠点を展開しています。日本消化器内視鏡学会の専門医による、苦痛に配慮した最新の検査体制を構築しており、予防医療としての健康診断や早期発見に力を入れている点が大きな特徴です。
✔地域包括ケア・訪問看護事業
病院内での治療に留まらず、訪問看護ステーションを通じた在宅療養支援を展開しています。グループ内の介護施設(プライムそうべつ等)や認定こども園との連携を深めることで、人生のあらゆるステージをサポートする「交雄会グループ」としての垂直統合モデルを追求しており、これが同法人の独自性となっています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の医療業界は、診療報酬改定によるマイナス影響と、光熱費・医薬品・診療材料費の高騰という「コストプッシュ型」の圧迫を受けています。札幌東部エリア、特に新さっぽろ駅周辺は再開発により活気付いていますが、一方で近隣には競合となる大規模病院も多く、患者獲得競争は激化しています。また、医療従事者の「働き方改革」に伴う人件費の増加や、医師・看護師不足という深刻な課題も継続しており、経営効率の抜本的な改善が求められる、極めて厳しい外部環境にあると考えられます。
✔内部環境
内部的には、2022年に完了した大規模な病院新築移転に伴う「償却負担」と「金利負担」が、損益を強く圧迫している状況が見て取れます。損益計算書において、本来業務にかかる事業収益(2,645百万円)に対し、事業費用(2,797百万円)がそれを上回る「本業赤字」の状態であり、キャッシュフローの改善が急務です。一方で、最新の設備とアクセス抜群の立地は、患者や人材を惹きつける大きな潜在能力を秘めています。このハードウェアのポテンシャルを、いかにソフトウェア(運営効率)で最大化できるかが内部的な焦点となります。
✔安全性分析
財務の安全性という観点では、純資産が約▲14億円の債務超過となっており、自己資本比率▲30.8%という数値は、一般的な金融機関の評価としては非常に警戒すべきレベルにあります。固定負債が53億円を超えていることから、おそらく巨額の設備ローンを抱えており、返済原資となる純利益を早期にプラス転換する必要があります。一方で、社会医療法人というステータスは、救急医療等の公益性を担保する代わりに税制優遇や債券発行の権利が与えられており、単なる一般企業とは異なる「公的な支え」がある点には注目すべきです。しかし、中長期的にはこの赤字構造を脱却しなければ、再投資が困難になると推測します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同法人の最大の強みは、厚別区における「社会医療法人」としての強固な公信力と、新さっぽろ駅直結という圧倒的な立地条件を兼ね備えた最新鋭の病院機能にあると考えます。地域住民からの信頼は厚く、救急医療からリハビリ、療養までをワンストップで提供できる機能分化は、地域の医療インフラとして代替不可能な存在感を放っています。さらに、内視鏡分野における専門医の配置や最新機器の導入は、他院との差別化要因として確立されており、これが高い集患力に繋がっています。また、交雄会グループ全体で医療・介護・教育を網羅しているため、患者情報のシームレスな共有や、退院後の介護移行がスムーズであるといった「グループシナジー」も、利用者にとっての大きな付加価値であり、経営上の強靭な武器となっていると推測します。
✔弱み (Weaknesses)
一方で、財務面における「債務超過」という現状は、無視できない深刻な弱みと言わざるを得ません。今回の決算で示された当期純損失200百万円という数字は、事業収益に対して事業費用が過大であることを示しており、特に新病院移転に伴う莫大な固定資産(約38億円)の維持管理費や借入金の利息負担が、健全な収益構造を阻害しています。また、流動資産(約8.5億円)に対して流動負債(約7.3億円)というバランスは、短期的な資金繰りには直ちに問題はないものの、余力が極めて少ないことを意味しています。本業である「本来業務」での収支がマイナスに転じている点は、組織全体の効率性や稼働率の最適化がまだ道半ばであることを示唆しており、コスト構造の改善が遅れれば、さらなる財務基盤の悪化を招くリスクを内包していると考えます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
外部環境の変化に目を向けると、新さっぽろエリアの再開発に伴う分譲マンションの供給や、それに伴う現役世代・高齢層の両輪での人口流入は、同法人にとって大きな追い風となる「機会」です。都市型病院としてのアクセスの良さを活かし、仕事帰りの健診需要や専門外来のニーズをさらに開拓できる余地が残されています。また、2026年現在進展している医療DX(電子処方箋やオンライン診療の普及)を積極的に取り入れることで、事務部門の効率化と患者の利便性向上を同時に実現し、稼働率の向上に繋げることが期待されます。さらに、予防医学への関心の高まりを背景に、強みである内視鏡検査を核とした「人間ドック」や「がん検診」のパッケージを強化することで、保険診療以外の収益源を確保するビジネスモデルへの転換も、有力な成長戦略の一つになると考えます。
✔脅威 (Threats)
直面している最大の脅威は、やはり慢性的な「人手不足」と「診療報酬の抑制」です。特に看護師やセラピストの確保競争が激化する中で、給与水準の引き上げが避けられず、これが事業費用、特に本業の事業費用の増加を招く大きな要因となります。また、厚別区内には他の有力な医療機関も存在し、患者の「選別」がシビアになる中で、サービス品質やアメニティ面での優位性を維持し続けるための継続的な投資負担が重荷となるリスクがあります。さらに、自然災害や感染症の再流行といった不測の事態が発生した際、現在の脆弱な財務基盤では耐えきれない懸念もあり、BCP(事業継続計画)の策定と並行して、早期の黒字化と内部留保の積み増しという「財務的な防御力」の強化が、文字通り死活問題になると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
まずは「損益分岐点の引き下げ」を最優先としたオペレーションの再構築が不可欠であると考えます。具体的には、病床稼働率を現在の水準から数パーセント引き上げるための地域連携室の機能強化や、紹介患者の積極的な受け入れ体制の拡充です。また、事業費用の内訳を精査し、医薬品・材料費の共同購入によるコスト削減や、バックオフィス部門におけるRPA・AIの導入による生産性向上を即座に実行することが推測されます。当面は「当期純損失の解消」を絶対目標とし、現金収支(キャッシュフロー)のプラスを維持しながら、金融機関との条件緩和交渉を含む財務レバレッジの適正化を図る時期にあると言えるでしょう。最新の医療機能を落とさずに、いかに「持たざる経営」に近い効率性を追求できるかが鍵となります。
✔中長期的戦略
中長期的には、交雄会グループの強みである「医療・介護・教育の三位一体モデル」の価値を最大化する戦略へと舵を切るべきでしょう。単一の病院経営の採算性に固執するのではなく、グループ全体で「一人の患者・利用者を生涯にわたってサポートする」ストック型の収益モデルを確立することが期待されます。例えば、病院から介護施設、そして訪問看護へとシームレスに繋ぐことで、紹介コストの削減と顧客満足度の向上を同時に達成することです。また、社会医療法人としての認定を活かした公益性の高い医療サービスの提供範囲を、札幌市以外の過疎地(生田原など)との遠隔医療連携等を通じて広げ、行政からの受託事業や補助金を戦略的に取り込むことも考えられます。10年後を見据えた時、最新病院という「点」の価値を、地域の健康を支える「面」のネットワーク価値へと昇華させることが、真の財務健全化への道筋になると考えます。
【まとめ】
本記事では、社会医療法人交雄会メディカルの令和7年度決算をもとに、その光と影を分析してきました。資産46億円を超える規模と最新の医療拠点を持ちながらも、14億円の債務超過という極めて厳しい財務局面に立たされている実態が浮き彫りとなりました。しかし、この苦境は新病院という巨大な投資を行ったがゆえの「産みの苦しみ」とも解釈できます。新さっぽろという好立地、内視鏡分野の専門性、そして社会医療法人という社会的信頼。これら三つの強みを活かし、短期的なコスト管理と中長期的なグループシナジーの発揮を両輪で回すことができれば、V字回復の可能性は十分にあると考えます。地域医療の灯を守るためには、もはや医療の質だけでなく「経営の質」こそが問われる時代です。交雄会メディカルがこの難局を乗り越え、持続可能な地域ケアモデルを確立することを切に願います。
【企業情報】
企業名: 社会医療法人交雄会メディカル
所在地: 札幌市厚別区厚別中央1条6丁目2番5号
代表者: 理事長 三井 慎也
設立: 1982年(創設)
事業内容: 病院、診療所、クリニックの運営および医療附帯事業
