「築年数が古い」「駅から遠い」「空室が埋まらない」――。賃貸経営におけるこうした負の連鎖は、多くのオーナーや管理会社を悩ませる最大のボトルネックです。しかし、この「避けたい条件」をあえてビジネスの主戦場とし、驚異的な収益を叩き出している企業が存在します。千葉県千葉市に本社を構える株式会社ランドトラストです。第34期決算において、同社が示した数字は、不動産賃貸業界における「中古×1室×部分サブリース」というニッチ戦略が、いかに盤石な収益モデルであるかを証明しています。2026年4月現在、空き家問題が社会課題化する中で、同社が描く「ランドマスター事業」の真価と、その裏側に潜む強靭な財務構造を経営戦略コンサルタントの視点で徹底解剖していきましょう。
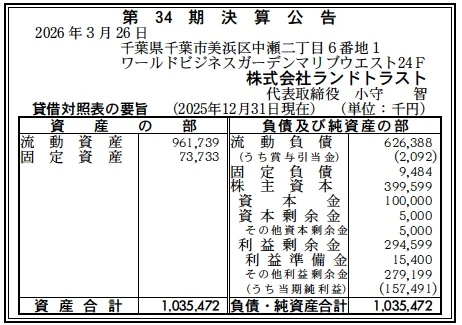
【決算ハイライト(第34期)】
| 資産合計 | 1,035百万円 (約10.4億円) |
|---|---|
| 負債合計 | 636百万円 (約6.4億円) |
| 純資産合計 | 400百万円 (約4.0億円) |
| 当期純利益 | 157百万円 (約1.6億円) |
| 自己資本比率 | 約38.6% |
【ひとこと】
第34期決算において、資産合計1,035百万円に対して当期純利益が157百万円に達している点は、驚異的な資本効率の高さを示しています。売上高純利益率(推計)が極めて高く、自己資本比率も38.6%と健全な水準を維持しています。特に流動資産(961百万円)が総資産の9割を占めており、手元流動性が極めて高い状態での経営が行われていると推測します。これは、中古物件の借上というリスクを、緻密な査定と運用ノウハウによって「確実な収益」へと変換できている証左と言えるでしょう。
【企業概要】
企業名: 株式会社ランドトラスト
設立: 1992年7月4日
事業内容: ランドマスター事業(マスターリース・サブリース事業)
【事業構造の徹底解剖】
同社の事業は、独自の「ランドマスター事業」に集約されます。具体的には、以下の4つの戦略的プランで構成されています。
✔賃貸収入一定型(B Plan)
入居者の退去に関わらず、年間で決まった期間の賃料を保証するプランです。追加免責が発生しないため、退去が頻繁に起こりやすい単身向け築古物件など、収支の安定化を最優先するオーナーにとって強力なソリューションとなっています。同社のノウハウにより、退去後の迅速なリーシングが前提となった高稼働モデルです。
✔賃貸収入変動型(A Plan)
長期入居が見込まれるファミリー物件などに適した、退去時に追加免責期間が発生するプランです。その分、入居中の受取賃料を最大化できる設計となっており、物件の特性に合わせたリスク配分を可能にしています。同社は平均築年数31. 5年という、通常は敬遠される物件群をあえてターゲットにすることで、仕入れ競争を回避しつつ利益率を確保しています。
✔リフォームプラン(R Plan)
原状回復やリフォーム費用を、免責期間との相殺で賄うことができる画期的なプランです。手元資金がないオーナーでも、同社の信用と資金力で物件価値を向上させ、空室を埋めることが可能。これは単なる金銭保証ではなく、不動産の「再生」という実務機能を伴ったコンサルティング型サブリースであると評価できます。
✔募集業務サポートプラン(S Plan)
同社が貸主となり、煩雑な募集業務から賃料回収までを代行するプランです。管理会社の業務負荷を軽減しつつ、回収賃料の95%をオーナーに還元。管理会社のパートナーとして機能することで、敵対するのではなく「共に空室を埋める」という独自のポジショニングを構築しています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在、日本の不動産市場は「空き家の急増」と「新築価格の高騰」という二極化の渦中にあります。新築物件への投資が難しくなる中で、既存ストック(中古物件)の活用は国家的な命題となっています。一方で、サブリースを巡るトラブルの増加により、法規制が強化されるなど、業界全体の透明性が強く求められています。このような中、同社が掲げる「管理会社様を通しての借上」というB2B2Cモデルは、管理会社の既存商圏を侵さずに空室リスクだけを切り離す手法として、全国の管理会社から「補完的なインフラ」としての期待を集めていると推測します。
✔内部環境
同社の内部環境で特筆すべきは、1992年の創業から30年以上にわたって培われた「目利き力」と「エリア戦略」の深さです。千葉・海浜幕張の本社を中心に、大宮、湘南、名古屋、大阪と主要都市をカバーしつつ、さらに立川や浜松といったサテライトオフィスを展開することで、地域ごとの細かな賃貸需要を吸い上げる体制が整っています。従業員数94名という少数精鋭ながら、パートナー企業数900社超、管理戸数5,700戸超(2022年末時点)という実績を支えるのは、属人的な営業力に頼らない「仕組み化された査定システム」であると考えられます。第34期決算で見せた157百万円の利益は、こうした組織的な「効率性」の賜物でしょう。
✔安全性分析
財務の安全性については、極めて盤石であると判断できます。流動比率(流動資産 961百万円 ÷ 流動負債 626百万円)を算出すると約153%であり、短期的な支払能力に不安はありません。特筆すべきは、固定資産(73百万円)が総資産のわずか7%程度に抑えられている「アセットライト(資産を抱え込まない)」な経営形態です。不動産会社でありながら自社保有物件を無理に増やさず、サブリースという「契約の力」で収益を上げているため、不動産価格の暴落リスクに対する耐性が極めて高いことが読み取れます。負債の大半が流動負債であることから、物件オーナーへの支払いや運転資金が中心であり、重い長期借入金による金利負担リスクも極めて限定的であると分析します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
株式会社ランドトラストの最大の強みは、既存のサブリース業者が「非効率」として避けてきた「築古・駅遠・1室」という領域を、独自の査定ノウハウと管理会社との強力なパートナーシップによって「高収益な聖域」へと変貌させた独自のビジネスモデルにあります。オーナーに直接営業をかけるのではなく、管理会社をフロントに立てることで、営業コストを極限まで抑えつつ、質の高い物件情報を独占的に入手できる構造を確立しています。また、30年を超える社歴で蓄積された「築30年超物件の平均入居率と修繕コスト」のビッグデータは、他社の追随を許さない精緻な利回り計算を可能にしており、自己資本比率38.6%を維持しながら資産10億円規模で1.5億円超の純利益を創出する、極めて筋肉質な財務体質を実現していると考えます。
✔弱み (Weaknesses)
一方で推測される弱みは、ビジネスモデルが「中古物件の利ザヤ」に特化しているため、物件の老朽化が限界に達し、建替えや大規模修繕が必要となるフェーズにおいては、現在のサブリース契約の継続が困難になるという「物件寿命」による契約期間の制約です。また、1室単位での細かな借上は管理効率を高めるためのIT投資が常に求められ、管理戸数の増大に比例してバックオフィスの人的コストが増大しやすい労働集約的な側面を一部残している可能性があります。第34期の利益水準は高いものの、負債の大部分が流動負債である点は、景気後退や賃料相場の急落といった外部環境の変化が、一気に短期的な資金繰り(キャッシュフロー)の変動に直結しやすい脆弱性を内包しているとも分析できます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
2026年、日本の住宅政策が「ストック重視」へ完全にシフトしたことは、同社にとって絶好の追い風です。空き家特別措置法の改正など、放置空き家への課税強化が進む中で、活用不可能な築古物件を収益化できる「ランドマスター」の手法は、もはや一つの社会インフラとしての公共性を帯び始めています。また、地方銀行が相続対策や空き家対策の一環として、同社のような再生ノウハウを持つ企業との業務提携を強化する動きも大きな機会となります。サテライトオフィスの全国展開により、これまではリーチできていなかった地方の中核都市における「駅遠・築古アパート」の再生需要を独占的に取り込むことで、現在の利益水準をさらに一段階引き上げるチャンスが目の前に広がっていると考えます。
✔脅威 (Threats)
外部的なリスクとして最も注視すべきは、大手不動産テック企業やパワービルダーが、潤沢な資金力を背景に「中古1室サブリース」市場へ本格参入し、借上賃料の「価格競争」を仕掛けてくることによる利幅の縮小です。また、賃貸住宅管理業法の運用がさらに厳格化され、契約時の説明義務や免責期間の設定に対してさらなる制限が課された場合、現在の「高い純利益率」を支える契約スキームの修正を迫られるリスクがあります。さらに、2026年時点での金利上昇トレンドは、オーナー側のローン返済負担を増大させ、同社への支払手数料の減額交渉や、契約解約による物件の売却を促す外的要因となり、ストック収益の積み上げを阻害する経営上の不透明要素になると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
まずは、現在157百万円を誇る純利益を原資として、パートナー管理会社向けの「空室リスク診断AIツール」の提供を開始すべきだと考えます。具体的には、管理会社が物件データを入力するだけで、ランドトラストがいくらで借上可能なのか、リフォームによってどれだけ稼働率が上がるのかを即座にシミュレーションできる環境を構築し、新規の提携企業数を2026年中に現在の1.5倍にまで引き上げることです。また、好調な立川や浜松といったサテライトオフィスの成功モデルを、さらに人口減少が著しい「北関東・南東北」エリアへ展開し、大手企業が手を出さない「小規模な地方賃貸市場」の受け皿として確固たる地位を確立することが、短期的増収への王道であると推測します。
✔中長期的戦略
中長期的には、単なる「借上会社」を脱却し、「中古賃貸住宅のバリューアップ・プラットフォーマー」への進化を目指すべきであると考えます。具体的には、サブリース契約中の5,700戸を超える物件データを活用し、どのような設備更新が最も退去率を下げ、賃料を維持できるかという「住まい手の行動ログ」を販売、あるいは自社のリフォーム事業(ランドトラストプロパティーズ)へフィードバックすることで、施工から管理までを一気通貫で行う「循環型不動産モデル」の完成です。また、カーボンニュートラルへの対応として、築古物件の「断熱性能向上リフォーム」とサブリースをセットで提供し、省エネ改修と賃料保証を同時に実現する「環境配慮型サブリース」としての地位を独占。不動産の負債化(空き家化)を阻止する「社会インフラとしてのOS(オペレーティング・システム)」としてのブランドを確立することが、同社の真のゴールになると想像されます。
【まとめ】
株式会社ランドトラストの第34期決算は、資産合計1,035百万円に対し、当期純利益157百万円、自己資本比率38.6%という、不動産業界の常識を心地よく裏切る「高収益・高機動」な経営実態を示したものでした。同社が掲げる「中古物件を救う」というミッションは、単なるビジネスの枠を超え、日本の都市機能の維持において不可欠な役割を果たしつつあります。 2026年、私たちは「所有」から「価値の最大化」へと価値観がシフトする時代の目撃者となっています。ランドトラストが証明したのは、たとえ古い建物であっても、適切なリスク配分と専門知見による運用(ランドマスター)があれば、それらは再び輝き、確かな経済的価値を生むという真理です。今回の決算内容は、同社がこれからも信頼の旗手として、100年、200年と続く日本の住環境を支え続けるための、十二分な「資本」と「知性」が備わっていることを証明しています。私たちは、幕張の地から全国へと波及する、この「不動産再生の静かなる革命」を、今後も大きな期待を持って注視し続ける必要があるでしょう。
【企業情報】
企業名: 株式会社ランドトラスト
所在地: 千葉県千葉市美浜区中瀬2丁目6番地1 ワールドビジネスガーデン マリブウエスト 24F(本社)
代表者: 代表取締役 小守 智
設立: 1992年7月4日
資本金: 100,000,000円
事業内容: ランドマスター事業(中古物件の1室借上・サブリース事業)
支店・拠点: 千葉、大宮、湘南、名古屋、大阪、水戸、宇都宮、高崎、浜松、立川等
