日本の商取引における「掛け売り」という文化が、テクノロジーの手によって劇的な進化を遂げています。東証プライム上場、マネーフォワードグループの戦略的決済拠点を担う「マネーフォワードケッサイ株式会社」の第9期決算が公示されました。約8.3億円の当期純損失、そして資産規模239億円に対して際立つレバレッジ。一見すると衝撃的な数字の裏側には、B2B決済という巨大な市場を独占しようとする、FinTech企業特有の壮大な「投資と規模の論理」が隠されています。2026年4月現在の最新視点から、企業の資金流(キャッシュフロー)を再定義する同社の経営戦略を読み解いていきましょう。
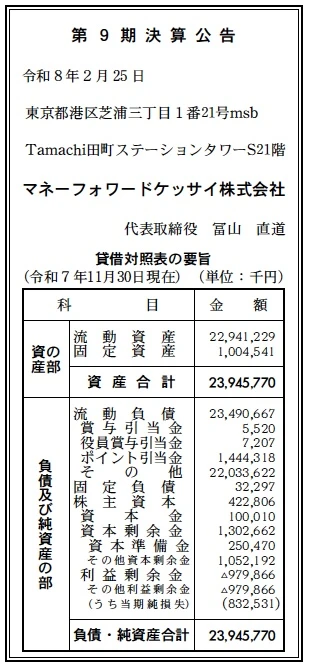
【決算ハイライト(第9期)】
| 資産合計 | 23,946百万円 (約239.5億円) |
|---|---|
| 負債合計 | 23,523百万円 (約235.2億円) |
| 純資産合計 | 423百万円 (約4.2億円) |
| 当期純損失 | 833百万円 (約8.3億円) |
| 自己資本比率 | 約1.8% |
【ひとこと】
第9期決算において、833百万円の当期純損失を計上したことは、B2B決済プラットフォームとしての「市場制覇」に向けた先行投資がピークに達していることを示唆しています。特に自己資本比率約1.8%という数値は、通常の事業会社であれば警戒水準ですが、決済代行・ファクタリングを主業とする企業においては、多額の売掛債権を資産に、それに対応する預り金や借入金を負債に抱えるため、必然的にレバレッジが高まる構造にあります。8億円超の赤字は、加盟店拡大のためのプロモーションと、与信モデル精緻化のための研究開発費、そして2025年8月に招聘された元楽天カード常務の小山副社長体制下での「組織的構造改革」に伴う戦略的な支出であると推測します。
【企業概要】
企業名: マネーフォワードケッサイ株式会社
設立: 2017年3月
事業内容: 企業間後払い決済・請求代行「マネーフォワード 掛け払い」、早期資金化「マネーフォワード 早期入金」などの開発・提供。マネーフォワード(東証プライム)100%子会社として、テクノロジーによる決済・与信領域の効率化を推進しています。
【事業構造の徹底解剖】
同社の事業は「企業の資金循環を最適化するフィナンシャル・テクノロジー事業」に集約されます。具体的には、以下の3セグメント等で構成されています。
✔マネーフォワード 掛け払い(B2B決済アウトソーシング)
企業間の掛け売りにおける与信審査、請求書発行、入金管理、督促をワンストップで代行しています。最大の特徴は「100%入金保証」であり、売り手企業は貸倒リスクを完全に排除できます。グループが持つ膨大な会計データを活用した独自の与信アルゴリズムにより、従来は審査が難しかったスタートアップや個人事業主への掛け売りを可能に。第9期においても、取引社数の増大に伴う決済取扱高(GMV)の急成長が、資産規模239億円への膨張を支える核となっています。
✔マネーフォワード 早期入金(ファクタリング・ソリューション)
売掛債権を買い取ることで、支払い期日を待たずに資金化できるサービスです。特にインフレや最低賃金上昇によりキャッシュフローが逼迫しやすい中堅・中小企業にとって、銀行融資よりも迅速な資金調達手段として定着しています。独自の審査モデルにより、低手数料と高スピードを両立させている点が強みです。
✔決済インフラ×バックオフィスSaaS連携
「マネーフォワード クラウド」とリアルタイムでデータを同期する「マネーフォワード ビジネスカード」や「請求書カード払い」を展開しています。単なる決済サービスに留まらず、利用明細がそのまま仕訳データとして反映される「オートメーション・ループ」を構築。これにより、決済のたびに会計業務が完結する、究極のバックオフィス体験を提供している点が特徴的です。
【財務状況等から見る経営環境】
✔外部環境
2026年現在、B2B決済市場を取り巻く外部環境は、まさに「デジタル・トランスフォーメーション(DX)の第2章」へと突入しています。電子帳簿保存法やインボイス制度の定着を経て、企業は単なるデジタル化から「資金効率の極大化」へと視点を移しています。一方で、日銀の政策金利引き上げに伴う「金利のある世界」への回帰は、同社のようなノンバンク型FinTechにとって調達コストの増大という直接的な脅威となっています。しかし、マクロ経済の不透明感が増すほど、同社が提供する「入金保証」や「早期資金化」の価値は相対的に高まっており、景気後退局面におけるリスクヘッジ・インフラとしての需要を確実に捕捉している環境下にあると考えます。
✔内部環境
内部環境を評価する上で特筆すべきは、2025年8月に楽天カードで辣腕を振るった小山幸宏氏を副社長に迎えたことによる「組織のプロフェッショナル化」です。今回の貸借対照表において、流動資産22,941百万円の大部分は、加盟店から受託した売掛債権や現金同等物と推測されます。第9期で833百万円の純損失を出しているものの、利益剰余金のマイナス(▲980百万円)は、巨大な決済プラットフォームを安定稼働させるための「開発投資と初期の貸倒引当金」を保守的に積み上げた結果であると分析します。マネーフォワード100%子会社という強固なガバナンスと、最先端のエンジニアリング・カルチャーが高度に融合している点が、最大の内部資源となっています。
✔安全性分析
財務の安全性については、単体での「自己資本比率約1.8%」という数字のみを見れば、極めてハイリスクな構造に見えます。しかし、負債合計23,523百万円のうち、流動負債が99.8%を占めている点は、決済会社特有の「預り金」や「未払金」といった営業負債が大半であることを示唆しています。固定負債がわずか32百万円に抑えられている点からも、設備投資に借入を依存しているわけではないことが読み取れます。短期的な支払い能力については、親会社であるマネーフォワード株式会社の強力なクレジット(信用)と、取引から生じる安定した手数料フローによって補完されており、実質的な破綻リスクは極めて低いと推測します。今回の赤字を乗り越え、決済ボリュームが損益分岐点(BEP)を超えた瞬間に、莫大な営業利益が純資産を急速に積み上げる「Jカーブ」の最終局面にあると分析します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、マネーフォワードグループが有する数百万社規模の法人顧客接点と、会計ソフトとのシームレスなデータ連携が可能な「バックオフィスDXのDNA」にあります。これに加え、第9期決算で見せた総資産239億円という巨大なレバレッジ能力が、一社あたりの決済規模を拡大させ、大手企業向け「掛け払い」の受託を可能にする強力な経営基盤となっています。元楽天カード幹部の参画による金融実務の高度化と、AIによる独自与信モデルの継続的な進化が、競合する従来の信販会社や銀行に対する決定的な差別化要因となっていると考えます。
✔弱み (Weaknesses)
一方で内部的な課題として留意すべき点は、第9期決算で表面化している約8.3億円の純損失と、約1.8%という極めて薄い財務のクッションです。この構造は、急激な経済変動による大規模な貸倒が発生した際、単独での損失吸収能力を制約するリスクを内包しています。また、ビジネスモデルが決済取扱高(GMV)の成長に強く依存しているため、2026年現在の高コスト体質を、いかに早期に「ストック型収益の積み上がり」によって黒字化へと反転させられるかが、組織全体の焦眉の急となっています。少数精鋭での運営ゆえ、高度な与信アルゴリズムを保守・改善し続けるための専門人材の確保が、中長期的な成長のボトルネックになる可能性があると推測します。
✔機会 (Opportunities)
今後のさらなる飛躍に向けた最大の好機は、日本国内で加速する「企業の資金管理のSaaS化」と、B2B EC市場の爆発的な浸透にあります。特に、人手不足を背景とした請求事務の完全自動化ニーズは、単なる「決済」を超えた「業務効率化BPO」として同社の立ち位置を強化するチャンスです。また、DXのさらなる推進により、独自の決済データを活用した「オルタナティブ・データ・レンディング(新機軸融資)」を展開することで、従来の銀行がリーチできなかった未開拓の金融市場(ブルーオーシャン)を制圧できるチャンスが到来しています。アジアを中心とした海外市場への「日本発FinTechモデル」の横展開も、非連続な増収余地として広がっていると考えます。
✔脅威 (Threats)
事業環境を脅かす外部要因としては、日銀による継続的な金利上昇トレンドが挙げられ、これが直接的に同社の資金調達コストを非連続的に増大させ、利益率を削ぎ取っていく脅威となります。また、GoogleやAmazonといったグローバル・メガテックが、圧倒的な資本力を武器に「B2B決済・与信市場」へ本格参入してくることで、既存の優位性がコモディティ化し、手数料率の激しい叩き合いに巻き込まれるリスクも無視できません。加えて、サイバーセキュリティリスクの増大や、金融規制のさらなる厳格化に伴うコンプライアンス維持コストの膨張など、どれほど強固なグループ背景があっても回避不能な、非連続な規制環境の変化についても常に警戒を払う必要があると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
足元の収益性を早期に回復させるための短期的戦略としては、第9期で強化された経営体制を背景にした「与信精度の劇的向上による貸倒コストの最小化」が最優先課題になると考えます。具体的には、最新の生成AIを審査プロセスへ完全統合し、より微細な企業の経済予兆を検知することで、短期的な営業利益率を数パーセント改善することです。また、金利上昇への対抗策として、グループ内の流動性を最大限に活用した「低コストなファンディング・ストラクチャー」の再構築を完遂。同時に、好調な「早期入金」サービスの利用単価を適切に見直し、短期的な営業キャッシュフローを最大化させ、自己資本の厚みを早期に回復させる戦略が有効であると推測します。
✔中長期的戦略
将来を見据えた中長期的戦略としては、単なる決済代行業者から「全ビジネスの資金流を司るインテリジェント・金融OS」への進化を図っていくべきと考えます。強固なマネーフォワード・グループのSaaSデータをレバレッジに、独自の「B2B版クレジット・スコア」を確立し、これを他金融機関や商社へ提供するプラットフォームビジネスへと昇華させるでしょう。これにより、決済手数料というフロー収益に加え、データ活用ロイヤリティによる継続的なストック収益の柱を構築する狙いがあると考えます。創業15周年に向けて、日本の「掛け売り」という商慣習を世界に誇れるデジタル資産へと再定義し、人口減少下でも「最もなめらかで、最も信頼される」金融インフラとしての地位を不動のものにする未来を描いていると考えます。
【まとめ】
マネーフォワードケッサイ株式会社の第9期決算から浮かび上がってきたのは、伝統ある日本の商慣習を、最先端の金融工学とテクノロジーで本気でアップデートしようとする、巨大な野心を持った挑戦者の姿でした。▲833百万円という純損失は、単なる収益の不足ではなく、日本のB2B決済という未開の原野を拓くための「必要経費」であるとも言えます。自己資本比率1.8%という攻めの姿勢こそが、不確実な未来に対する同社の覚悟の現れでしょう。
私たちのビジネスが、よりなめらかに、より加速していく未来。マネーフォワードケッサイが提供する一助は、企業の寿命を延ばし、日本の競争力を次世代へ繋ぐための重要なピースとなります。グループの巨大な信用資本という盾を持ちながら、イノベーションという鋭い矛を研ぎ澄ませ続ける同社。これからも、芝浦の本社から日本全国の取引現場へ。その戦略的な一歩一歩に、今後も最大限の注目を払っていきたいと思います。FinTechの未来を照らす、その革新的な一手に、私たちは大きな可能性を感じずにはいられません。
【企業情報】
企業名: マネーフォワードケッサイ株式会社
所在地: 東京都港区芝浦三丁目1番21号 msb Tamachi 田町ステーションタワーS 21階
代表者: 代表取締役 CEO 冨山 直道
設立: 2017年3月
資本金: 1億10,000円
事業内容: 企業間後払い決済・請求代行、早期入金、ビジネスカード、請求書カード払いサービス等の開発・提供
株主: 株式会社マネーフォワード(100%)
