日本の高等教育が、かつてない激動のなかにあります。少子化による淘汰の足音が近づくなか、各大学に求められているのは、単なる知識の伝達ではなく、世界に通用する国際性と、最先端のデジタル基盤、そして効率的な経営の両立です。この困難な課題に対し、早稲田大学が導き出した一つの回答が「株式会社早稲田大学アカデミックソリューション(W-AS)」の存在です。早稲田大学グループの知の集団が公示した第22期決算は、29百万円の当期純利益を確保しつつ、自己資本比率42%超という盤石な財務構造を示しています。この記事では、大学経営を裏側から支え、イノベーションを加速させる「教育インフラ企業」の戦略的真髄を読み解いていきます。
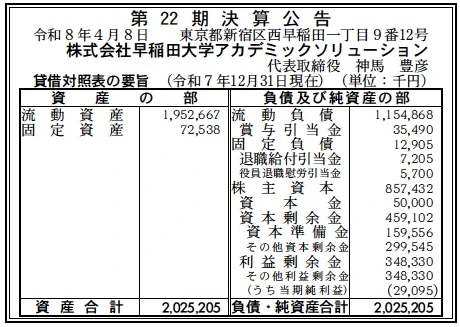
【決算ハイライト(第22期)】
| 資産合計 | 2,025百万円 (約20.3億円) |
|---|---|
| 負債合計 | 1,168百万円 (約11.7億円) |
| 純資産合計 | 857百万円 (約8.6億円) |
| 当期純利益 | 29百万円 (約0.3億円) |
| 自己資本比率 | 約42.3% |
【ひとこと】
第22期決算において、29百万円の当期純利益を確保しつつ、総資産約20億円規模を維持している点は、大学事業の外部パートナーとして極めて安定した運営基盤を構築している証拠です。自己資本比率約42.3%という数値は、人的資本を主軸とするナレッジ産業において非常に理想的なバランスであり、親会社である早稲田大学グループホールディングスとの連携を通じた、不確実な教育市場への耐性の強さが現れていると推測します。
【企業概要】
企業名: 株式会社早稲田大学アカデミックソリューション
設立: 2004年8月2日
事業内容: 大学運営に関わる各種ソリューション(国際交流、語学教育、IT推進、人材育成、研究推進、学務BPO等)の企画・設計・運営。早稲田大学グループの知見を活かし、他大学や企業に対しても高品質な教育・経営支援サービスを提供しています。
【事業構造の徹底解剖】
同社の事業は「大学の経営資源最適化と教育価値創造事業」に集約されます。具体的には、以下の部門等で構成されています。
✔グローバル化・語学教育ソリューション
早稲田大学で年間7,000名以上の履修を誇る少人数制英語「Tutorial English」や、高知大学での実践的な英語論文執筆支援など、単なる「英会話」に留まらない、学術的(アカデミック)な言語能力向上のためのプログラムを提供しています。留学事務のアウトソーシングから宿舎手配まで、学生の国際的なモビリティを支える「フロントライン」の役割を担っており、日本の高等教育のグローバル競争力を底上げする中核機能となっています。
✔大学業務BPO・IT推進事業
学籍管理、科目登録、教員人事といった学務事務の受託(BPO)から、大学独自の業務に特化したDXコンサルティングまでを手がけています。「大学ITよろづサービス」に象徴される、現場の細やかなニーズに寄り添うIT支援は、専任職員の余力創出とコスト削減を両立。大学運営の「エンジンルーム」としての機能をデジタル技術で高度化させている点が大きな特徴です。
✔研究推進・社会実装支援サービス
研究費獲得支援から執行管理、さらには研究成果の社会実装に向けた実証実験の遂行まで、研究のライフサイクルをトータルでサポートしています。論文のオープンアクセス化(OA)支援やアウトリーチ活動の代行により、研究者の負担を軽減しつつ、大学としての研究プレゼンスの向上に寄与。単なる事務受託を超えた、知の循環を加速させる「カタリスト(触媒)」としての役割を果たしていると分析します。
【財務状況等から見る経営環境】
✔外部環境
2026年現在、日本の高等教育業界を取り巻く外部環境は、まさに「大再編時代」の只中にあります。政府の「大学DX化」への強力な推進策や、留学生受け入れの再強化といったマクロ的な動きは、同社にとってこれ以上ない追い風です。一方で、既存の「早稲田モデル」をいかに汎用化し、予算制約の厳しい地方大学や新設大学に対してコスト効率の良いパッケージとして提示できるかが問われています。また、他業種からのAI・エドテック系企業の参入や、コンサルティング会社による大学経営支援の強化など、既存の聖域を脅かす競合環境も激化しており、専門性のさらなる深化が求められる環境下にあると考えます。
✔内部環境
内部環境を評価する上で特筆すべきは、366名の従業員という「人的資本の厚み」と、そこから生み出される現場密着型のコンサルティング力です。今回の貸借対照表において、流動資産1,953百万円に対し流動負債が1,155百万円(流動比率 約169%)を確保している点は、多数の専門スタッフを抱えながらも機動的な事業展開を可能にする健全な内部体制を示しています。利益剰余金が348百万円蓄積されており、第22期で計上した29百万円の純利益も相まって、過去の先行投資を既に利益で回収し、現在は安定した「収穫と再投資」のサイクルに入っていることが伺えます。えるぼしやくるみん認定に象徴される、多様な人材が活躍できる組織風土が、労働集約型から知識集約型への転換を支える最大の無形資産となっていると推測します。
✔安全性分析
財務の安全性については、一点の曇りもない盤石な状態にあると評価できます。自己資本比率約42.3%は、設備投資の少ないサービス業としては極めて優秀な水準であり、総資産2,025百万円に対して負債の多くを流動負債で賄いつつ、それを上回る現金同等物を含む資産を保持しています。固定負債がわずか13百万円に抑えられている点からも、将来の金利上昇リスクに対する耐性は極めて高く、景気後退期においても大学のインフラ維持という不可欠なサービスを提供し続けるだけの強靭なレジリエンス(回復力)を有しています。この財務的な厚みこそが、他大学が大規模なBPOやDX支援を安心して委託できる、最大の「信用の裏付け」となっていると分析します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、早稲田大学という日本最高峰の私立大学が100年以上にわたり築いてきた「教育の知」と「運営の実務」を、そのままビジネスソリューションとして外販できる独自のポジションにあります。これに加え、第22期で見せた自己資本比率約42.3%という鉄壁の財務体質と、300名を超える現場を知り尽くしたアソシエイト人材が、不確実な大学経営環境下においても、長期的な視点でのプログラム開発やDX投資を自社主導で断行できる、強力な経営の独立性を生んでいます。単なるアウトソーサーに留まらず、大学と「共創」して正規科目を開発・運営できるレベルの専門性が、競合する一般コンサルティング会社に対する決定的な差別化要因となっていると考えます。
✔弱み (Weaknesses)
内部的な課題として留意すべき点は、収益の大部分が依然として「早稲田大学」という巨大な単一顧客の需要動向に強く依存しており、大学本部の政策決定や予算削減といった外部要因が同社の業績にダイレクトに波及しやすい地域・顧客集中リスクが挙げられます。また、提供するサービスの多くがスタッフの稼働を前提とした労働集約的なモデルであり、第22期で見られた29百万円の利益を維持するためには、常に高い稼働率と人件費率のコントロールというシビアな舵取りを求められる脆弱性を内包しています。現場の属人的なノウハウをいかにシステム化(プロダクト化)し、労働力不足下でも利益率を最大化できるかが、中長期的な組織拡大における課題になると推測します。
✔機会 (Opportunities)
今後のさらなる飛躍に向けた最大の好機は、日本国内で加速する「大学経営の民間開放」と、それに伴う専門的アウトソーシングの浸透にあります。深刻化する職員不足を背景に、単なる事務代行ではなく、高度な研究支援や国際交流の企画までを一貫して担う「知のBPO」へのニーズは、早稲田以外の他大学においても爆発的に増大しています。また、社会人の学び直し(リカレント教育)市場の拡大や、シニアレジデンス向け教養プログラムの需要は、大学のキャンパスという枠組みを超えた「生涯学習プラットフォーム」としての新境地を拓くチャンスです。DXのさらなる推進により、独自の教育コンテンツを全世界へオンデマンド提供できるデジタル基盤を完成させることで、非連続な増収余地が広がっていると考えます。
✔脅威 (Threats)
事業環境を脅かす外部要因としては、国内の深刻な少子高齢化に伴う大学進学者数の長期的な減少トレンドと、それに伴う大学間の学生獲得競争の激化が、顧客である大学側の予算抑制や委託費用の削減圧力を強める脅威となります。また、Googleや大手ITベンダーによる「大学特化型AI」の無償提供や直接参入は、同社の強みであるIT推進・事務効率化支援の優位性を根底から揺るがすリスクとなります。これに加え、エネルギーコストの常態的な高止まりや円安による海外研修プログラムの採算悪化が、どれほど強固な財務基盤であっても回避不能な利益圧迫要因となり、経営の柔軟性を奪う厳しい局面も想定されると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
足元の利益率を盤石なものにするための短期的戦略としては、第22期で確保した資産を背景にした「学務BPOの完全デジタル化」への集中投資が最優先課題になると考えます。具体的には、既存の事務受託フローに生成AIを活用した自動回答システムや、RPAによる定型業務の完全自動化を実装し、一契約あたりの運営コストを劇的に引き下げる取り組みです。また、他大学向けの「英語論文執筆支援」や「研究費獲得コンサルティング」といった高単価なスペシャリティ製品の営業を強化し、早稲田大学以外の売上比率を短期的に15〜20%程度まで引き上げることで、特定の顧客リスクを分散し、短期的な営業キャッシュフローを最大化させる戦略が有効であると考えられます。
✔中長期的戦略
将来を見据えた中長期的戦略としては、単なる大学の支援業者から「高等教育のインテリジェント・オペレーティング・システム(OS)」への進化を目指すでしょう。強固な財務体力(純資産約8.6億円)をレバレッジに、独自の「大学経営データ・ダッシュボード」を開発。全国の大学に対して、学生募集から就職支援、研究力強化までをデータで可視化し最適化する「AI学務プラットフォーム」を提供することで、フロー収益に頼らない、SaaS型の継続的なストック収益モデルへと転換を図ります。創業30周年に向けて、早稲田のブランドを「知のインフラ」へと昇華させ、人口減少下でも「最高品質の教育環境」を日本中の大学に届ける、唯一無二のアカデミック・プラットフォーマーとしての地位を不動のものにする未来を描いていると考えます。
【まとめ】
株式会社早稲田大学アカデミックソリューションの第22期決算は、伝統ある日本の私学が、いかにして「知」を堅実な「経営の力」へと転換しているかを物語る、見事な内容でした。29百万円の純利益は、単なる収益の結果ではなく、同社が培ってきた「大学への深い愛」と「専門性の刃」がいかに現代社会において不可欠な価値として認められているかの証左です。約42.3%という安定した自己資本比率は、これから訪れるであろう教育界の荒波に対する最強の盾であり、次なる革新のための最強の矛となるでしょう。
私たちの未来を担う教育の場が、より強固に、より創造的に進化していく。その一歩一歩を支える「早稲田の知」。西早稲田の本社から、全国の、そして世界の教育現場へと繋がる「信頼の絆」。同社がこれからもどのような「新しい風」を日本の高等教育に吹き込み、豊かな社会づくりに貢献していくのか。その戦略的な歩みに、今後も最大限の注目を払っていきたいと思います。早稲田が照らす光は、日本のモノづくりやハイテク産業、そして全ての日本企業の再生への確かな道標となるでしょう。私たちは、同社の次なる一手に、無限の可能性を感じずにはいられません。
【企業情報】
企業名: 株式会社早稲田大学アカデミックソリューション
所在地: 東京都新宿区西早稲田1-9-12 大隈スクエアビル2階
代表者: 代表取締役 神馬 豊彦
設立: 2004年8月2日
資本金: 50百万円
事業内容: 国際交流、語学教育、IT推進、人材育成、研究推進、学務BPOなどの大学運営ソリューション
株主: 早稲田大学グループホールディングス株式会社(100%)
