「建設はあすへの希望」——昭和35年に業界に先駆けて制定されたこのキャッチフレーズは、1931年の創業から90年以上の時を経た今、より重みを増して響きます。かつて奈良薬師寺の白鳳伽藍復興という、歴史に刻まれる壮大なプロジェクトを完遂した池田建設株式会社。その最新となる第20期決算(2025年12月31日現在)を読み解くと、伝統技術の継承と現代の「再生」ニーズを融合させた、極めて戦略的で盤石な経営実態が浮き彫りになりました。単なる「建てる」だけの建設会社から、建築確認検査済証未取得物件の再生といったコンサルティング領域まで、その事業領域は多角化を極めています。2026年4月、建設業界が直面する資材高騰や労働力不足という荒波の中で、同社がいかにして5億円を超える純利益を確保し、ZENホールディングスグループの中核としてどのような未来を描いているのか。経営戦略コンサルタントの視点から、182億円規模のバランスシートに隠された「老舗の知略」を深掘りしていきましょう。
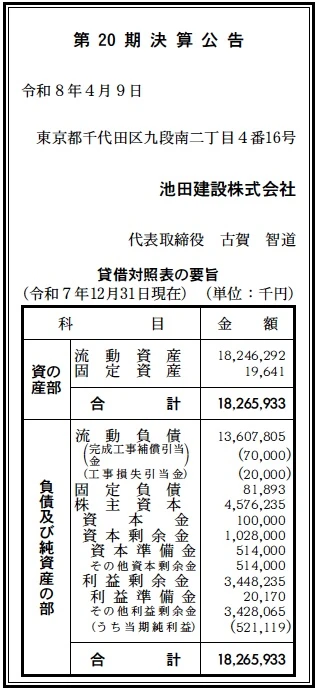
【決算ハイライト(第20期)】
| 資産合計 | 18,266百万円 (約182.7億円) |
|---|---|
| 負債合計 | 13,690百万円 (約136.9億円) |
| 純資産合計 | 4,576百万円 (約45.8億円) |
| 当期純利益 | 521百万円 (約5.2億円) |
| 自己資本比率 | 約25.1% |
【ひとこと】
第20期決算において、当期純利益521百万円という極めて高い収益性を達成している点が際立っています。総資産の約99.9%を流動資産が占めるアセットライトな構造でありながら、182億円規模の事業を回している点は、ZENホールディングスのバックアップを受けつつ、効率的な受注・施工サイクルを構築している証左です。利益剰余金が約34億円積み上がっている点からも、長期的な安定成長が読み取れる極めて健全な決算内容と考えます。
【企業概要】
企業名: 池田建設株式会社
設立: 1948年(昭和23年)
事業内容: 土木建築工事の請負、設計・監理、マンションリニューアル、建築確認検査済証未取得物件再生、伝統建築の復興、再生可能エネルギー関連事業
【事業構造の徹底解剖】
同社の事業は「総合建設・リニューアルコンサルティング事業」に集約されます。具体的には、以下の部門等で構成されています。
✔リニューアル・再生事業部門
マンションの大規模修繕から、工場・倉庫・ビルなどの特殊建築物の維持修繕、資産価値向上を手掛けています。特に「建築確認検査済証未取得物件再生事業」は同社の独自性が強く、法的に増改築が困難な物件を、関係各所とチームを組んで再生させるコンサルティング要素の強い事業です。既存ストックの有効活用が叫ばれる現代において、極めて需要の高い高付加価値領域です。
✔社寺・伝統建築部門
昭和43年以来、約半世紀にわたり奈良薬師寺の再建事業を担ってきた、日本屈指の技術力を誇る部門です。先人が残した技を後の世に継承するだけでなく、現代の建築基準法や耐震基準に適合させる高度なエンジニアリング力を兼ね備えています。この歴史的背景が、同社のブランド力と「信頼の池田」という地位を揺るぎないものにしています。
✔土木・再生エネルギー事業部門
インフラ整備のみならず、地球環境に配慮した再生可能エネルギー関連の土木工事を推進しています。ZENホールディングスグループ各社との連携により、土地活用から発電設備の構築まで、グループシナジーを最大限に活かした事業展開が特徴です。社会貢献と環境保全を両立させる、未来志向の成長エンジンとなっています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の建設業界は、資材価格の高騰が一段落しつつも、人件費の上昇という構造的な課題に直面しています。特に大都市圏では既存建物の老朽化が急速に進んでおり、新築よりも「リノベーション」「リニューアル」への投資シフトが顕著です。池田建設が注力するマンション大規模修繕やビルリニューアル市場は、2024年問題以降の物流倉庫改修ニーズや、法規制(省エネ適合義務化など)の強化を背景に、極めて好調な需要環境にあります。また、歴史的建造物の維持管理に対する公的支援や観光資源としての再評価も、同社の得意とする社寺建築領域に追い風をもたらしています。一方で、未だに残る建築確認検査済証未取得物件の問題は、建替えや売却を検討するオーナーにとっての大きな障壁となっており、これに対する解決策をワンストップで提供できる同社の立ち位置は、競合他社に対する強力な差別化要因になっていると推測します。
✔内部環境
内部環境に目を向けると、ZENホールディングスの100%子会社となって以降、同社の経営基盤はさらに強固なものとなりました。第20期の財務数値では、流動資産18,246百万円に対し、固定資産がわずか19百万円という極めて「筋肉質な」構造が確認できます。これは自社で過大な重機や土地を抱えるリスクを排し、設計・監理・エンジニアリングという「知的資本」に特化した組織運営を行っている結果と考えます。当期純利益521百万円、営業活動による利益剰余金の着実な蓄積は、無理な規模拡大を追わず、利益率の高いリニューアルや特殊工事、コンサルティング案件を厳選して受注している経営戦略の勝利と言えるでしょう。また、完成工事補償引当金70百万円、工事損失引当金20百万円を適切に計上している点は、品質管理とリスクヘッジに対する誠実な姿勢の現れであり、老舗企業ならではの保守的かつ堅実なガバナンスが機能していると推測します。
✔安全性分析
財務の安全性分析においては、流動比率の高さが圧倒的な安心感を与えています。流動資産18,246百万円に対し、流動負債が13,607百万円であり、流動比率は約134%を確保しています。建設業においては工事進行に伴う未払金や前受金が大きく膨らむ傾向にありますが、同社の資産の大半が現預金や売掛金といった換金性の高いものであるならば、短期的な資金繰りにおける懸念は皆無と言えます。自己資本比率約25%という数値も、アセットライトな受託型ビジネスとしては十分な水準です。特筆すべきは固定負債がわずか81百万円に抑えられている点であり、長期借入金に依存しない自律的なキャッシュフロー経営が実践されています。純資産4,576百万円のうち、資本剰余金1,028百万円と利益剰余金3,448百万円のバランスは、親会社からの資本注入を呼び水に、自社で確実に利益を稼ぎ出し、内部留保を積み上げてきた成長の軌跡を物語っています。この財務的な厚みが、薬師寺再建のような超長期プロジェクトや、難易度の高い再生事業への継続的な挑戦を可能にしていると考えます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、1931年創業という圧倒的な「社歴」と、薬師寺再建に象徴される「唯一無二の技術ブランド」です。これは単なる実績以上に、官公庁や宗教法人、大手デベロッパーに対する絶大な信用となっています。また、ZENホールディングス傘下であることで、グループ内からの安定的な案件流入と、高度な経営管理体制を享受できています。さらに、建築確認検査済証未取得物件再生という、設計・法規・施工が三位一体となった高度な専門ノウハウを内製化している点は、他社が容易に追随できない強力な参入障壁であり、これが高利益率を支える源泉であると考えます。
✔弱み (Weaknesses)
内部的な課題としては、その高い専門性がゆえに、特定のベテラン技術者や一級建築士への属人化が発生しやすい構造が挙げられます。財務諸表における固定資産の少なさは効率性の裏返しですが、一方で自社で保有する技術開発設備や実証フィールドが限定的である可能性を示唆しており、将来の破壊的イノベーションに対する投資をいかに行うかが鍵となります。また、受注産業特有のキャッシュフローの波があり、流動負債の大部分を占める工事未払金等の管理において、協力会社との支払条件や工程管理の最適化が、利益剰余金をさらに積み上げるためのボトルネックになり得ると推測されます。
✔機会 (Opportunities)
外部環境における機会は、2026年現在さらに加速する「カーボンニュートラル」と「防災・減災」への投資拡大です。再生可能エネルギー部門の設立に見られるように、社会インフラとしての建設需要は質の高いものへとシフトしており、同社のエンジニアリング力が活かせる場面は広がり続けています。また、中古マンション市場の拡大に伴う大規模修繕・リノベーションの需要は、首都圏を中心に今後数十年にわたって安定が見込まれます。さらに、DX技術(BIM/CIM)の導入により、複雑な伝統建築のデジタルアーカイブ化や、再生事業におけるシミュレーション精度を高めることで、業務効率を劇的に向上させるチャンスが到来しています。
✔脅威 (Threats)
直面する脅威は、建設業界全体の「2024年問題」に続く人手不足の慢性化と、熟練技能者の大量退職に伴う技術承継の断絶リスクです。特に伝統建築を支える職人の確保は死活問題であり、これに失敗すれば同社のコアコンピタンスを喪失する恐れがあります。また、景気後退による民間企業の設備投資抑制や、金利上昇に伴う不動産開発の冷え込みは、受注高を直撃する外部要因です。加えて、建築基準法をはじめとする各種法規制の改正により、既存物件の再生コストが増大した場合、同社のコンサルティング案件の成約率に影響を及ぼす可能性があるため、常に最新の動向にアンテナを張る必要があります。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、既存顧客であるマンション管理組合やビルオーナーに対し、第20期で達成した5億円超の利益を原資とした「デジタル・アフターサービス」の強化を推進すると推測します。具体的には、修繕履歴をクラウドで一元管理し、オーナーがいつでも資産状態を確認できるプラットフォームを提供することで、解約不能なロックイン効果を狙う戦略です。また、好調な「建築確認検査済証未取得物件再生事業」の営業体制を拡充し、大手不動産仲介会社や信託銀行との提携を深めることで、瑕疵のある物件の「出口戦略パートナー」としての地位を確立すべき時期にあります。採用面では、ZENグループのリソースを活用した積極的な技術職採用と、AIを活用した見積・設計支援システムの導入により、バックオフィスの生産性を20%以上引き上げ、更なる利益率の向上を目指すことが、2026年内の現実的な一手となると考えます。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

✔中長期的戦略
中長期的には、池田建設は「建設施工会社」から「建築アセットのライフサイクルマネジメント企業」への脱皮を完成させるのではないでしょうか。“千年を、〈かたち〉に” というスローガンを、単なる精神論ではなく、持続可能なビジネスモデルへと昇華させる戦略です。具体的には、自社で開発した再生技術や耐震補強ノウハウを、国内のみならず、地震リスクの高いアジア圏への技術輸出やライセンス供与を行うことで、フロー収入に依存しないストック型の収益基盤を構築することが予想されます。また、再生可能エネルギー部門を軸に、スマートシティにおけるインフラ保守とエネルギー供給を担う「地域エネルギー&建設プロバイダー」としての役割を担い、ZENホールディングス全体での不動産価値最大化に貢献するでしょう。財務的には、利益剰余金を100億円規模まで積み上げ、自己資本比率を40%台へ引き上げることで、不況時でも伝統建築の技術者を守り抜ける「鉄壁の財務基盤」を構築する。これこそが、池田建設が次の100年を生き抜き、日本の建築文化を守り続けるための王道戦略であると確信しています。伝統と革新の融合は、同社の決算書の中に既にその萌芽として現れています。
【まとめ】
池田建設株式会社の第20期決算は、90年超の歴史に裏打ちされた「老舗の強み」と、現代の社会課題をビジネスに変える「コンサルティング能力」が見事に結実した、非常に力強い内容でした。当期純利益521百万円、利益剰余金3,448百万円という実績は、同社が建設業界という激戦区において、価格競争に巻き込まれない「独自の価値」を提供できている証左です。薬師寺再建で培った極限の技術力が、マンションリニューアルや法規制不備物件の再生という現代の「難問」を解く鍵となり、それが確実な収益へと繋がっている構造は、多くの建設会社にとっての理想形と言えるでしょう。2026年、ZENグループという強力な傘の下で、同社はさらなる高みを目指しています。財務の安全性と収益性の高さを両立させつつ、再生可能エネルギーやDXといった未来への布石を着実に打つ姿には、経営者や投資家だけでなく、日本の街づくりに関わるすべての人々が注目すべき示唆が詰まっています。「建設はあすへの希望」。池田建設が描く明日は、これまで以上に明るく、そして確かな技術に守られた豊かなものになるに違いありません。
【企業情報】
企業名: 池田建設株式会社
所在地: 東京都千代田区九段南二丁目4番16号 九段ZENビル
代表者: 代表取締役 古賀 智道
設立: 1948年6月(創業1931年5月)
資本金: 100,000,000円
事業内容: 土木建築工事の請負、設計、監理、リニューアル、再生事業、経営コンサルティング
株主: 株式会社ZENホールディングス 100%
