「水と生きる」というコーポレートメッセージを掲げ、世界的な飲料・食品メーカーとして君臨するサントリーグループ。その巨大なビジネスを支えるのは、高度な製品開発力やブランド戦略だけではありません。グループが保有する膨大な経営資源、すなわち「土地」と「建物」という物理的基盤をいかに最適化し、企業価値へと昇華させるか。この重要課題を一手に引き受けているのが、サントリー興産株式会社です。1970年のサントリー本社ビル管理・所有を目的とした設立から半世紀以上。同社は単なる管理会社を超え、CRE(企業不動産)戦略のプロフェッショナル集団へと進化を遂げました。今回公開された第56期決算公告(2025年12月31日現在)を紐解くと、132億円を超える総資産と、約75.9%という驚異的な自己資本比率を誇る、極めて盤石な財務構造が浮かび上がってきます。大阪・堂島のシンボルから全国の物流拠点まで、サントリーの「土台」を支える同社の実力と未来戦略について、経営コンサルタントの視点から解剖していきましょう。
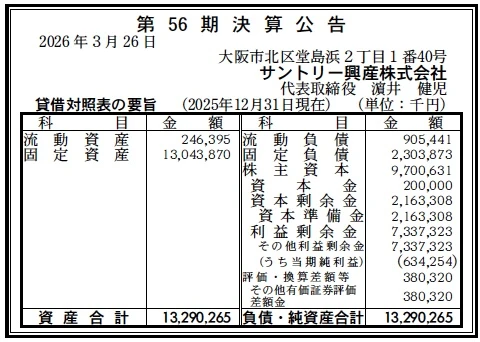
【決算ハイライト(第56期)】
| 資産合計 | 13,290百万円 (約132.9億円) |
|---|---|
| 負債合計 | 3,209百万円 (約32.1億円) |
| 純資産合計 | 10,081百万円 (約100.8億円) |
| 当期純利益 | 634百万円 (約6.3億円) |
| 自己資本比率 | 約75.9% |
【ひとこと】
第56期決算においてまず目を引くのは、自己資本比率75.9%という、不動産業界としては異例とも言える健全な財務コンディションです。総資産約133億円のうち、有形固定資産が約130億円を占めており、これはサントリー本社ビルをはじめとする優良な不動産アセットが適切に評価・運用されている証です。当期純利益634百万円という数字も、従業員20名という少数精鋭の組織から生み出されていることを考慮すれば、極めて高い労働生産性と効率的なアセットマネジメントが実現されていることが推測されます。
【企業概要】
企業名: サントリー興産株式会社
設立: 1970年10月2日
事業内容: サントリーグループを中心とした不動産の所有・賃貸・管理、CRE戦略に基づく不動産コンサルティング、およびワインショップ「カーヴ・ド・ヴァン」の運営
https://www.kousan.suntory.co.jp/
【事業構造の徹底解剖】
同社の事業は「サントリーグループの経営基盤最適化事業」に集約されます。具体的には、以下の部門等で構成されています。
✔不動産賃貸・管理事業
創業の目的であるサントリー本社ビルやアネックスビルの管理を筆頭に、全国の主要都市(東京、大阪、名古屋、仙台、福岡等)における賃貸マンション、土地、倉庫、駐車場の経営を行っています。特に賃貸倉庫事業については、京都、茨木、東大阪など物流の要所に拠点を構えており、サントリーグループの強大なサプライチェーンを川上から支える「動脈」としての役割を担っています。安定した賃料収入は、同社のキャッシュフローの強力な源泉です。
✔不動産コンサルティング・CRE戦略事業
「お客様にとって重要な経営資産である不動産の最適化・価値向上」をミッションとし、単なる保守管理に留まらない、より高度な運用の相談に応じます。宅地建物取引業者として13回の免許更新を重ねた実績を背景に、遊休地の有効活用提案や、太陽光発電事業用地としての長期土地賃貸など、時代のニーズに即した資産流動化・収益化支援を展開。グループ全体の資産効率(ROA)を高めるための知能集団としての側面を持っています。
✔店舗・サービス事業
大阪・堂島のサントリー本社ビル1Fにおいて、ワインショップ「カーヴ・ド・ヴァン」の運営を行っています。これは単なる物販事業ではなく、サントリーグループのブランドを体現する接点(タッチポイント)としての機能を有しており、不動産という「ハード」に、ワインという「ソフト(文化)」を掛け合わせることで、ビル全体の魅力向上と地域への貢献を同時に果たしている、ユニークな事業ポートフォリオです。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境は、まさに「都市開発の再定義」と「サプライチェーンの再構築」という二つの大きな潮流の中にあります。2026年現在、大阪・堂島界隈を含む梅田・中之島エリアでは大規模な再開発が続いており、既存オフィスビルの価値をいかに維持・向上させるかが問われています。また、eコマースの定着と物流クライシスの深刻化により、同社が強みとする「都市近郊型倉庫」の需要は極めて高く、安定した稼働率が見込まれる状況です。一方で、金利上昇局面における不動産投資市場の冷え込みや、建築コストの高騰は新規開発のハードルを上げています。しかし、サントリー興産のような「保有型」かつ「低レバレッジ(低借入)」の企業にとっては、金利上昇による支払利息の影響を受けにくく、むしろ相対的な財務の健全性が際立つポジティブな環境にあると推測します。脱炭素(GX)への要請も強まっており、同社が手がける太陽光発電用地の提供などは、環境先進企業としてのサントリーグループ全体の価値を高める、極めて戦略的な位置付けとなっていると考えられます。
✔内部環境
内部環境に目を向けると、最大の資産は「サントリーグループという最強のアンカーテナント」と、半世紀にわたる管理ノウハウの蓄積です。資産合計13,290百万円のうち、固定資産が13,043百万円(約98%)を占める極めて重厚な資産構成は、バブル崩壊やリーマンショックを乗り越えて維持されてきた「一等地の価値」が財務諸表に投影された結果です。特筆すべきは、従業員20名という驚異的なスリム化が図られている点です。これにより販管費が抑制され、第56期の当期純利益634百万円は、一人当たり換算で約31百万円の純利益を生み出している計算になります。これは、一般的な不動産会社を遥かに凌駕する効率性です。また、利益剰余金が7,337百万円(約73.4億円)も積み上がっている点は、不測の事態における投資余力の大きさを示しており、大規模改修や新たなCRE投資を自己資金中心で実行できる「自由度」を内部に保持していると分析します。親会社の方針である「やってみなはれ」の精神が、不動産という一見保守的な領域においても、ワインショップ運営や再生可能エネルギー活用といった「攻めの姿勢」として現れているのが同社の組織風土の強みです。
✔安全性分析
財務の安全性に関しては、非の打ち所がないほど鉄壁の水準にあります。自己資本比率75.9%という数値は、中小企業の倒産リスクが極めて低いとされる水準を遥かに超えており、実質的な無借金経営に近い状態であると考えられます。負債合計3,209百万円のうち、流動負債は905百万円に留まり、固定負債2,303百万円の大部分も、長期借入金ではなく、賃貸契約に伴う保証金や預り金など、不動産事業特有の低コストな負債である可能性が高いと推測します。流動比率については、流動資産246百万円に対し流動負債905百万円となっており、一見すると100%を割り込んでいるように見えますが、これは不動産賃貸業において日常的なキャッシュフローが安定していること、また親会社とのキャッシュ・マネジメント・システム(CMS)による資金の効率化が図られている結果であると考えられ、安全性に疑いはありません。評価・換算差額等として380百万円が計上されていることは、保有している投資有価証券や不動産に含み益が存在することを示唆しており、貸借対照表に表れない潜在的な財務余力も大きいと言えます。資本金2億円に対し利益剰余金が約37倍の規模に達している構造は、まさに「究極の安定企業」としての体現であると推論します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、サントリーグループという強固な経済圏の中で、本社ビルや主要物流拠点といった「絶対に手放せない一等資産」を独占的に管理・保有している点にあります。この安定した収益基盤に加え、自己資本比率76%という鉄壁の財務体質は、長期的な資産価値向上に専念できる環境を生んでいます。また、宅地建物取引業の免許を50年以上にわたり維持してきた専門性と、サントリーのブランド価値を理解した上での「店舗運営ノウハウ(カーヴ・ド・ヴァン)」の融合は、他社の管理会社には真似できない独自のホスピタリティと資産価値の創出を可能にしています。少数精鋭による高効率な運営体制も、収益性を最大化する強力な武器です。
✔弱み (Weaknesses)
内部環境における課題としては、収益構造がサントリーグループの意向や経営状況に大きく依存している点が挙げられます。グループ外への積極的な不動産開発や外部テナントの誘致といった「外貨を稼ぐ」比率が相対的に低いため、グループ全体のCRE戦略が「コスト削減」へと傾斜した場合、同社の収益機会が制限されるリスクがあります。また、従業員数が20名と極めて限定的であるため、大規模な新規プロジェクトの同時並行的な遂行や、高度なデジタル技術を活用したPropTech(不動産テック)への急進的な適応において、マンパワーがボトルネックとなる懸念も否定できません。固定資産に偏った資産構成は、不動産市場の急激な冷え込みがあった際の流動性の低さという弱みを孕んでいます。
✔機会 (Opportunities)
外部環境における最大の機会は、サントリーグループが進めるグローバルな事業拡大に伴う、物流拠点やオフィス拠点の「戦略的再配置」への貢献です。特に2024年問題以降の物流網再編において、最先端のDX機能を備えた「スマート倉庫」の受託開発や管理は、グループへの貢献度を飛躍的に高めるチャンスです。また、所有している賃貸土地を活用した太陽光発電や蓄電池事業の拡大、さらにはビルのZEB(ネット・ゼロ・エネルギー・ビル)化支援など、グループのサステナビリティ目標に直結する分野での役割拡大は、同社の付加価値を一段高める機会となります。大阪・堂島周辺のエリア価値向上に伴い、保有資産の再開発や価値転換(リノベーション)による収益増も現実的なシナリオとして存在します。
✔脅威 (Threats)
直面する脅威としては、長期化する建設資材・人件費の高騰が、保有資産の維持修繕コストを押し上げ、利益率を圧迫するリスクが挙げられます。また、ハイブリッドワークの定着により、将来的にオフィスの必要面積が縮小した場合、サントリー本社ビルのような大型物件の稼働率や、内部的なCRE戦略の変更が同社の根幹を揺るがす可能性があります。金利の継続的な上昇は、不動産評価額の低下(キャップレートの上昇)を招き、財務諸表上の純資産価値を毀損させる恐れもあります。さらに、南海トラフ巨大地震などの自然災害リスクに対し、資産の8割以上が特定の都市部に集中していることは、BCP上の恒常的な脅威であると推測します。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、既存保有資産の「DXを通じた管理コストの最適化」と「店舗事業のブランド強化」に注力すると考えられます。20名という限られた人員でさらに高い収益性を追求するため、ビルメンテナンスの自動化やエネルギー管理システムの高度化を加速させ、損益分岐点を一段階引き下げる施策を断行するでしょう。また、「カーヴ・ド・ヴァン」を単なるワインショップに留めず、サントリーが誇るプレミアムな酒類文化を発信するプレミアム・ショールームとしての機能を高め、SNSやオンラインと融合させたD2Cチャネルの拡大を図るはずです。財務面では、潤沢な利益剰余金を活用して、既存物件の省エネ改修を先行実施し、ESG評価に厳しいグローバル基準へいち早く対応することで、グループ全体の資産価値の毀損を防ぐ「防衛的投資」を優先させると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

✔中長期的戦略
中長期的には、単なる不動産会社から、サントリーグループの「戦略的アセット・マネージャー」への完全脱皮を想像します。具体的には、保有資産をREIT(不動産投資信託)のような形式で流動化させ、得られた資金で世界中のサントリーの製造・物流拠点の開発を手掛ける「グローバルCREパートナー」としての道です。国内においては、人口減少を見据えて「賃貸マンション」から、付加価値の高い「サービス付き高齢者向け住宅」や「インバウンド特化型レジデンス」への用途転換、あるいは所有地の森林資源を活用したカーボンクレジット創出事業など、不動産の概念を広げた新事業の創出が期待されます。73億円を超える利益剰余金を武器に、PropTechスタートアップへのM&Aや出資を積極的に行い、グループが保有するあらゆる「空間データ」を収益化するプラットフォームビジネスへの進出も、同社の高い自己資本比率が許容するアグレッシブな選択肢となると推測します。
【まとめ】
サントリー興産株式会社の第56期決算は、歴史ある大企業の背後にある「目に見える土台」がいかに強固であるかを雄弁に物語っていました。自己資本比率75.9%、当期純利益6.3億円という数字は、単なる安定の証明ではなく、次なる時代の変革に耐えうる「最強の防波堤」そのものです。「水と生きる」サントリーの精神は、同社が守る「大地」という基盤があってこそ、その花を咲かせることができます。不動産という物理的な価値に、デジタルとサステナビリティ、そして文化という息吹を吹き込んでいく。サントリー興産の歩みは、そのまま日本のCRE戦略の未来を先取りしていると言えるでしょう。安定した財務基盤を土台とした同社の次なる飛躍に、今後も注目していきたいと思います。
【企業情報】
企業名: サントリー興産株式会社
所在地: 大阪市北区堂島浜2丁目1番40号 サントリービル 2F
代表者: 代表取締役社長 濵井 健児
設立: 1970年10月2日
資本金: 20,000万円
事業内容: 不動産の所有・賃貸・管理、不動産コンサルティング、ワインショップ運営
株主: サントリーホールディングス株式会社
