ビジネスの世界において「顧客を知ること」は、時代を問わず普遍的な成功の鍵ですが、デジタル化が極限まで進んだ現代においては、その「知り方」の質が問われています。今回取り上げるキヤノンエスキースシステム株式会社は、社名にある「エスキース(下絵)」という言葉の通り、企業の未来を描くための強固な情報基盤を構築する専門家集団です。キヤノン電子グループの中核として、CRM(顧客関係管理)や名刺管理サービス「アルテマブルー」を展開する同社が、2025年12月期においてどのような財務的成果を収めたのか。自己資本比率が95%を超えるという、驚異的な財務健全性の裏側にある経営戦略とは。2026年4月現在の最新データに基づき、ITソリューションのフロントランナーが描くビジネスの「下絵」とその真価を、経営戦略コンサルタントの視点で読み解いていきます。
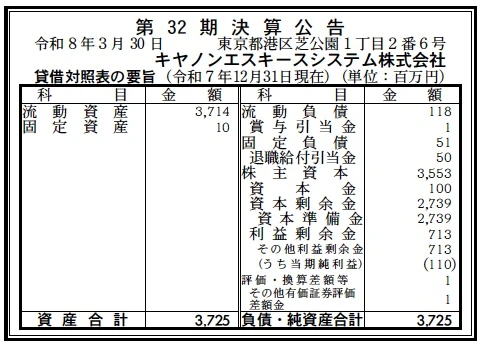
【決算ハイライト(第32期)】
| 資産合計 | 3,725百万円 (約37.3億円) |
|---|---|
| 負債合計 | 169百万円 (約1.7億円) |
| 純資産合計 | 3,556百万円 (約35.6億円) |
| 当期純利益 | 110百万円 (約1.1億円) |
| 自己資本比率 | 約95.5% |
【ひとこと】
第32期の決算は、自己資本比率が約95.5%という、ITサービス業界でも極めて異例なほど盤石な財務基盤が際立っています。流動資産が資産合計のほぼ全域(約99.7%)を占めており、現預金や売掛金を中心とした極めてキャッシュリッチな経営体質を維持しています。当期純利益110百万円を確実に計上しており、キヤノングループとしての安定感と、SaaS事業の積み上げによる収益の堅実さが如実に表れた内容です。
【企業概要】
企業名: キヤノンエスキースシステム株式会社
設立: 1994年9月
株主: キヤノン電子株式会社(100%)
事業内容: 企業向けCRM導入サービス、クラウド名刺管理サービス「アルテマブルー」の提供、アプリケーション開発支援ツールの販売、医用用語日本語入力システムの提供
【事業構造の徹底解剖】
同社の事業は「企業のデジタルトランスフォーメーションを支える顧客管理・開発支援事業」に集約されます。具体的には、以下の部門等で構成されています。
✔SFA/CRMソリューション部門
Microsoft Dynamics 365を核とした統合CRM(顧客関係管理)の導入支援を行っています。単にシステムを導入するだけでなく、企業の営業組織に合わせた戦略的な営業活動(SFA)を可能にするためのカスタマイズや運用コンサルティングを提供しています。事例として福岡ソフトバンクホークスやエー・アンド・デイなど、多様な業界への導入実績を持ち、組織的な営業力の強化という提供価値によって、大手企業からの厚い信頼を獲得しています。
✔クラウド名刺管理「アルテマブルー」部門
個人に埋没しがちな名刺情報を全社的な資産へと変えるクラウドサービスを展開しています。同サービスの最大の特徴は、kintoneやMicrosoft Dynamics 365といった主要なSFA/CRMツールとシームレスに連携できる点にあります。名刺のスキャンからデータ化、そして顧客管理システムへの自動反映という一連のプロセスを自動化することで、営業現場の入力負担を軽減し、人脈の可視化による商談機会の最大化を支援しています。
✔開発プラットフォーム・医用辞書部門
「Team Developer」や「TD mobile」といった、システム開発の生産性を飛躍的に向上させるツールの販売・導入を行っています。また、医療現場に特化した日本語入力システム「医用辞書」は、70万語以上の専門用語を収録し、2,800以上の施設で導入されるなど、ニッチながらも公共性の高い領域で強固なシェアを持っています。これらの多様な製品群が、特定の市場動向に左右されない多角的な収益構造を形作っています。
【財務状況等から見る経営環境】
✔外部環境
2026年4月現在の国内IT市場において、企業のDX投資はもはや一時的な流行ではなく、生存戦略としての定着を見せています。特に、人手不足を背景とした営業プロセスの効率化や、データに基づく科学的な意思決定へのニーズは、中堅・中小企業へも波及しています。CRM/SFA市場はグローバルプレイヤーと国内勢が激しく競合していますが、同社が主軸とするMicrosoftエコシステムとの親和性は、Office製品を標準利用する日本企業にとって極めて高い選定動機となっています。一方で、AI(人工知能)を活用した顧客分析や自動メール生成など、SaaS製品に対する要求水準は急速に高度化しており、単なる管理ツールから「成果を出すためのインテリジェンス」への進化が求められています。また、セキュリティや個人情報保護に対する規制の強化は、キヤノングループというブランド背景を持つ同社にとって、信頼という名の参入障壁を築く上で有利なマクロ要因として働いていると推測されます。
✔内部環境
同社の内部環境における最大の武器は、30年を超える歴史の中で培われた「導入コンサルティングの知見」と、キヤノングループとしての強力な顧客接点にあります。財務諸表を見ると、3,725百万円の総資産に対して有形固定資産がわずか10百万円(約0.3%)しかなく、自社ビルや大規模設備を持たない徹底した身軽な経営を実現しています。これは、ITサービス業として理想的な資産構成であり、売上の多くがエンジニアの技術力やソフトウェアのライセンス料に依拠していることを示唆しています。また、資本準備金が2,739百万円、利益剰余金が713百万円と厚く積み上がっており、研究開発や新たなSaaS開発に向けた「原資」は十分すぎるほど確保されています。名刺管理からCRM、開発ツール、医療用辞書まで、顧客の属性が異なる複数の事業を並走させることで、景気循環による特定セクターの投資抑制リスクを分散できている点も、組織的な強みであると分析されます。
✔安全性分析
貸借対照表の数値から導き出される財務の安全性は、日本国内の全産業の中でもトップクラスの極めて高い水準にあります。自己資本比率は約95.5%と、事実上の「無借金経営」を超えた、極めて強固な財務体質です。負債合計169百万円に対し、純資産合計が3,556百万円であり、万が一の不測の事態においても経営が揺らぐリスクは皆無と言えます。流動比率(流動資産3,714百万円 ÷ 流動負債118百万円)に至っては約3,147%という天文学的な数値を示しており、短期的な支払能力に不安を抱く要素は一切見当たりません。この過剰とも言える安全性は、親会社であるキヤノン電子のグループ戦略の一環である可能性が高いですが、同社単体としても、顧客に対して「長期にわたってサービスを提供し続ける」というITベンダーとしての最大の信頼を担保しています。利益剰余金の中に当期純利益110百万円が含まれており、無理な投資に走ることなく、確実にキャッシュを積み上げながら成長している姿が見て取れます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
キヤノングループという圧倒的なブランド力と信頼性が、エンタープライズ市場における強力な営業基盤となっています。また、自己資本比率約95%を超える盤石な財務基盤は、長期的な保守運用が求められるCRM事業において顧客に絶大な安心感を与えています。製品面では、名刺管理「アルテマブルー」とDynamics 365やkintoneといった他社プラットフォームとの高度な連携能力を有しており、顧客の既存資産を活かした導入提案ができるエンジニアリング力が、競合他社に対する決定的な差別化要因となっています。
✔弱み (Weaknesses)
極めて高い安全性の一方で、資産のほとんどが流動資産(現預金等)として滞留しており、資本効率(ROE)を最大化させるための積極的な再投資や、独自プロダクトの大規模なマーケティング投資に踏み切っていない印象を受けます。また、Microsoft Dynamics 365など他社プラットフォームをベースとした事業構造であるため、基盤となるプラットフォーム側のライセンス方針や技術仕様の変更による影響を直接的に受けやすく、独自の付加価値をどこまで高められるかが常に問われる立場にあると言えます。
✔機会 (Opportunities)
国内企業におけるDX投資の裾野拡大に伴い、CRM/SFAの未導入層(特に中堅企業)が新たなターゲットとして浮上しています。また、生成AIを活用した名刺データの自動解析や、CRM内の情報に基づく営業シナリオの自動作成など、最新技術をプロダクトに統合することで、既存顧客の単価向上や新規顧客の獲得を加速させる絶好の機会にあります。さらに、医療DXの推進により「医用辞書」のクラウド展開や電子カルテ連携など、公共・医療分野でのさらなるシェア拡大も見込まれます。
✔脅威 (Threats)
Salesforceを筆頭とする巨大なグローバルプレイヤーとのシェア争いに加え、安価で操作性の高い国産SaaSベンダーが次々と台頭しており、機能の同質化(コモディティ化)による価格競争のリスクが強まっています。また、IT人材の採用難と人件費の高騰は、同社の強みであるコンサルティング能力を維持するためのコスト増大に直結します。さらに、サイバー攻撃の高度化により、名刺という機微な個人情報を扱うクラウド事業者として、セキュリティ対策への継続的な巨額投資が不可欠な状況が続いています。
【今後の戦略として想像すること】
✔短期的戦略
まずは、現在好調な「アルテマブルー」とkintoneの連携ソリューションをさらに強化し、中小企業のDX導入ニーズを効率的に刈り取ることが優先課題となると推測されます。財務面に多大な余裕があるため、AIによる名刺読み取り精度の向上や、多言語対応といった機能アップデートに開発リソースを集中させ、ユーザー満足度を高めることで解約率を極限まで低減させるはずです。また、キヤノングループ内の他法人との連携を強め、複合機等のハードウェア販売ルートを通じたクロスセル(セット販売)を強化し、営業コストを抑えながら新規顧客を獲得する戦略を推進すると考えられます。負債が極めて少ない現状を活かし、特定のニッチ技術を持つスタートアップとの資本業務提携なども、スピード感を持って検討できる立場にあります。
✔中長期的戦略
長期的には、単なる「ツール提供者」から、顧客企業の「人脈とデータの資産運用パートナー」への変貌を目指すと想像されます。蓄積された膨大な名刺データやCRMの活動履歴を匿名化・統計化し、業界別の営業トレンドや成約パターンを分析して提供する「データコンサルティング」を新たな収益の柱に育てる姿が描けます。また、キヤノン電子が強みを持つハードウェア技術(画像認識等)と、自社のソフトウェア開発力を融合させ、次世代の「スマートオフィスソリューション」を構築することも期待されます。現在、流動資産として眠っている潤沢な資金を活用し、自社ブランドのSaaS製品を垂直立ち上げするためのM&Aや、海外市場への再進出も、長期的な成長持続のためには有力な選択肢となるでしょう。「エスキース(下絵)」として描いた顧客基盤の上に、AIやデータ解析という「彩色」を施し、企業の営業活動を根本から再定義するような、高付加価値なデータプラットフォームの構築が同社の目指すべき将来像であると確信します。
【まとめ】
キヤノンエスキースシステム株式会社の第32期決算は、ITサービス業界における「安定」と「信頼」の一つの究極形を示しています。自己資本比率95.5%という鉄壁の守りは、変化の激しいソフトウェア市場において、顧客が安心して自社の基幹データを預けられることを意味し、それ自体が強力なブランド価値となっています。しかし、その強固な基盤は決して保守的な停滞を意味するものではありません。「エスキース」という社名に込められた、お客様の発展を支える下地作りという精神は、名刺管理とCRMを融合させた戦略的なソリューションへと結実しており、企業の「人脈」という見えない資産を「利益」へと変える魔法のような役割を果たしています。今後、AIのさらなる進化によって顧客接点のあり方が劇的に変わる中、同社がどのような新しい「下絵」を描き、日本のビジネスシーンを塗り替えていくのか。その堅実かつ志の高い歩みは、キヤノングループの枠を超えて、デジタル時代の企業経営における一つの希望となることでしょう。
【企業情報】
企業名: キヤノンエスキースシステム株式会社
所在地: 東京都港区芝公園1-2-6
代表者: 代表取締役社長 栗原 良行
設立: 1994年9月
資本金: 100百万円
事業内容の詳細: 企業向けCRM導入サービス、名刺管理サービス「アルテマブルー」、アプリケーション開発支援ツール、医用用語日本語入力システムの提供
株主: キヤノン電子株式会社
