巨大なクレーンが空を仰ぎ、最新の重機が大地を拓く。私たちの街が形作られ、災害からの復興が進むその足元には、常に「建設機械レンタル」という巨大なインフラが存在しています。日本を代表する建機レンタルグループの司令塔、株式会社アクティオホールディングス。2026年、建設業界が「2024年問題」の定着による労働力不足の深刻化や、脱炭素社会に向けたグリーントランスフォーメーション(GX)という歴史的転換点にある今、同社はどのような経営の羅針盤を掲げているのでしょうか。今回公開された第22期の決算データは、1,172億円を超える膨大な総資産と、グループ連結売上高3,739億円を支える盤石なガバナンス体制を物語っています。経営戦略コンサルタントの視点から、単なる「貸し出し」を超えた「レンサルティング®」の真価と、未来の社会資本を支える同社の強靭な財務基盤を論理的に紐解いていきます。
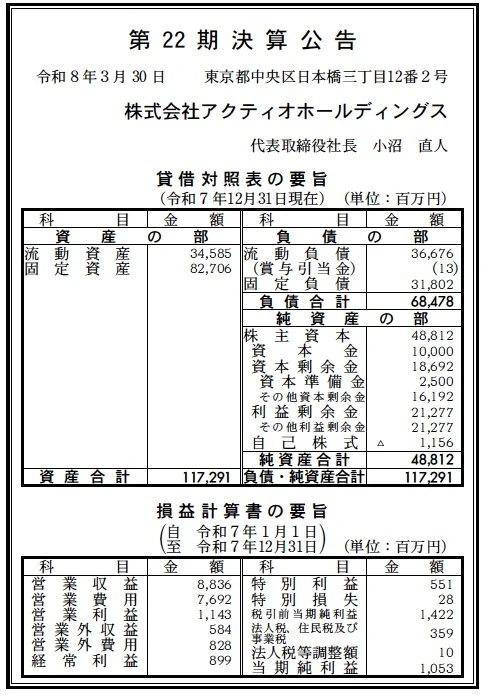
【決算ハイライト(第22期)】
| 資産合計 | 117,291百万円 (約1,172.9億円) |
|---|---|
| 負債合計 | 68,478百万円 (約684.8億円) |
| 純資産合計 | 48,812百万円 (約488.1億円) |
| 当期純利益 | 1,053百万円 (約10.5億円) |
| 自己資本比率 | 約41.6% |
【ひとこと】
第22期の決算は、持株会社として極めて安定した収益構造と強固な資産基盤を維持していることを示しています。自己資本比率41.6%は、膨大なレンタル資産を保有する装置産業的なグループの頂点として、健全な財務バランスを保っている証左です。1,053百万円の純利益は、グループ各社からの配当や経営管理料が安定して流入していることを意味しており、持続的な投資を可能にするキャッシュ創出力を高く評価できます。
【企業概要】
企業名: 株式会社アクティオホールディングス
設立: 2013年4月(持株会社化)
事業内容: アクティオグループ全体の経営戦略立案、統括、不動産事業、ファイナンス業務。国内および東南アジアを中心としたグローバルな建機レンタル・製造・販売・建設ネットワークの司令塔。
【事業構造の徹底解剖】
同社の事業は「グループ持株・アセットマネジメント事業」に集約されます。具体的には、以下の部門等で構成されています。
✔グループ経営統括・戦略策定業務
中核企業である株式会社アクティオをはじめ、共成レンテム、アクティオタイランドなど、国内外に広がる1万人規模の従業員を擁するグループ全体の舵取りを担っています。2024年から導入された7支社制の最適化や、2026年1月に設置された「ダイバーシティ推進室」に象徴される人的資本経営の推進など、組織の柔軟性と強靭さを高めるための意思決定を行っています。単なる管理に留まらず、各社のノウハウを融合させることでシナジーを最大化させる司令塔の役割を果たしています。
✔不動産・ファイナンス支援業務
グループが保有する広大な拠点網の管理や、新規出店に伴う不動産戦略を統括しています。1,172億円にのぼる資産の多くは、グループの事業継続に不可欠な物理的アセットであり、これらを効率的に運用することで安定した基盤を構築しています。また、グループ各社に対する資金供給や財務の最適化を行うファイナンス機能を提供し、大規模な重機導入や海外展開といった多額の資金を必要とする投資判断を支える、グループの金庫番としての機能を担っています。
✔レンサルティング®(コンサルティングのあるレンタル)の高度化支援
「便利で助かる」という顧客体験を追求し、独自の提案型ビジネスである「レンサルティング®」の品質をグループ全体で担保するための基盤整備を行っています。DX(デジタルトランスフォーメーション)の推進を最重要課題に据え、蓄積された膨大な利用データと最新テクノロジーを融合。ただ機械を貸すのではなく、現場の課題を解決するための「知恵」と「技術」をセットで提供する、高付加価値なレンタルモデルの標準化を主導しています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の建設業界を取り巻く外部環境は、慢性的かつ深刻な労働力不足という構造的課題に直面しています。建設従事者の高齢化と若手の入職減少により、現場では「人手に頼らない施工」への投資意欲がかつてないほど高まっており、ICT建機や自動運転技術を伴うレンタル機械への需要が加速しています。また、政府が進める国土強靭化計画の継続や、激甚化する自然災害への迅速な復旧対応が求められる中で、自前で機械を所有するリスクを避け、柔軟な調達を可能にするレンタル市場の重要性は増す一方です。一方で、脱炭素(カーボンニュートラル)への規制強化により、電動重機や水素燃料を用いた機器への移行というグリーントランスフォーメーション(GX)の波が押し寄せており、これらに対応するための先行投資負担が業界全体の課題となっています。円安の長期化による輸入部品・重機の価格上昇や、エネルギーコストの高騰なども利益を圧迫する要因となりますが、同社のような大規模な調達力を有するグループにとっては、相対的な価格交渉力や供給安定性が強力な優位性として機能していると考えられます。
✔内部環境
内部環境を詳細に見ると、同社は日本国内だけでなく東南アジアを中心としたグローバル展開においても「現地密着型」のモデルを確立していることが分かります。タイ、台湾、マレーシア、シンガポール、インドネシアといった成長市場において、日系企業のサポートに留まらず、現地企業のニーズを深く理解したサービスを展開している点は、国内市場の成熟を補って余りある成長エンジンとなっています。貸借対照表を見ると、資産合計117,291百万円のうち固定資産が82,706百万円と約7割を占めており、これはグループの物理的な拠点やレンタル車両・重機といった、収益の源泉となる「稼ぐアセット」への投資が極めて分厚いことを示しています。利益剰余金が21,277百万円積み上がっている点は、長年にわたる着実な利益の蓄積を反映しており、これが大規模な景気変動や災害発生時にも揺るがない強固な内部留保となっています。また、小沼会長・小沼社長によるリーダーシップのもと、創業以来の「水中ポンプの修理」という現場主義の精神が全社に浸透しており、高度な専門性と人間的な信頼関係を融合させた独自の組織文化が、競合他社に対する不可視の参入障壁として機能していると分析します。
✔安全性分析
財務の安全性については、装置産業に近いレンタルビジネスの持株会社としては、極めて高い健全性を保持しています。自己資本比率約41.6%という数値は、多額の有利子負債を抱えがちな同業界において、自社の資本で資産の4割以上を賄えていることを意味し、金融機関からの極めて高い信用力を裏付けています。負債合計68,478百万円のうち、流動負債が36,676百万円、固定負債が31,802百万円とバランス良く構成されており、短期的な支払い能力と長期的な投資資金のミスマッチが抑制されています。流動比率は約94%と100%をわずかに下回っていますが、持株会社という性格上、グループ内キャッシュ・プーリング・システム等による機動的な資金移動が可能であると考えられ、資金繰りの実質的な安全性に懸念はないと推察されます。特筆すべきは、資本金10,000百万円に対し、利益剰余金がその2倍以上の規模に成長している点です。これは、株主還元と再投資のバランスが適切に保たれ、自律的な成長フェーズにあることを証明しています。金利上昇局面においても、これほど厚い純資産(48,812百万円)を保持していれば、利払い負担増に対する耐性は非常に強く、日本の建設インフラを支える「最後の砦」としての安全性を完遂していると判断します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、国内屈指のレンタル資産保有量と、それを支える高度な整備メンテナンス体制にあります。機械を貸すだけでなく、「止まらない現場」を支える技術力が「アクティオブランド」の信頼の核となっています。また、レンサルティング®という独自のビジネス哲学に基づいた提案力や、2024年から本格稼働した7支社制による迅速な地域密着型オペレーション、さらには東南アジア全域をカバーする広大なネットワークは、他社の追随を許さない物理的・戦略的な優位性です。約42%という高い自己資本比率に裏打ちされた財務的な独立性も、大胆な投資を可能にする強力な内部資源であると考えます。
✔弱み (Weaknesses)
内部的な課題としては、事業の根幹が「建設機械」という物理的なアセットに依存しているため、景気後退時の設備稼働率低下が利益率に直接的に響きやすい構造が挙げられます。また、1万人を超える巨大な組織となったことで、小沼会長が大切にする「現場主義の精神」や「修理の技術」を、全ての末端社員まで均一に伝承し続けるための教育コストや技能承継の難易度が高まっています。さらに、多角的なグループ展開を進める中で、各社間のシステム統合やデータの標準化において、スタートアップ的なスピード感に欠ける「大企業病」への警戒が常に必要であると推測されます。
✔機会 (Opportunities)
外部環境における最大の機会は、建設現場の「デジタル化と自動化」の本格普及です。人手不足を背景に、単なる機械提供から、施工計画の策定やICTによる現場管理といった「役務・サービス」への需要がシフトしており、同社が培ってきたコンサルティング力が収益機会を飛躍的に拡大させる好機です。また、GX(脱炭素)対応としての電動建機シェアリング市場の立ち上がりや、大規模なインフラ更新需要の継続も安定的な追い風となります。海外、特に東南アジアのインフラ整備ブームは依然として旺盛であり、日本発の高品質なレンタル管理モデルを標準化させるチャンスが広がっています。
✔脅威 (Threats)
直面する脅威としては、建設コストの高騰による施主の投資意欲の減退や、工事の中断・延期リスクが挙げられます。また、メーカーによる直接レンタルの強化や、異業種(IT・テック企業)による建機マッチングプラットフォームの台頭が、従来の「貸し手」としての地位を脅かす可能性があります。気候変動による大規模災害の頻発は、短期的には復旧需要を生むものの、中長期的にはグループが保有する拠点や資産に対する物理的な毀損リスクを高め、保険料の上昇や対策コストの増大を招く懸念があります。さらに、世界的な金利高騰が長期化した場合、多額のアセットを抱える同社の資金調達コストに影響を及ぼす恐れがあると考えられます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、2024年に導入された7支社制のメリットを最大限に引き出す「地域特化型レンサルティング®」の深掘りを最優先に進めると推察されます。2026年4月に記事を作成している現在、建設業界の労働規制が完全定着したことを受け、現場の稼働時間を最大化させるための「24時間デジタル・メンテナンス体制」を全国の拠点で拡充するでしょう。具体的には、AR(拡張現実)を活用した遠隔修理指示システムや、AIによる重機の故障予兆検知をグループ全体へ横断的に展開し、ダウンタイムを極限までゼロに近づけることで、競合他社に対する圧倒的なサービス品質の差を見せつけるはずです。また、1,053百万円の純利益を原資に、人手不足を補う「オペレーター付きレンタル」や「ICT施工支援チーム」の人的資本への投資を加速させ、単純な機械貸しから「解決策の提供」への単価アップを徹底。現場での生産性向上という実利を顧客に提供することで、原材料費高騰に伴う価格改定を適切に浸透させ、収益構造のさらなる強靭化を図る戦略をとるものと考えられます。
✔中長期的戦略
中長期的には、物理的な機械の販売・レンタル会社から、「循環型社会(サーキュラーエコノミー)を支える次世代インフラ・プラットフォーマー」への進化を目指すと推察されます。具体的には、自社で開発・製造する機械のエネルギー効率を極限まで高めた「ゼロエミッション・レンタル・ライン」の確立と、使用済み部品の完全リサイクルモデルの構築です。これは、アクティオホールディングスを「建設機械の管理会社」から「持続可能な社会資本のトータルプロデューサー」へとリポジショニングさせる戦略を意味します。グローバル展開においては、東南アジアの各拠点において現地の大学や研究機関と連携した「技術育成センター」を設立し、現地の熟練工を育成することで、日本式の「整備品質」をグローバルスタンダード化し、独占的な地位を築くと想像されます。デジタル面では、グループが保有する数万台の重機の稼働データを核とした「建設版スマート・プラットフォーム」を構築し、他業界(保険、金融、物流)とのデータ連携による新しいサービス収益(リカーリングビジネス)の創出を模索するでしょう。最終的には、「アクティオがなければ日本のインフラは止まる」と言わしめるほどの圧倒的な社会的価値を確立することが、同社の真の戦略的ゴールであると考えます。
【まとめ】
株式会社アクティオホールディングスの第22期決算は、同社が日本の、そして世界の建設インフラを支える巨大な「心臓部」として、いかに盤石な収益基盤と将来への変革意欲を併せ持っているかを鮮明に示しました。1,172億円を超える資産と約42%の自己資本比率は、激動するグローバル競争において、長期的な視点で「創造と革新」を追求し続けるための絶対的な盾です。1,053百万円の純利益は、単なる業績の結果ではなく、一つひとつの現場で顧客と向き合い、汗を流してきたグループ1万人の「誠実な提案」に対する社会からの信頼の対価に他なりません。レンサルティング®という哲学を通じて、必要な時に、必要なものを、知恵と共に届ける。そのミッションは、同社が担う高度なガバナンスと、地域に根ざした支社ネットワークによって、今日もどこかの街を創り、誰かの暮らしを守ることです。100年企業に向けて加速するアクティオの挑戦が、未来の社会をいかに鮮やかに彩っていくのか。今後のさらなる飛躍と社会的価値の向上に、今後も大きな期待が寄せられると考えられます。
【企業情報】
企業名: 株式会社アクティオホールディングス
所在地: 東京都中央区日本橋3-12-2 朝日ビルヂング9階
代表者: 代表取締役社長 小沼 直人
設立: 2013年4月(持株会社化)
資本金: 10,000百万円
事業内容: アクティオグループ会社の統括、不動産事業、ファイナンス、管理業務等
