エネルギーの動脈とも言えるパイプライン。私たちが日々当たり前のように享受している天然ガスの安定供給を支える、その「見えないインフラ」の裏側には、どのような経営基盤が隠されているのでしょうか。今回は、日本最大のエネルギー開発企業であるINPEXグループの国内輸送部門を担う、株式会社INPEXパイプラインの最新決算を紐解きます。総延長1,500kmを超える広大なネットワークを維持し続けるための財務構造や、脱炭素社会に向けた次世代エネルギーへの転換という歴史的転換点において、同社がどのような戦略を描こうとしているのか。単なる数字の羅列を超えて、日本のエネルギー安全保障の現在地と未来の姿を、経営コンサルタントの視点から考察していきます。
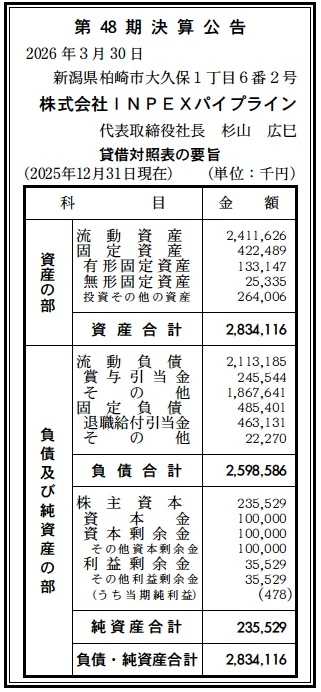
【決算ハイライト(第48期)】
| 資産合計 | 2,834百万円 (約28.3億円) |
|---|---|
| 負債合計 | 2,599百万円 (約26.0億円) |
| 純資産合計 | 236百万円 (約2.4億円) |
| 当期純利益 | 0百万円 (約0.0億円) |
| 自己資本比率 | 約8.3% |
【ひとこと】
今回の決算数値でまず目を引くのは、総資産約2,834百万円という巨大なインフラを抱えながら、当期純利益が実質的に均衡状態(0百万円)にあるという点です。これは、同社が利益の最大化を追求する営利組織としての側面よりも、親会社であるINPEXグループ内のコストセンター的役割、あるいは公共インフラの維持に特化した機能会社としての特性が強く現れている結果であると推測されます。自己資本比率の低さもインフラ企業特有の姿と言えるでしょう。
【企業概要】
企業名: 株式会社INPEXパイプライン
設立: 1979年
株主: 株式会社INPEX JAPAN
事業内容: 天然ガスの輸送およびパイプライン施設の保守・管理を一手に担う専門企業。
https://www.inpex-pipeline.co.jp/
【事業構造の徹底解剖】
同社の事業は「天然ガス輸送・保守管理事業」に集約されます。具体的には、以下の部門等で構成されています。
✔広域パイプライン輸送業務
新潟県を起点として、関東、甲信、北陸、東海地方にまたがる総延長約1,500kmのパイプラインを運用しています。24時間365日体制の監視センターを核とし、需要予測に基づいたガスの流量・圧力調整を行うことで、需要家への安定供給を実現する中核的な役割を担っています。
✔施設保全・パトロール業務
沿線に配置された10支所・3分室のネットワークを活用し、日々の路線パトロールや設備点検を実施しています。第三者工事による損傷防止のための立ち合いや、地震等の災害に備えた遮断設備の維持管理など、物理的な安全性を担保するための専門的な技術力を提供しています。
✔用地および許認可管理業務
パイプラインが通過する土地の借地契約管理や、官公庁への許認可申請、さらには工事の際の地元交渉といった渉外業務を担っています。地下に埋設されたインフラを維持するために不可欠な、ステークホルダーとの関係構築を長年にわたり継続しています。
【財務状況等から見る経営環境】
✔外部環境
日本国内におけるエネルギー情勢は、2050年のカーボンニュートラル実現に向けたグリーン・トランスフォーメーション(GX)の加速により、極めて重要な局面を迎えています。天然ガスは石炭や石油と比較して燃焼時の二酸化炭素排出量が少ないため、再生可能エネルギーへの完全移行までの期間を支える低炭素エネルギーとしての需要が依然として底堅く推移しています。しかしながら、ロシア・ウクライナ情勢の長期化によるエネルギー供給の不安定化や国際価格の変動は、国内のエネルギー政策全体に大きな影を落としており、安定的な供給インフラを維持する同社の責任は重みを増しています。また、水素やアンモニアといった次世代エネルギーへの転換を促す政府の政策動向も、既存のパイプライン資産をいかに有効活用するかという観点から、長期的な外部環境の決定要因になると考えられます。市場全体としては、少子高齢化に伴う国内需要の頭打ちという課題がある一方で、インフラの老朽化対策や高度化に対する規制要件の強化が、業界全体の標準を引き上げる要因となっていると推論されます。
✔内部環境
同社の内部環境における最大の特徴は、親会社である株式会社INPEX(旧国際石油開発帝石)との密接な補完関係にあります。単独で利益を追求するのではなく、グループ全体のエネルギーバリューチェーンにおいて「輸送と保安」という極めて専門性の高い機能を担っています。資産構成を見ると、流動資産が約2,412百万円と大半を占めており、これは親会社等との決済や運転資金としての性格が強いものと考えられます。一方で、有形固定資産が約133百万円となっている点は、パイプラインそのものの資産保有主体が親会社である可能性を示唆しており、同社はあくまでその「管理・運用」に特化した組織体制を構築していると推測されます。また、DX(デジタルトランスフォーメーション)への取り組みとして、車載型ガス漏れ検知システムやドローンの活用を推進しており、限られた人的資源で広大なネットワークを維持するための効率化が進んでいる点は、技術的な優位性として評価できます。このような専門特化型のコスト構造は、売上高の変動に左右されにくい安定した運営基盤を形成していると考えられます。
✔安全性分析
財務面での安全性については、一般的な事業会社と比較すると自己資本比率が約8.3%と低位に留まっていることが確認できます。しかし、これは同社が100%子会社であり、負債の大部分が親会社等に関連する項目や、インフラ維持のための合理的な債務である可能性が高いため、直ちに経営の健全性に疑義が生じる性質のものではないと考えられます。負債合計約2,599百万円のうち、流動負債が約2,113百万円を占めており、短期的な支払い能力を示す流動比率は約114%と、最低限の安全性は確保されています。また、引当金として賞与引当金(約246百万円)や退職給付引当金(約463百万円)が適切に計上されている点は、将来の費用負担に対して計画的な準備が行われている証左と言えます。固定負債が比較的少なく、資産の大部分が流動性の高い項目で構成されていることから、急激な資金需要に対してもグループ内での調整を含めた対応力は保持されていると推察されます。総じて、親会社の強固な信用力を背景とした「グループ一体型の財務安全性」を維持している状態であると判断できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、新潟県から首都圏、東海地方へと広がる総延長約1,500kmの広域パイプラインという、代替不可能な物理的インフラを管理運用していることです。このネットワークは参入障壁が極めて高く、エネルギー供給の根幹を支える独占的な地位を形成しています。また、24時間365日の監視体制や全国10カ所の支所による迅速な保安体制といった、数十年にわたり蓄積された保守・運用の専門知識は、他社の追随を許さない無形の資産となっていると考えられます。さらに、日本最大のエネルギー企業であるINPEXグループの直系子会社として、グループの戦略に沿った安定的な業務受注と、高度な技術開発へのアクセスが保証されている点も、事業継続における強力な優位性であると推測されます。
✔弱み (Weaknesses)
事業構造上の弱みとしては、親会社であるINPEXグループの国内天然ガス事業の動向に業績が完全に依存している、受託体質の強さが挙げられます。独自の顧客開拓や収益源の多角化には制約があり、グループ内の戦略変更が経営に直接的な影響を及ぼすリスクを常に内包しています。また、広大な地下埋設資産を管理するため、老朽化に伴う維持管理費用の増加や、予期せぬ地形変化への対応といったコスト増要因が恒常的に存在しており、収益性を圧迫する要因となりやすい点が懸念されます。自己資本比率の低さも、独立した事業主体としての資金調達の柔軟性を制限する一因となっていると考えられますが、これはグループ戦略の裏返しでもあり、単体での課題というよりは構造的な特性と言えます。
✔機会 (Opportunities)
今後の大きな機会としては、世界的な脱炭素の流れの中で既存のパイプライン網を「水素」や「アンモニア」といった次世代エネルギーの輸送インフラとして再定義し、活用していく可能性が挙げられます。ゼロから輸送網を構築するコストを考えれば、既に確立された権利関係と物理的ルートを持つ同社の資産価値は、エネルギー転換期において飛躍的に向上する余地があります。また、ドローンやAIを活用した高度なインフラ診断技術の外販や、他業界の埋設管管理業務へのノウハウ提供といった、DXを起点とした新たな役務提供の機会も広がっていると考えられます。政府が推進するエネルギー安全保障の強化策においても、同社のインフラ維持能力は不可欠な要素として、政策的な支援や投資の対象となる蓋然性が高いと推察されます。
✔脅威 (Threats)
外部的な脅威としては、気候変動対策のさらなる加速により、化石燃料である天然ガスに対する規制が想定以上のスピードで強化されるリスクが挙げられます。急激な「ガス離れ」が進行した場合、輸送量の減少による資産効率の低下は避けられません。また、大規模な自然災害の激甚化も、広域に及ぶインフラを維持する同社にとっては直接的な損害リスクであり、復旧コストの増大や供給停止による社会的信用の失墜を招く恐れがあります。加えて、労働力不足の深刻化に伴い、高度な専門技能を持つ保守要員の確保が困難になることも、中長期的な運営上の大きな懸念事項です。デジタル化による補完が進まない場合、インフラの品質維持そのものが脅かされる可能性があると考えられます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、さらなる業務プロセスの効率化と、テクノロジーを活用した保安精度の向上が最優先課題になると考えられます。具体的には、既に導入されている車載型ガス漏れ検知システムやドローン点検の適用範囲を全路線へと拡大し、従来の人的パトロールを補完・代替することで、労務コストの抑制と異常の早期発見の両立を目指すと推測されます。また、24時間監視センターにおけるデータ解析にAIを導入し、圧力や流量の微妙な変化から設備の経年劣化や予兆を検知する「状態基準保全」への移行を加速させることで、突発的な修繕費用の発生を防ぎ、運営コストの平準化を図ることが期待されます。さらに、第三者工事による損傷事故を未然に防ぐため、地理情報システム(GIS)の高度化とリアルタイムでの情報共有を強化し、沿線自治体や他インフラ事業者との連携を密にすることで、保安コストの最適化とリスク低減を同時に進めていくものと考えられます。これらの一連の施策により、グループ全体のコスト競争力向上に寄与する筋肉質な組織体質への転換を急ぐと推察されます。
✔中長期的戦略
中長期的には、化石燃料からの脱却を見据えた「エネルギー・インフラのリポジショニング」が戦略の中核になると予想されます。具体的には、INPEXグループが掲げる「INPEX Vision 2022」などの長期目標に呼応し、既存の天然ガスパイプラインを水素輸送へ転換するための技術実証や設備改修を段階的に進めていくことが想定されます。これには、水素による金属の脆化対策や、より高圧な輸送に耐えうる接続部分の補強など、高度な技術開発が含まれますが、同社の持つ1,500kmのルート自体が国家的なカーボンニュートラル実現のための「水素ハイウェイ」へと変貌するポテンシャルを秘めています。また、将来的に二酸化炭素の回収・貯留(CCS)が実用化される際には、回収したCO2を貯留地まで輸送するためのインフラとしての活用も視野に入ると考えられます。さらに、自社で培った高度なインフラ維持管理ノウハウをパッケージ化し、アジア諸国などの新興国におけるエネルギーインフラ整備支援や保守受託事業へと展開することで、従来の「管理専門」という枠組みを超えた、技術力に基づく収益源の創出を模索する可能性もあります。これらの戦略を通じて、単なる天然ガスの運搬役から、持続可能なエネルギー社会の基盤を支える「マルチエネルギー・インフラプロバイダー」への進化を目指していくものと推察されます。
【まとめ】
株式会社INPEXパイプラインの第48期決算からは、2,834百万円という巨大な資産を安定的に維持・管理し、日本の主要経済圏にエネルギーを届けるという、極めて公共性の高い社会的意義が見て取れます。当期純利益が0百万円という結果は、一見すると収益性に欠けるように映るかもしれませんが、これはむしろ、エネルギーの安定供給という国家的な使命を果たすべく、過度な利益追求を抑え、確実な保安と維持管理に資源を集中させている証左であると解釈すべきでしょう。総延長1,500kmに及ぶネットワークは、日本の産業活動と国民生活を支える生命線であり、同社はその「守り手」として不可欠な存在です。今後は、既存の化石燃料輸送という役割を全うしつつ、水素やアンモニアといった次世代エネルギーへの転換という未踏の領域に、培ってきた技術力をいかに適応させていくかが問われます。DXによる効率化とエネルギー転換への挑戦という二兎を追う同社の歩みは、そのまま日本のエネルギー安全保障の進化の歴史となるはずです。日本のエネルギーインフラの未来を担う同社の持続的な発展と、その社会的価値のさらなる向上に、今後も大きな期待が寄せられると考えられます。
【企業情報】
企業名: 株式会社INPEXパイプライン
所在地: 新潟県柏崎市大久保1丁目6番2号
代表者: 杉山 広巳
設立: 1979年4月2日
資本金: 100百万円
事業内容: パイプラインによる天然ガスの輸送、各パイプラインの運転、保守および管理
株主: 株式会社INPEX JAPAN
