「健康でありたい、でも忙しくて時間がない」。そんな現代人の切実な願いを、美しく、そして手軽な「冷凍素材」という形で具現化したのが、ウェルネスブランド「GREEN SPOON[Amazonで確認]」を展開する株式会社Greenspoonです。2019年の設立以来、サブスクリプション型のD2C(消費者直接取引)モデルとして急成長を遂げ、Instagramを中心としたSNSでは「映える健康食」として圧倒的な支持を獲得してきました。しかし、華やかなブランドイメージの裏側で、急速な事業拡大に伴うコスト構造や、冷凍配送という物流上の高いハードルなど、スタートアップ特有の「成長の痛み」も財務諸表には色濃く反映されています。2026年4月、第7期という重要な節目を迎えた同社の決算公告。そこには、単なる赤字という数字を超えた、次世代の食文化を創造しようとする企業の野心的な投資戦略と、今後の収益化に向けた緻密な布石が隠されています。本記事では、経営戦略コンサルタントの視点から、最新の財務データをもとに同社の真の価値と未来の可能性を深掘りしていきます。
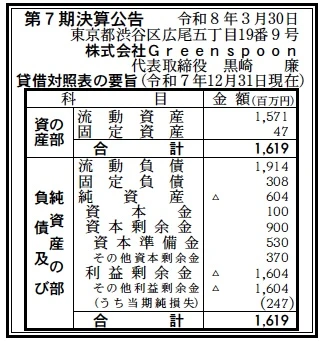
【決算ハイライト(第7期)】
| 資産合計 | 1,619百万円 (約16.2億円) |
|---|---|
| 負債合計 | 2,224百万円 (約22.2億円) |
| 純資産合計 | ▲605百万円 (約▲6.1億円) |
| 当期純損失 | 248百万円 (約2.5億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
第7期決算は、当期純損失248百万円、純資産▲605百万円という、財務的には債務超過の状態が続く厳しい内容となりました。しかし、資産構成における流動資産1,571百万円の厚みや、資本剰余金900百万円の積み上げから、将来の爆発的成長に向けたマーケティング投資や製品ラインナップ拡充(THE DISH等)に果敢に資金を投じている「攻めの赤字」フェーズであると推察されます。ブランドの熱狂的なファンベースを収益へ転換できるかが、今後の焦点となるでしょう。
【企業概要】
企業名: 株式会社Greenspoon
設立: 2019年5月30日
事業内容: ベジタブル・ワンステップミール「GREEN SPOON[Amazonで確認]」の企画・製造・販売。無添加のスープ、サラダ、スムージーなどを冷凍サブスクリプション形式で提供するウェルネスブランドを展開しています。
【事業構造の徹底解剖】
同社の事業は「ウェルネスD2C事業」に集約されます。具体的には、以下の部門等で構成されています。
✔パーソナライズ・サブスクリプション部門
「GREEN SPOON[Amazonで確認]」の核となる事業です。120種類以上の厳選された素材から、ユーザーの悩みやライフスタイルに合わせて管理栄養士が監修した最適なレシピを毎月定期的にお届けします。単なる冷凍食品の販売ではなく、自分のカラダを大切にしているという「セルフケア体験」を付加価値として提供しており、デジタル診断を通じて一人ひとりに寄り添うパーソナライズ機能が、高い継続率の源泉となっています。スムージー、スープ、サラダといったカテゴリーから、自分の好みに合わせてボックスをカスタマイズできる自由度の高さも、デジタルネイティブ層から支持される要因です。
✔ミール・イノベーション部門(製品開発)
素材本来の栄養と味を閉じ込める「急速冷凍」技術を駆使し、電子レンジ5分で出来立ての美味しさを再現する製品開発を担っています。2026年からは、人気店のシェフと共同で開発したプレミアムシリーズ「THE DISH」をリリースするなど、従来の「手軽な栄養補給」から「非日常の食体験」へと製品の幅を広げています。デリ弁当(DELI BENTO)やライス&パスタ、オーツ麦ブレッドなど、全80種以上のオリジナルレシピを保有し、飽きさせないメニュー更新頻度がブランドの鮮度を維持しています。
✔ブランド・コミュニケーション部門
「自分を好きでいつづけられる人生を。」というビジョンに基づき、SNSマーケティングやインフルエンサーとの連携、限定メニューの企画、雑誌掲載(OCEANS等)といった立体的なブランディングを展開しています。パッケージデザインから配送箱、ウェブサイトのUI/UXに至るまで、徹底して世界観を統一することで、高価格帯ながらも納得感のある「プレミアム・ウェルネスブランド」としての地位を確立。食のセルフケア文化という、新たなライフスタイルの普及をリードしています。
【財務状況等から見る経営環境】
✔外部環境
ウェルネスフード市場を取り巻く外部環境は、コロナ禍を経て定着した「おうちごはんの質の向上」と「健康意識の常態化」を背景に、極めて良好な需要が継続しています。2026年現在、共働き世帯の増加や単身世帯の拡大により、調理の手間を省きつつ栄養バランスを妥協したくないというニーズが「タイパ(タイムパフォーマンス)」重視のトレンドと合致し、冷凍宅配ミール市場は指数関数的な広がりを見せています。一方で、競合環境は一段と激化しています。大手食品メーカーが資本力を背景に低価格な冷凍弁当市場へ参入し、海外発のミールキットブランドも日本市場での攻勢を強めています。また、地政学的リスクに伴う原材料費の高騰や、エネルギーコストの上昇による製造費の増大、さらに深刻なのは物流業界の2024年問題以降、冷凍配送費が構造的に上昇し続けている点です。こうしたマクロ的なコスト増を、いかにブランド力による価格転嫁や、配送効率の最適化によって吸収するかが、D2C企業としての生存を分ける決定的な要因となっています。消費者の「サブスク疲れ」も見え始める中で、単なる定期購入を超えた、感情に訴えかける「情緒的価値」の提供がより一層求められる局面にあると分析します。
✔内部環境
内部環境を精査すると、同社は「ブランドの熱量」と「製品力の高さ」という極めて強力な知的資産を保有している一方で、財務的には投資先行型のコスト構造を抱えています。社員数や組織規模は非公開ながら、代表取締役社長の黒崎氏を中心としたクリエイティブで機動力のあるチーム体制は、3月の新メニュー発売やプレミアムシリーズの投入スピードに表れています。ビジネスモデルの強みは、ユーザーから得られる膨大な嗜好データや診断結果を、ダイレクトに次期製品開発やパーソナライズエンジンの改善に反映できる「データ循環型」の構造にあります。しかし、貸借対照表を見ると、流動負債が1,914百万円に達しており、その多くは広告宣伝費やシステム投資、仕入れ債務に関連するものと推察されます。当期純損失248百万円は、既存顧客の積み上げによるストック収益が、新規獲得コスト(CAC)や配送・製造原価を完全にカバーするには至っていない現状を物語っています。一方で、資本金100百万円に加え、資本剰余金900百万円という資本構成は、外部資本を積極的に取り入れ、ランウェイ(資金が尽きるまでの期間)を確保しながら市場独占を狙う典型的なJカーブ型の成長シナリオを描いている証拠です。この「ブランド力」を「利益」へと昇華させるための、オペレーショナル・エクセレンスの追求が次なるステップになると考えます。
✔安全性分析
財務の安全性について貸借対照表から深掘りすると、現状は極めてチャレンジングな局面に立たされています。資産合計1,619百万円に対し、負債合計が2,224百万円となっており、純資産合計は▲605百万円の「債務超過」の状態です。自己資本比率が約▲37.3%という数値は、一般的な製造業であれば資金繰りの懸念が深刻化するレベルですが、D2Cスタートアップの文脈では、将来のシェア獲得に向けた「先行投資の結果」としての評価も可能です。流動比率(流動資産1,571百万円 / 流動負債1,914百万円)は約82%となっており、短期的な支払い能力の確保が経営上の最重要課題の一つであることを示唆しています。利益剰余金が▲1,604百万円まで膨らんでいる点は、設立以来の累積赤字を反映していますが、当期純損失が前年同期比等で縮小傾向にあるのであれば、ユニット・エコノミクス(一顧客あたりの採算性)の改善が進んでいる可能性があります。固定資産がわずか47百万円である点は、自社工場を持たないファブレス(あるいは委託生産中心)の身軽な資産構成を示しており、需要変動に対する柔軟性は高いと言えます。今後は、追加の増資による自己資本の増強、あるいは黒字化による剰余金の回復が不可欠ですが、現状はブランドの継続性を最優先とした資金繰りと、収益性の高いプレミアムライン(THE DISH等)へのシフトを加速させる、過渡期の財務状態であると分析します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、徹底したブランドの世界観構築による圧倒的なファン形成能力と、SNSを通じて消費者のライフスタイルに深く入り込んだ情緒的価値にあります。また、管理栄養士監修の80種以上のレシピを急速冷凍技術で提供する製品力は、「冷凍食品は美味しくない、身体に悪い」という従来の固定観念を完全に払拭しており、健康志向の高い高所得層へのリーチに成功しています。さらに、パーソナライズ診断による独自のレコメンド機能は、ユーザーに「自分だけの専用メニュー」という納得感を与え、競合他社が容易に真似できない高いスイッチング・コスト(他社への乗り換えにくさ)を築き上げています。設立7期目にして16億円規模の資産を動かすブランド規模へと成長した実績も、市場における大きなプレゼンスとなっています。
✔弱み (Weaknesses)
弱みとしては、財務諸表に顕著に表れている債務超過の状態と、高い物流コストに依存する収益構造の脆弱性が挙げられます。冷凍配送という高額な運賃体系は、一食あたりの限界利益を圧迫し続けており、どれだけ売上が伸びても配送効率の限界が利益の天井になりやすいという物理的制約を抱えています。また、高機能・高デザインを追求するがゆえに、製品価格が一般的な冷凍弁当に比べて高額であり、景気後退局面における可処分所得の減少が、既存ユーザーの解約(チャーン)を招きやすい価格弾力性の高さもリスクとなります。広告宣伝費に依存した集客モデルから、オーガニックな流入やリピート率向上による低コスト集客への移行が完全には完了していない点も、成長を制約する課題と考えられます。
✔機会 (Opportunities)
健康経営を重視する企業の増加に伴い、福利厚生としてのミール提供や、オフィス等への設置型販売といったBtoB領域への拡張は、巨大な未開拓市場です。また、ギフト市場において「健康を贈る」というニーズが拡大しており、カップ容器やデザイン性の高い梱包を活かしたギフト需要の取り込みは、単価アップと新規顧客開拓を同時に叶える絶好の好機です。さらに、実店舗(リアル店舗)の出店によるブランド体験の深化や、特定のコンビニ・スーパー等での卸売展開など、オンラインに留まらないオムニチャネル化の推進は、認知度を一気に引き上げるチャンスとなります。世界的な「J-WELLNESS」への関心高まりを背景に、アジア圏などの海外富裕層向け輸出も、中長期的には有力な成長機会になると推察されます。
✔脅威 (Threats)
外部的な脅威としては、物流業界の深刻な人手不足に伴う配送手数料のさらなる高騰が、収益化のタイムラインを大幅に遅らせるリスクが常に存在します。また、原材料の野菜や果物の価格が、気候変動や地政学的要因で想定を超えて高止まりした場合、利益率がさらに悪化する懸念があります。競合他社が資本力を背景に同社のブランディングや診断機能を模倣し、より低価格なパーソナライズサービスを投入してくることによる市場シェアの浸食も無視できない重荷となります。加えて、食の安全性に関する社会的な感応度が極めて高い現代において、一度でも品質管理上の事故が発生すれば、ブランドの信頼性が一瞬で崩壊するリスクも、D2C企業にとっては致命的な脅威であると考えられます。
【今後の戦略として想像すること】
✔短期的戦略
足元では、第7期で計上した損失を早期に縮小させ、キャッシュフローの健全化を図るための「高収益化プロジェクト」を断行することが最優先課題です。具体的には、既存の「y.u mobile」や他社プラットフォームとの連携によるクロスセル(セット販売)の強化や、2月から開始したプレミアムシリーズ「THE DISH」の販売比率を高めることで、一人あたりのARPU(平均売上単価)を底上げする戦略を採るでしょう。また、配送費用の抑制に向けて、配送拠点の分散化や、一定期間のまとめ買い(バルク買い)を誘導するプランの導入により、一箱あたりの配送効率を極限まで高めると推測されます。マーケティング面では、新規獲得に多額の予算を投じるフロー型の集客から、既存ユーザーのLTV(生涯価値)向上にリソースを集中させ、紹介プログラムの拡充や、ファンコミュニティを通じた熱量の高い口コミ拡散を主導することで、広告宣伝費の対売上比率を戦略的に引き下げていく姿勢を見せるものと考えられます。今回の決算で見せた強固な資産規模を維持しつつ、筋肉質な損益構造への転換を急ぐことが短期的な勝利の方程式です。
✔中長期的戦略
中長期的には、単なる「食品販売会社」から「ウェルネス・データ・カンパニー」へのリポジショニングを果たすことが期待されます。蓄積されたユーザーの健康診断データや食事の嗜好情報をAIで解析し、個々の体調に合わせた食事以外のウェルネスソリューション(サプリメント、フィットネス、睡眠改善等)へと事業領域を拡張するプラットフォーム戦略です。また、オンラインD2Cに留まらず、全国の高級スーパーやライフスタイルショップとの戦略的提携による「常設販売コーナー」の設置、さらには主要都市での旗艦店(リアル店舗)展開により、配送費負担のないチャネルでの売上比率を4割程度まで引き上げ、事業ポートフォリオの安定化を図るでしょう。生産拠点においては、三菱商事やローソンといった大手企業との資本業務提携を通じた「製造・物流プラットフォームの共用化」により、スタートアップ単独では成し遂げられない圧倒的なコスト競争力の獲得を目指すと想像されます。最終的には、「GREEN SPOON」というブランドを、日々の食事を通じた「最高の自己投資」の代名詞へと昇華させ、誰もが自分を好きでいられるための社会インフラとなることが、同社の描く長期的なビジョンであると確信しています。
【まとめ】
株式会社Greenspoonの第7期決算は、日本のD2Cブランドが直面する「理想と現実」の狭間での、壮絶な闘いを象徴する内容でした。248百万円の純損失と債務超過という事実は、一見するとネガティブに映るかもしれません。しかし、その数字の裏側には、人々の食習慣を根底から変え、新しいウェルネス文化を創造しようとする同社の不屈の意志と、それに対する確かな市場の熱量が凝縮されています。「たのしい食のセルフケア」というビジョンは、もはや一時的なブームではなく、現代社会が求めて止まない救いのような価値です。財務基盤の正常化という大きな山を乗り越えた先に、同社の提供する「美しい健康食」が日本のスタンダードとなる未来は、すぐそこまで来ています。素材が身体を整え、ブランドが心を整える。そんなGreenspoonの挑戦が、第8期、そしてその先の未来においてどのような「新しい快」を私たちに届けてくれるのか。その飛躍的な進化に、大きな期待を寄せたいと思います。
【企業情報】
企業名: 株式会社Greenspoon
所在地: 東京都渋谷区広尾5-19-9 広尾ONビル2F
代表者: 代表取締役社長 黒崎 廉
設立: 2019年5月30日
資本金: 100百万円
事業内容: ベジタブル・ワンステップミール「GREEN SPOON」の企画・製造・販売
