私たちの日常生活において「健康」という価値観は、かつての贅沢品から、今や生活の基盤を支える不可欠なインフラへと変化を遂げました。しかし、これまでのフィットネス業界は、高い入会金や複雑な退会手続き、そして物理的な距離や時間の制約といった多くの壁が、人々の健康への第一歩を阻んできたことも事実です。そうした中で、スマートフォンの応用プログラム一つで完結する徹底した効率化と、無人運営による圧倒的な低価格を実現した「次世代型フィットネス」の台頭は、単なるジムの提供に留まらず、私たちの生活様式そのものを書き換えようとしています。創業からわずか数年で全国100店舗を突破し、地方銀行や鉄道会社といった保守的な既存産業をも巻き込むその急成長の背景には、どのような戦略的な計算と財務の裏付けがあるのでしょうか。第6期決算という、スタートアップが「生存」から「拡大」へと移行する重要な転換点の数値を紐解きながら、健康の民主化を目指す同社の現在地と未来を深く見ていきたいと思います。
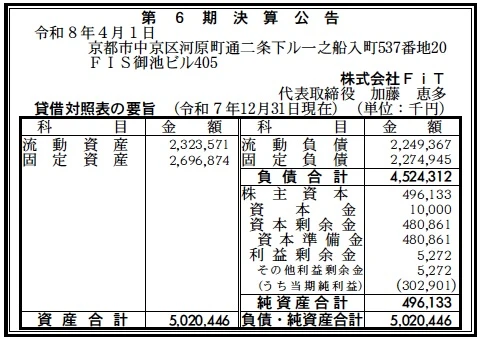
【決算ハイライト(第6期)】
| 資産合計 | 5,020百万円 (約50.2億円) |
|---|---|
| 負債合計 | 4,524百万円 (約45.2億円) |
| 純資産合計 | 496百万円 (約5.0億円) |
| 当期純利益 | 303百万円 (約3.0億円) |
| 自己資本比率 | 約9.9% |
【ひとこと】
第6期決算は、純資産約5億円に対し、資産合計が50億円を超えるという、極めて積極的な投資姿勢が鮮明に表れています。特筆すべきは、この成長フェーズにおいて3億円を超えるしっかりとした黒字を計上している点です。自己資本比率は約10%と低水準ですが、これは金融機関からの大規模な資金調達によって店舗網を急速に拡大させている結果であり、高効率な運営モデルが収益化の段階に入ったことを示唆しています。
【企業概要】
企業名: 株式会社FiT
設立: 2020年12月3日
事業内容: 24時間・年中無休の次世代型フィットネスジム「LifeFit(ライフフィット)」の運営、フランチャイズ展開、および関連するヘルステック領域のプラットフォーム開発。
【事業構造の徹底解剖】
同社の事業は「次世代型フィットネスプラットフォーム事業」に集約されます。具体的には、以下の部門等で構成されています。
✔自社運営・フランチャイズによる「LifeFit」ジム運営
24時間・365日利用可能なフィットネスジムを展開しています。従来のジムに不可欠だった受付スタッフを置かず、入退館から決済、さらには個別のトレーニング指導プランの購入までをすべて自社開発の専用プログラムに集約しています。これにより、人件費という最大の固定費を極限まで削減し、月額2,980円(税抜)という圧倒的な低価格を実現しています。直営店だけでなく、フランチャイズ形態を組み合わせることで、加速度的な拠点拡大を可能にしており、鉄道駅構内やホテル内、さらには地方都市のロードサイドなど、多様な立地戦略を支える中核部門となっています。顧客は入会金などの初期費用を支払うことなく、チケット制で利用できるため、継続への心理的な壁を取り払うことに成功しています。
✔ヘルステック・プラットフォーム開発事業
同社の強みは「ジムという箱」にあるのではなく、それを運営する背後のシステム構造にあります。ジムの利用状況や顧客の運動データを一括して管理し、個々の生活環境に応じた食事提案を行う「CHONPS」との連携や、専用のクレジットカード発行による決済情報の統合など、健康に関連するあらゆる情報をデータ化する試みを行っています。これは単なる運営効率化の手段ではなく、将来的には個人の健康情報を基盤とした「健康の民主化」を実現するためのプラットフォームとしての機能を目指しています。情報技術を駆使することで、無人店舗でありながらも個々の利用者に最適化されたサービスを提供し、継続的な運動習慣作りを支援する同社の付加価値の源泉となっています。
✔B2Bパートナーシップ・法人プラン事業
個人の顧客だけでなく、企業の福利厚生としての「LifeFit法人プラン」を展開しています。京都フィナンシャルグループのような大手金融機関や自治体との連携協定を締結し、従業員の健康増進を組織的に支援する枠組みを提供しています。また、アパホテルなどの宿泊施設内におけるフィットネスルームの無人ジム化や、東京メトロなどの鉄道事業者、東京ガスといったインフラ企業との加盟店契約を通じ、既存の遊休資産を有効活用するパートナーシップを拡大しています。これにより、同社は単独で出店するリスクを抑えつつ、パートナー企業の持つ強固な顧客基盤や物理的な拠点を活用して、効率的にサービス網を広げる多角的な収益構造を築いています。
【財務状況等から見る経営環境】
✔外部環境
日本のフィットネス市場は、従来の総合型スポーツクラブから、24時間営業の特化型ジムや格安ジムへの構造的なシフトが急激に進んでいます。特に新型コロナウイルス感染症の流行を経て、非対面・非接触でのサービス享受が一般化し、デジタル技術を活用した効率的な店舗運営への期待が高まっています。市場全体としては、健康寿命の延伸を掲げる政府の政策方針や、企業の健康経営への関心の高まりにより、運動習慣を持つ層の裾野は拡大し続けています。一方で、競合環境は極めて厳しく、チョコザップ(chocoZAP)に代表される超低価格ジムや、エニタイムフィットネスのような先行する24時間ジムとの差別化が不可欠となっています。同社はこの競争環境下において、京都発のスタートアップという地域的な信頼性を背景に、地方銀行や鉄道会社といった地元の有力企業との連携を深めることで、単なる価格競争ではない「地域インフラとしての定着」を狙っています。また、エネルギー価格の高騰や人手不足に伴うコスト上昇は業界全体の課題ですが、無人運営に特化した同社のモデルは、他社と比較して変動費の影響を受けにくく、相対的な競争優位性を発揮しやすいマクロ環境にあると考えられます。
✔内部環境
財務諸表から読み取れる内部環境は、まさに「積極的なレバレッジによる急拡大」を象徴しています。資産合計約50億円に対し、その約9割が負債で構成されている構造は、銀行借入を中心とした資金調達により、機材や内装といった店舗資産を急速に積み上げていることを示しています。特筆すべきは、第6期において3億円強の純利益を計上している事実です。これは、投資先行型になりがちな店舗ビジネスにおいて、既存店舗の収益性が極めて高く、本部機能の固定費を十分に賄いながら利益を創出できる段階に到達したことを意味します。資産の内訳を推測すると、流動資産(約23億円)と固定資産(約27億円)が拮抗しており、手元の運転資金を厚く持ちながら、新規出店に必要な設備投資を継続的に行っている様子が伺えます。従業員数は公表されていませんが、無人運営を基本とするため、バックオフィスやシステム開発に人的資源を集中させることができる高効率な組織構造になっています。自社開発のプログラムによるデータ収集力は、他社に真似のできない内部資源であり、蓄積された利用者の行動データは、今後の新規出店やサービス開発の精度を高める強力な武器になると分析されます。
✔安全性分析
自己資本比率は約9.9%と、一般的な指標から見れば安全性が低いと判断されがちですが、スタートアップの成長戦略という文脈では異なる評価が可能です。2025年8月に京都銀行やメガバンク等から15億円の資金調達を実施しているニュースと照らし合わせると、同社の債務は単なる運転資金の不足を補うものではなく、明確な店舗拡大の裏付けがある「前向きな負債」であることがわかります。流動比率(流動資産23.2億円 ÷ 流動負債22.5億円)は約103%であり、短期的な支払い能力の最低線は確保されていますが、現金の流出入は極めてタイトに管理されていると考えられます。一方で、利益剰余金が約500万円とプラス圏に浮上している点は、創業5年目にして累積赤字を解消し、自力で資本を積み上げるフェーズに入ったことを示す非常にポジティブな指標です。負債の多くは返済期限の長い固定負債(約22.7億円)であり、金融機関との良好な関係が継続している限り、資金繰りの破綻リスクは抑制されています。総じて、現在は安全性を多少犠牲にしても市場占有率を優先する「攻めの財務」を敷いており、計上された3億円の利益は、万が一の際の財務的なクッションとして、また今後のさらなる調達を可能にする信用としての価値を持っていると分析されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、ジムの入退館から決済までを一貫して管理する自社開発の高度な情報技術基盤と、それを活用した無人運営による徹底的な低コスト構造にあります。月額2,980円という参入しやすい価格設定は、これまでフィットネスに縁がなかった層を強力に惹きつけ、すでに10万人を超える会員数を獲得しています。また、京都を中心とした地方銀行や有力企業、自治体との強固な信頼関係を背景とした地域連携モデルは、他社が容易に真似できない参入障壁を築いています。加えて、直近で3億円の純利益を達成した収益モデルの確立により、自己資本のみならず多額の銀行借入を引き出せる「稼ぐ力」と「調達力」を兼ね備えている点も、さらなる拡大を支える大きな優位性です。
✔弱み (Weaknesses)
急激な店舗拡大に伴い、負債が資産の約9割を占めるレバレッジに依存した財務構造となっているため、急激な金利上昇や景気後退による退会者の増加が起きた際、資金繰りに与える影響が極めて大きいという脆弱性があります。また、無人運営という特性上、マシンの清掃状態やマナー問題など、現場の運営品質を均一に保つことの難しさが、ブランドイメージの低下に繋がるリスクを常に孕んでいます。さらに、低価格戦略を主軸としているため、売上高に対する利益の余裕幅(マージン)が必ずしも大きくなく、想定以上のコスト増が生じた場合に収益性が急速に悪化する恐れがあることも、経営上の懸念材料であると考えられます。
✔機会 (Opportunities)
健康経営を重視する企業の増加により、福利厚生としての法人プランや、ホテル内フィットネスの無人化受託といったB2B領域での成長機会が大きく広がっています。また、蓄積された10万人以上の運動・決済データを活用し、健康食品や保険、医療サービスとの連携といった、ジムの枠を超えた「ヘルステック領域のプラットフォーマー」としての多角化は、極めて高い将来性を持っています。さらに、地方都市における空き店舗の有効活用や、鉄道会社との連携による駅ナカ出店など、既存インフラの隙間を埋める出店戦略は、人口減少社会における効率的なサービス網構築のモデルとして、さらなる拡大が期待されます。
✔脅威 (Threats)
最大手の資本力を背景とした「チョコザップ」などの競合他社によるさらなる低価格攻勢や、コンビニエンスストア等の異業種によるフィットネス事業への参入が、市場のシェアを奪い合う深刻な脅威となります。また、電気料金の高騰は、24時間営業を続ける同社にとって無視できないコスト上昇要因であり、利益を圧迫する可能性があります。加えて、無人店舗における事故やトラブル、情報漏洩といった事態が発生した際、ブランドへの信頼が失墜し、SNS等での悪評が急速に広まるリスクも現代特有の脅威です。さらに、将来的な人口減少による利用者総数の減少は、中長期的に店舗あたりの収益性を低下させる構造的なリスクとなります。
【今後の戦略として想像すること】
✔短期的戦略
足元の黒字化を背景に、さらなる店舗数の拡大と会員密度の向上を最優先課題として取り組むことが予想されます。具体的には、すでに成功しているアパホテルや東京メトロといった大手インフラ企業とのアライアンス(戦略的提携)を全国規模で加速させ、自社の出店コストを抑えつつ、利用者の利便性を飛躍的に高める「拠点網の完成」を急ぐでしょう。同時に、収集されたデータを活用し、解約率を低減するためのパーソナライズされた通知機能や、ポイント交換サービスのさらなる拡充により、顧客の「継続」を促す施策を強化すると推測されます。運営面では、エネルギー管理システムへの投資による電力コストの最適化や、清掃・保守の自動化・効率化を一段と進め、店舗あたりの利益率をさらに数パーセント押し上げる工夫を凝らすでしょう。財務的には、計上された3億円の利益を原資として、さらに大きな規模の融資枠を確保し、競合他社が追随できないスピードで主要都市の好立地を押さえに行く、アグレッシブな拡大戦略を継続すると考えられます。
✔中長期的戦略
「ジムを運営する会社」から、個人の健康データを軸とした「次世代の健康基盤を提供するプラットフォーマー」への進化を本格化させると推察されます。具体的には、LifeFitアプリを起点として、蓄積された運動データや食事データを、医療機関や保険会社と連携させることで、個人の健康リスクに応じた保険料の割引や、予防医療のアドバイスを提供するなど、ジム以外の領域での収益化を図ることが予想されます。また、蓄積された「いつ、誰が、どこで運動したか」という膨大な人流データは、都市開発や小売戦略における貴重な情報資源となるため、B2Bデータ販売事業への進出も現実的な選択肢となるでしょう。さらに、スマートフォンの応用プログラムそのものを海外のフィットネス事業者へ提供するライセンス事業や、自社開発のクレジットカードを通じた金融サービスの深化など、事業構造を「物理的な店舗」から「デジタルな仕組み」へと高付加価値化させていくことが、長期的な持続可能性を高める鍵になると考えられます。最終的には、人々の生活に運動を溶け込ませる「民主化された健康インフラ」としての地位を確立し、誰もが無理なく生涯にわたって健康を管理できる社会の実現を、ビジネスの力でリードしていくことが、同社の究極的な戦略目標になると推測されます。
【まとめ】
株式会社FiTの第6期決算は、資産50億円という巨大な規模と、3億円という確かな純利益の両立により、同社のビジネスモデルが単なるアイデアの段階を超え、強固な収益装置として完成したことを世に示しました。自己資本比率10%という挑戦的な財務構造は、日本のフィットネス業界を変革しようとする同社の野心の大きさそのものであり、その背後には金融機関やパートナー企業からの深い信頼が横たわっています。創業当初から掲げてきた「暮らしにフィットネスを」という理念は、今や10万人の会員という実体を伴い、地域社会に根を張り始めています。これからの同社に求められるのは、店舗網のさらなる拡大と同時に、収集された膨大なデータをいかにして個人の幸せや社会の利益に還元していくかという、プラットフォーマーとしての責任ある進化です。健康が誰にとっても「あたりまえ」のものとなる未来へ向けて、FiTが進める業界革命の第2章は、まだ始まったばかりです。
【企業情報】
企業名: 株式会社FiT
所在地: 京都府京都市中京区河原町通二条下ル一之船入町537番地20 FIS御池ビル405
代表者: 代表取締役 加藤 恵多
設立: 2020年12月3日
資本金: 10百万円
事業内容: 次世代型フィットネスジム「LifeFit」の運営、フランチャイズ展開、健康管理システムの開発・提供。
