日本が誇るエンターテインメントカルチャー、特にアニメーションや実写映画は、今や国境を越え、世界中の人々の心を揺さぶる「最強のソフトパワー」となっています。しかし、その膨大な作品群がグローバルな配信プラットフォームの波に適切に乗り、正当な対価として国内へ還元されているかという問いに対し、私たちはまだ十分な答えを持ち合わせていません。こうした状況下、日本の主要な放送局、出版社、映画制作会社、さらには商社や広告代理店までもが一致団結して設立したのが、REMOW株式会社です。第4期という、スタートアップとしては勝負の時期を迎えた同社の決算公告からは、日本のIP(知的財産)を世界へ届けるという壮大なミッションの裏側にある、巨額の先行投資と戦略的な苦闘が浮かび上がってきました。24億円を超える赤字という数字は、一見すれば衝撃的ですが、その背後にはどのような「攻めの意図」が隠されているのでしょうか。アニメ大国の未来を占う一企業の財務状況から、次世代のメディアビジネスの真実を紐解いていきましょう。
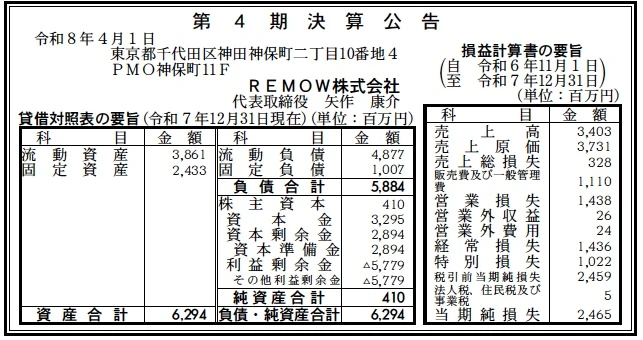
【決算ハイライト(第4期)】
| 資産合計 | 6,294百万円 (約62.9億円) |
|---|---|
| 負債合計 | 5,884百万円 (約58.8億円) |
| 純資産合計 | 410百万円 (約4.1億円) |
| 当期純損失 | 2,465百万円 (約24.7億円) |
| 自己資本比率 | 約6.5% |
【ひとこと】
第4期の決算は、売上高34億円(約34.0億円)に対し、当期純損失が約24.7億円という非常に重い赤字となりました。売上原価が売上を上回る「売上総損失」の状態にあり、コンテンツの買付けや制作に関わる初期コストが極めて膨大であることが伺えます。自己資本比率が6.5%まで低下している点は、事業立ち上げ期における典型的な「Jカーブ」の底にあることを示唆しており、株主である国内主要メディア連合の追加支援や、早期のマネタイズ(収益化)が焦点となります。
【企業概要】
企業名: REMOW株式会社
株主: 集英社、小学館、テレビ東京、東映、住友商事、DeNA、TBS、テレビ朝日、フジ・メディアHD 他多数
事業内容: 日本のエンターテインメントコンテンツ(アニメ・実写等)のグローバル配信・流通、IPプロデュース、チャンネル運営
【事業構造の徹底解剖】
同社の事業は「日本コンテンツのグローバル・ゲートウェイ事業」に集約されます。具体的には、以下の部門等で構成されています。
✔ディストリビューションおよびチャンネル事業
日本の多様なアニメ・実写作品を世界中のあらゆるメディアやプラットフォームへ届ける中核事業です。「It's Anime」や、時代劇を専門に扱う「SAMURAI-SHINOBI」など、独自のブランド冠を掲げたチャンネルをグローバル展開しています。『百姓貴族』や『地獄先生ぬ~べ~』といった往年の名作から、『しかのこのこのここしたんたん』のような最新のトレンド作まで、幅広いラインナップを武器に、現地のファンコミュニティとの直接的な接点を構築しています。
✔プロダクションおよびIPプロデュース事業
単なる既存作品の輸出にとどまらず、世界市場をターゲットとしたコンテンツの企画・制作を主導しています。独自のレーベル「murmur」や「TIME」を通じて、『正欲』や『怪獣ヤロウ!』といった実写映画、さらにはアニメ製作委員会への参画を行っています。また、作品に関連するグッズ展開やエンターテインメント施設の企画なども手掛けており、IPの価値を物理的なサービスや商品へと拡張させる多角的な収益モデルの構築を目指しています。
✔グローバル共同製作・ネットワーク運営
「株式会社REMOW KOREA」などの関連会社を通じ、グローバルなエンターテインメント企業との共同製作を推進しています。日本の制作力と海外の資金・配信網を融合させることで、最初から世界市場を意識したクオリティの維持を図っています。YouTube、TikTok、Instagram、Xなどの各種SNSを活用したマーケティング機能を内製化しており、デジタルの力を駆使して日本の文化を世界の人々に適切に届けるインフラとしての役割を担っています。
【財務状況等から見る経営環境】
✔外部環境
世界の動画配信市場を取り巻く環境は、かつてない成長と競争の激化が同時に進行する「配信戦国時代」にあります。2026年現在、NetflixやDisney+といった巨大プラットフォームが世界中で普及したことで、コンテンツ不足が常態化しており、特に「日本のアニメ」はキラーコンテンツとして極めて高い希少価値を持っています。一方で、コンテンツの調達価格は世界的なインフレと獲得競争により上昇を続けており、配信権を確保するための「買い付けコスト」が企業の収益を圧迫する構造があります。また、主要なターゲットであるアジアや北米、欧州市場においては、各国の法規制(外資規制やコンテンツ内容の制限)に加え、現地の文化に合わせた緻密なローカライズ(翻訳・監修)が不可欠となっています。海賊版サイトへの対策も喫緊の課題であり、公式配信のアクセシビリティをいかに高め、正当な権利を守るかが問われています。こうした中で、日本国内の主要な権利元(出版社・放送局)が直接出資して設立されたREMOWは、IPホルダー(権利者)との信頼関係において他国の代理店に対し圧倒的な優位性を持っており、日本のコンテンツ輸出を国家レベルで最適化する「最後の切り札」としての期待を背負っていると考えられます。
✔内部環境
内部環境に目を向けると、同社は従業員数や詳細な組織図は非公開ながら、代表取締役社長兼CEOの矢作康介氏のもと、集英社や小学館、東映といった日本を代表するメディア企業の「知の集合体」としての性格を強く持っています。第4期の損益計算書で売上高3,403百万円を計上しながらも、売上原価3,731百万円により、売上総利益の段階で既に▲328百万円の損失(逆ザヤ)となっている点は、コンテンツの獲得や初期のローカライズ費用が先行している実態を映し出しています。また、販売費及び一般管理費が1,110百万円と売上高の3割以上を占めており、グローバル展開のための拠点維持や専門人材の確保に多額のコストを投じていることが推測されます。しかし、この「赤字の質」を分析すると、特別損失に1,022百万円を計上しており、これは既存のコンテンツ投資の減損処理や、戦略的な事業ポートフォリオの整理に伴う「膿出し」である可能性が高いと考えられます。資本金と資本剰余金を合わせて約62億円(約61.9億円)を調達している背景から、株主連合は当面の損失を許容し、世界的なシェア獲得という中長期的な目標にコミットしていることが伺えます。組織内では、フリーアドレス制や積極的な他部署交流が奨励されており、伝統的な日本企業的な価値観と、スタートアップの機動力が混在した独特の文化が醸成されていると分析します。
✔安全性分析
財務の安全性という観点においては、第4期のバランスシートは「極めてスリリングな成長投資期」特有の数値を示しています。自己資本比率約6.5%という数字は、一般的なビジネスの基準では極めて危険な水準ですが、コンテンツ・ビジネスの立ち上げ期においては、資産(コンテンツ権利等)を積み上げながら将来のキャッシュフローを待つという構造上、一過性の低水準は避けられない側面があります。貸借対照表を詳細に分析すると、資産合計6,294百万円のうち流動資産が3,861百万円、固定資産が2,433百万円(その多くが投資有価証券やコンテンツ資産と推測)であり、一定の「換金性の高い弾薬」は保持しています。負債合計5,884百万円のうち流動負債が4,877百万円と大部分を占めており、短期的な支払義務が重くのしかかっている状態です。流動比率は約79%と100%を割り込んでおり、単体での資金繰りリスクは否定できません。しかし、特筆すべきは株主構成の豪華さです。三菱UFJ信託銀行や大手メディア各社が背後に控えており、グループ内でのキャッシュマネジメントや、将来の増資の可能性を考慮すれば、形式的な数字以上の「実質的な信用力」は極めて高いと言えます。累積損失▲5,779百万円という重い十字架を背負いつつも、2026年4月時点で新たな作品供給とグローバル配信を継続できている事実は、マーケットが同社の「プラットフォームとしての可能性」を信じ続けていることの証明であると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、出版社、テレビ局、映画会社といった日本の「IPホルダーのオールスター」が直接株主に名を連ねている点にあります。これにより、他社が容易に手を出せない超大型案件や、初期段階からの権利確保が可能となり、コンテンツの仕入れにおいて世界最強のバックボーンを有しています。また、アニメから実写、時代劇までを網羅する多角的なブランド戦略(It's Anime等)をグローバルで構築しており、特定のジャンルに依存しない安定した配信ポートフォリオを保持しています。シンガポールや韓国といった海外拠点を活用した機動的な共同製作体制や、各国の主要プラットフォームとの直接交渉力、さらにはデジタルマーケティングを内製化したデータ駆動型の配信ノウハウも、競合する海外の代理店に対する強力な差別化要因となっています。
✔弱み (Weaknesses)
一方で、売上原価が売上高を上回っている現状からも分かる通り、コンテンツ制作・獲得コストと、グローバルな運用コストが極めて重く、損益分岐点が非常に高いことが最大の弱みです。自己資本比率6.5%という財務基盤の脆さは、不慮の景気後退や特定の大型作品の不振によるダメージを吸収する余裕を奪っており、常に薄氷を踏むような経営を余儀なくされています。また、多様な株主が参画していることは協力体制の面では強みですが、一方で各社の利害調整や意思決定のスピードにおいて、Netflixのような単一資本のグローバル大手と比較された際の機動力に課題がある可能性も推測されます。従業員インタビューにもあるように、次世代のプロデューサー育成が現在進行形であり、特定のリーダー層への依存を脱却し、組織的なコンテンツ創出力を持続させるための仕組み作りが中長期的な制約条件となると考えられます。
✔機会 (Opportunities)
外部に目を向ければ、世界的な「日本アニメ・ドラマブーム」は一過性のものではなく、世代を超えた恒久的なライフスタイルの一部へと昇華しています。特にインドや中東、ラテンアメリカといった新興市場におけるデジタルデバイスの普及は、未開拓の数億人のファン予備軍を同社のチャンネルへ呼び込む絶好のチャンスです。また、生成AIやメタバース技術の進展により、低コストでの多言語吹替や、仮想空間でのファンイベントの開催が可能になっており、これが利益率の改善と新たな付加価値サービスの創出に直結します。政府が掲げる「クールジャパン戦略」の再定義において、REMOWのような「民間主導のコンテンツ輸出ハブ」への支援が一段と強まることも、公的な資金活用や外交的なPR支援を享受する上での大きな追い風となるでしょう。
✔脅威 (Threats)
マクロ的な脅威としては、グローバルな配信プラットフォームが自社での「日本コンテンツの内製化」を一段と進める動きが挙げられます。特定の有力クリエイターが直接プラットフォームと独占契約を結んだ場合、REMOWの仲介価値が相対的に低下するリスクがあります。また、地政学的な緊張による特定の地域での配信制限や、各国の著作権・個人情報保護に関する法規制の不一致は、運用コストを不透明にする要因です。技術面では、AIによるコンテンツ自動生成が一般化し、人間が作るプロフェッショナル・コンテンツの単価が下落(コモディティ化)した場合、巨額の制作費を回収できなくなる恐れもあります。さらに、世界的なハイテク・クリエイティブ人材の獲得競争は激化しており、人件費の高騰が利益を圧迫する持続的な脅威として、常に意識し続けなければならない極めて重い課題であると言えます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、2026年度も拡大が見込まれる「グローバルFAST(広告付き無料テレビ配信)」市場への攻勢を一段と強め、広告収益をベースとした安定したキャッシュフローの構築を最優先課題に据えると推察されます。具体的には、YouTube等の既存チャネルでの無料配信から、特定のブランドチャンネル(It's Anime等)への有料会員への誘導を強化し、低収益な買い切りモデルから高単価な継続課金モデルへの転換を図るでしょう。同時に、第4期で計上した特別損失を契機に、不採算タイトルの厳格な整理と、AIを用いた翻訳・監修プロセスの自動化を断行することで、売上原価率を抜本的に改善し、営業損益の均衡(ブレークイーブン)を早期に実現する戦略です。マーケティング面では、特定の熱狂的なファンを持つ「ニッチ作品」のデータを深掘りし、SNSでのバイラル(拡散)を起点とした「垂直立ち上げ型のヒット」を連発することで、広告宣伝費の効率化を最大化させるものと考えられます。採用面では「世界をつなぐ」というビジョンを前面に出し、英語圏・アジア圏の現地ビジネスに精通したグローバル人材の確保に注力する施策が有効であると考えます。
✔中長期的戦略
中長期的には、単なる「流通会社」から、日本のエンタメ経済圏をデータで統括する「IPオーケストレーター(統合管理役)」への完全な転換を推察します。これまでに培ったグローバルな視聴者データをビッグデータとして活用し、各国の嗜好に合わせた「ヒットの法則」をAIで導き出し、それを株主である国内出版社や放送局へフィードバックする「逆輸入型のコンテンツ開発支援」の提供です。これにより、同社は「後から売る会社」から「売れるものを一緒に創る会社」へと脱皮し、より高い知的財産権(IP)シェアを確保するでしょう。サステナビリティ戦略としては、地方の眠れる伝統文化や風景をIP化し、観光需要へと繋げる「コンテンツ・ツーリズム」のグローバル展開を主導し、ブランドの社会的責任を地方創生の原動力に変えることが予想されます。また、蓄積された利益により財務基盤を安定化させた後は、特定の配信技術や空間コンピューティング技術を持つ海外スタートアップとの資本提携や買収を主導し、日本の文化を24時間365日、世界中のあらゆる場所で体験できる「バーチャル・ジャパン」の具現化に挑むのではないでしょうか。最終的には、日本発の「美学」とグローバルの「体験」を融合させた世界最高水準のメディア・テック・エンターテインメント企業としての地位を不動のものにし、次世代の若者が「世界で一番かっこいい日本の会社」として選ぶ、新時代の100年企業を目指すと想像されます。
【まとめ】
REMOW株式会社の第4期決算は、日本のコンテンツ産業がいかにして「内向きの成功」を捨て、真に「グローバルな戦い」に挑むべきかを示す、極めて重厚な挑戦の記録でした。▲24億円超という当期純損失は、単なる失敗の数字ではなく、日本の誇るべき文化が世界で覇権を握るための「不可欠な授業料」であると総括できます。自己資本比率の低さという短期的な課題は、国内の有力企業が一致団結して支える強固な「メディア連合」の意志によって、やがて世界的な信頼のブランドへと塗り替えられるでしょう。「世界の配信市場は、今後更に飛躍的に成長する」という確信のもと、伝統を大切にしながらも、デジタルの刃を研ぎ澄まし、未知の地平を切り拓く同社の姿勢は、閉塞感のある日本経済にとっての希望の光です。地球の裏側で、一人の少年が日本の侍に憧れ、一人の少女が日本の日常に心を寄せる。その一瞬の感動を、REMOWはこれからも精緻なコードと熱い情熱で支え続けていくはずです。伝統を誇りとし、革新を日常とする同社の壮大な物語は、まだ序章を終えたばかり。私たちはこれからも、この「文化の架け橋」が紡ぎ出す未来を、熱い視線で見守り続けていかなければなりません。
【企業情報】
企業名: REMOW株式会社
所在地: 東京都千代田区神田神保町2-10-4 PMO神保町11F
代表者: 代表取締役社長兼CEO 矢作 康介
設立: 2021年
資本金: 3,295百万円
事業内容: チャンネル事業、ディストリビューション事業、プロダクション事業、IPプロデュース事業
株主: 集英社、小学館集英社プロダクション、テレビ東京、東映、住友商事、DeNA、TBS、テレビ朝日、フジ・メディアHD 他
