都市の景観を形作る巨大なビルや、日々の生活を支えるインフラストラクチャ。それらが何十年もの時を超えて立ち続けられるのは、地中深くで建物を支える「基礎」が盤石であるからに他なりません。目には見えない場所で、しかし最も重要な役割を担う基礎工事の領域において、創業から60年という還暦の節目を迎えたのが株式会社広島組です。日本初の回転埋設工法(HIT工法)を世に送り出し、業界の先駆者として走り続けてきた同社の歩みは、日本の高度経済成長から成熟社会への移行を影で支えてきた歴史そのものと言えるでしょう。しかし、建設業界を取り巻く環境は今、資材高騰や深刻な人手不足、そして働き方改革の波に晒され、かつてない激動の時代を迎えています。今回、第60期の決算公告という鏡を通して、名門企業が直面している試練と、その先に見据える再起への道筋を、経営コンサルタントの視点から鋭く考察していきましょう。地中の深淵を見つめ続けてきた同社が、現在の逆風をどう受け止め、次なる一歩をどこへ踏み出そうとしているのか。その財務諸表が語る真実を深掘りしていきます。
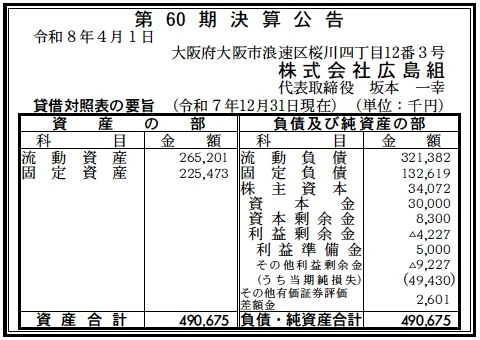
【決算ハイライト(第60期)】
| 資産合計 | 491百万円 (約4.9億円) |
|---|---|
| 負債合計 | 454百万円 (約4.5億円) |
| 純資産合計 | 37百万円 (約0.4億円) |
| 当期純損失 | 49百万円 (約0.5億円) |
| 自己資本比率 | 約7% |
【ひとこと】
第60期の決算は、当期純損失49百万円を計上し、非常に厳しい内容となりました。自己資本比率が約7%という水準まで低下しており、財務の安定性に赤信号が灯っています。特に流動負債が流動資産を上回る「流動比率100%割れ」の状態にあり、短期的な資金繰りにおける圧力が強いことが伺えます。親会社である株式会社テノックスの支援体制を背景に、早急な収益構造の改善が求められる局面にあると言えます。
【企業概要】
企業名: 株式会社広島組
設立: 1967年2月(創業: 1966年2月)
株主: 株式会社テノックス(100%)
事業内容: 基礎杭工事、地盤改良工事、土留工事を中心とした専門工事事業。日本初の回転埋設工法であるHIT工法を開発した業界の先駆者。
https://www.hiroshimagumi.net/index.html
【事業構造の徹底解剖】
同社の事業は「基礎基盤整備事業」に集約されます。具体的には、以下の部門等で構成されています。
✔基礎杭工事・土留工事部門
建物の自重を支えるための杭を地中に打ち込む工事や、掘削時の周囲の崩壊を防ぐ土留壁の構築を主軸としています。特に、同社が独自に開発した「HIT工法(セメントミルク注入回転埋設工法)」は、排土をほとんど出さず、騒音や振動を極限まで抑える環境配慮型の技術として、都市部の密集地における工事において高い競争力を発揮しています。また、岩盤掘削を可能にする「HIT ROCK工法」など、地質の難条件に対応できる高度な技術ラインナップを保有している点が特徴です。
✔地盤改良・特殊工法部門
軟弱な地盤を強化し、不同沈下や液状化を防ぐための深層地盤改良工事などを展開しています。SMW工法(ソイルセメント柱列壁工法)など、周辺の環境負荷を低減しつつ高い止水性や強度を確保できる工法を採用し、大規模な土木構造物から民間ビルまで幅広いニーズに対応しています。これらは長年の地質調査データと施工実績に基づいた、同社ならではの専門知識が活かされる領域です。顧客に対し、地質に応じた最適な工法提案から施工管理までを一貫して提供するスタイルが強みとなっています。
✔自社保有機械による機動的施工体制
大阪市大正区に「鶴町機材センター」、茨木市に「茨木資材置場」を構え、日本車輌製造製の杭打機(DHJ15、DH358、DH658等)やコベルコ製のクレーン、油圧ショベルなど、基礎工事に欠かせない重機を自社で多数保有しています。自社機材を活用することで、急な現場対応や工程調整に柔軟に対応できる機動力を確保しており、専門工事会社としての自律性の高さを支えています。これは、外注依存を減らし、品質の均一化を図る上でも重要な経営資源となっています。
【財務状況等から見る経営環境】
✔外部環境
建設業界、特に同社が本拠を置く関西圏においては、2025年の大阪・関西万博に向けたインフラ整備が一巡した後の「ポスト万博」を見据えた需要の変化が顕著になっています。2026年現在は、万博関連の特需が落ち着く一方で、大阪都心部での大規模再開発プロジェクトや、老朽化した社会インフラの更新需要、さらには南海トラフ地震等の災害対策を見据えた地盤改良への要請は依然として根強いものがあります。しかし、マクロ的には深刻な「建設2024年問題」の影響が残存しており、労働時間の制限に伴う人件費の上昇や、若手技能労働者の不足が現場の稼働率を制約しています。加えて、世界的なエネルギー価格の変動や為替の動向を受け、鋼材やセメントといった建設資材の価格が高止まりしており、受注額と実コストの乖離が利益を圧迫しやすい環境にあります。金利上昇局面への転換により、不動産デベロッパーの投資意欲が慎重になるリスクも孕んでおり、単に受注量を追うのではなく、いかに収益性の高い案件を確保し、DX(デジタル変革)を活用して施工効率を向上させるかが、企業の生存を左右する極めてシビアな環境にあると言えます。
✔内部環境
内部環境に目を向けると、同社は歴史ある技術力を持ちながらも、財務的には大きな転換期にあります。2020年に東証スタンダード上場の株式会社テノックスの完全子会社となったことで、経営の安定化と大手グループの営業ネットワーク活用が進んでいますが、第60期の当期純損失49百万円という結果は、単体での収益力に課題があることを示しています。特に、ここ数年で代表取締役が頻繁に交代している点は、組織の継続性や意思決定のスピードにおいて不安定要因となっている懸念があります。しかし、2026年3月に就任した坂本一幸氏のもとで、新たな体制での立て直しが急務となっています。強みであるHIT工法等の特許技術や、自社保有の特殊重機といった「知的・物理的資産」は依然として価値が高いものの、それを実際の利益に結びつけるための営業戦略やコスト管理体制が十分に機能しきれていない可能性が推察されます。従業員34名という小規模ながら精鋭の技術集団である特性を活かし、グループシナジーを最大限に活用した「共同受注」や、親会社の資金力を背景とした機材の更新・デジタル化投資をいかに進められるかが、内部改革の焦点となるでしょう。
✔安全性分析
財務の安全性については、率直に申し上げて相当な注意を要する状況です。自己資本比率約7%という数字は、一般的な専門工事会社の健全ラインとされる30%を大きく下回っており、経営のクッションとなる自己資本が薄氷の上にある状態です。貸借対照表を詳細に分析すると、流動資産265百万円に対し流動負債が321百万円となっており、短期的な支払能力を示す流動比率は約82%にとどまっています。通常、これが100%を割り込むことは、手元の現金や売掛金等では1年以内に返済すべき債務を賄いきれない「資金繰りリスク」が高まっていることを意味します。負債合計454百万円のうち、固定負債が132百万円あることから、長期的な借入によって設備投資資金等を賄っていると推測されますが、当期純損失によって純資産が目減りしたことが、安全性指標の悪化に拍車をかけています。このような状況下では、単独での資金調達は困難を極めますが、株式会社テノックスの100%子会社であるため、グループ内キャッシュ・プーリングや債務保証等の金融的バックアップが生命線となっています。今後の焦点は、この「親会社からの支援」を受けている間に、営業キャッシュフローをプラスに転じさせ、純資産の厚みを回復できるかという一点に尽きます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、創業60年で培った圧倒的なブランドと、日本初のHIT工法に代表される高度な技術的ノウハウにあります。排土が少なく静粛性に優れた同社の工法は、今後さらに厳しくなる環境規制や都市部での近接施工において代替不可能な価値を提供しています。また、自社で杭打機やクレーンを保有しているため、機材の空き状況に左右されず迅速に現場を立ち上げられる機動力も大きな武器です。さらに、東証上場企業である株式会社テノックスのグループ傘下にあることで、個人の会社では手が届かないような大規模プロジェクトへの参画機会や、グループ全体での資材調達・技術開発のシナジーを享受できる体制が整っていることは、競合他社に対する大きな差別化要因となっています。
✔弱み (Weaknesses)
一方で、財務基盤の脆弱性は、独自の営業展開や大規模な先行投資を制約する大きな弱みとなっています。自己資本比率の低さは、予期せぬ工事事故や受注の中断などの不測の事態に対する耐性が低いことを意味しており、常に薄氷を踏むような経営を余儀なくされています。また、近年における代表取締役の頻繁な交代は、中長期的なビジョンの浸透や現場との信頼関係構築を妨げるリスクを孕んでいます。34名という従業員数に対し、施工管理や現場の技能継承をいかに体系化していくかという点でも、属人的なスキルに頼りすぎる面が残っていると推察され、組織としての標準化や生産性向上の面で改善の余地があると考えられます。
✔機会 (Opportunities)
外部に目を向ければ、関西圏における大規模な都市再開発や、老朽化した公共インフラの補強・更新需要は今後十数年にわたり継続することが予想されます。特に気候変動に伴う水害対策や地震対策としての地盤改良ニーズは、社会的要請として一段と高まっており、同社が持つ深層地盤改良や土留技術が活かされる場面は増加しています。また、親会社であるテノックスが持つ全国的な顧客基盤を活用することで、大阪という地盤を超えた広域での受注機会が拡大する可能性があります。建設DXの進展により、施工データのデジタル化や遠隔管理が進めば、少人数の技術者でも複数の現場を高品質に管理できるようになり、人手不足を逆手に取った生産性の飛躍的な向上が期待できる点も大きなチャンスです。
✔脅威 (Threats)
建設業界全体の共通課題である資材・エネルギー価格のさらなる高騰は、同社の利益率を直撃する最大の脅威です。特に基礎工事は工程の初期段階であり、契約後のコスト上昇分を後続の工程や発注者に転嫁しにくい性質があるため、価格転嫁の遅れは致命傷になりかねません。また、金利の上昇は負債比率の高い同社にとって、支払利息の増大という形で直接的に資金繰りを圧迫します。さらに、大手ゼネコンが内製化を進めたり、強力な営業力を持つ広域専門工事会社が関西市場へ本格参入したりすることで、受注単価の買いたたきや競争の激化が起こるリスクもあります。熟練技能者の高齢化と若手の入職不足が加速すれば、保有している高度な重機を操る「腕」が不足し、受注機会を損失するという物理的な制約も現実味を帯びてきます。
【今後の戦略として想像すること】
✔短期的戦略
まずは、2026年3月に就任した新社長のもとで、徹底した「収益認識の厳格化」と「不採算案件の徹底排除」が進められると推測されます。自己資本比率が低下している現状では、売上規模を追う「増収戦略」よりも、確実に利益を確保できる案件に絞り込む「選択と集中」が不可欠です。具体的には、自社のHIT工法が持つ「環境付加価値」を最大限にアピールし、単なる価格競争ではなく、騒音対策や残土処理費用の削減といった「トータルコストの低減」を発注者に提案することで、適切な受注単価を確保する営業スタイルの確立が急務です。同時に、親会社であるテノックスとの機能重複の整理や、資材の共同購入、バックオフィス業務の集約などを進め、固定費の削減と損益分岐点の引き下げを図るでしょう。現場レベルでは、施工工程のデジタル管理を導入し、手戻りの防止や工期短縮を徹底することで、現場利益の最大化を目指す「コスト管理の高度化」が短期的には最も有効な処方箋となると考えられます。
✔中長期的戦略
中長期的には、単なる「下請け工事」からの脱却と、独自の技術を軸にした「ソリューション提供型企業」への進化を推察します。HIT工法をさらに進化させた、より過酷な地質や狭隘な土地にも対応できる次世代工法の開発を、親会社のR&D部門と連携して進めるべきでしょう。これにより、競合他社が参入できない「難工事案件」を独占的に受注できる体制を築くことが、再起の鍵となります。また、地質調査データと施工実績をビッグデータ化し、AIを活用した「最適な基礎設計の提案」ができるコンサルティング機能を持たせることで、設計段階からの上流介入を狙うことも考えられます。人材面では、グループ全体の知名度を活かした積極的な新卒採用と、社内教育プログラムの充実により、次世代を担う「デジタルに強い土木技術者」の育成に投資することが予想されます。最終的には、財務体質を正常化させた上で、親会社のグローバル展開と歩調を合わせ、日本の高度な基礎技術を海外の都市化需要へと輸出するような、広大な成長シナリオも描けるはずです。60年の歴史を「古さ」ではなく「信頼」に変え、最新技術を「コスト」ではなく「武器」に変えるパラダイムシフトが期待されます。
【まとめ】
株式会社広島組の第60期決算は、名門企業が避けて通ることのできない「構造変革の痛み」を如実に物語っています。当期純損失の計上と自己資本比率の低下は、一見すれば危うい状況に映りますが、これは裏を返せば、これまでの旧態依然としたビジネスモデルが限界に達し、新しいステージへと脱皮するための必然的な試練であるとも捉えられます。同社には、半世紀以上にわたって日本の都市を根底から支えてきた「HIT工法」という唯一無二のDNAがあり、東証上場グループの一員という強固な後盾があります。坂本新社長のもとで進められる改革が、現場の技術力と経営の規律を再び高精度に噛み合わせることができれば、地中の深淵を知る同社だからこそ提供できる「揺るぎない安心」という価値は、必ず市場から再評価されるはずです。現在は深く屈んで力を蓄えている段階であり、次なる創業70年、80年に向けて、再び「明日の人間都市」を支える力強い杭を打ち込んでいくことを期待してやみません。逆風の先にこそ、真の技術革新が生まれる。その信念を形にする同社の挑戦は、まだ始まったばかりです。
【企業情報】
企業名: 株式会社広島組
所在地: 大阪府大阪市浪速区桜川4-12-3(桜川事務所)
代表者: 代表取締役 坂本一幸
設立: 1967年2月2日(昭和42年2月)
資本金: 30百万円
事業内容: 杭工事、地盤改良工事、土留工事、地質調査、HIT工法等の施工・開発
株主: 株式会社テノックス(100%)
