企業の競争力を左右するのは、もはや「何を作るか」だけでなく「いかに効率的に支えるか」という間接業務の質に移行しています。文具事務用品から医療器具、建設現場の工具に至るまで、企業の経済活動を支える「間接材」の調達は、その膨大な取引数ゆえに、多くの組織で隠れたコストの温床となってきました。こうした日本のバックオフィスが抱える構造的な課題に対し、プラスグループの一員として25年以上にわたり解決策を提示し続けてきたのがビズネット株式会社です。2026年4月に公開された同社の第54期決算公告を詳細に紐解くと、デジタル変革(DX)が加速する市場環境において、同社がいかに強固な収益基盤を構築し、大手企業14,000社以上の信頼を勝ち得ているかが鮮明に浮かび上がります。経営戦略コンサルタントの視点から、56億円規模の資産を動かす購買管理プラットフォームの財務実態と、その背後にある成長戦略の本質を深掘りしていきましょう。
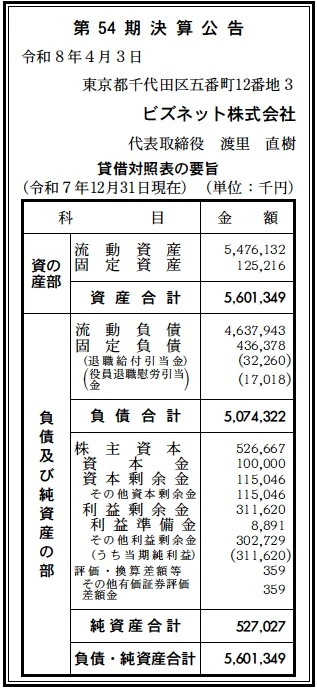
【決算ハイライト(第54期)】
| 資産合計 | 5,601百万円 (約56.0億円) |
|---|---|
| 負債合計 | 5,074百万円 (約50.7億円) |
| 純資産合計 | 527百万円 (約5.3億円) |
| 当期純利益 | 312百万円 (約3.1億円) |
| 自己資本比率 | 約9.4% |
【ひとこと】
第54期の決算数値で最も注目すべきは、純資産5.3億円に対して3.1億円もの当期純利益を計上している、驚異的な収益性の高さです。自己資本比率は9.4%と一見低めですが、これは膨大な商流を扱うプラットフォーム型ビジネス特有の財務構造であり、流動資産が54億円を超えていることから、キャッシュの回転効率が極めて高い健全な運営がなされていると推察されます。
【企業概要】
企業名: ビズネット株式会社
設立: 2000年
株主: プラス株式会社(100%)
事業内容: 間接材の購買管理プラットフォーム事業、BtoB電子商取引支援、物流受託サービス(3PPL)
【事業構造の徹底解剖】
同社の事業は「企業間取引最適化プラットフォーム事業」に集約されます。具体的には、以下の部門等で構成されています。
✔購買管理プラットフォーム部門
企業の物品調達における「見積・発注・承認・支払い」の全工程をデジタル化するSaaS型ソリューションを提供しています。文具や事務用品だけでなく、製造現場の工具や医療器具、さらには専門的な工事件名部品まで、1億1,000万点を超える圧倒的な商品群をカバーしています。単なる物品販売ではなく、複数のサプライヤー価格を横断的に比較できる「横串検索」や、企業の承認規程に沿ったワークフロー設定、会計システムとの自動連携といった「統制機能」こそが、同社の真の提供価値となっています。
✔ユーザーカタログ・個別配送ソリューション部門
EC未対応の既存取引先を電子カタログ化する機能や、多拠点展開を行う企業向けの個別配送サービスを担っています。これにより、企業は特定のサプライヤーとの契約を維持しつつ、全社の購買情報を可視化することが可能になります。また、プラスグループの強固な物流基盤を活かし、ラストワンマイルまで責任を持つ「ついで便」預かりサービスなどの物流付加価値を提供することで、他社の購買システムとは一線を画す「実体を伴うプラットフォーム」としての地位を確立しています。
✔B2Bデジタル変革(DX)コンサルティング部門
単にシステムを導入するだけでなく、顧客の購買業務プロセスそのものを診断し、コスト削減や業務効率化のシミュレーションを行う上流工程のサービスです。14,000社以上の導入実績から得られた知見に基づき、インフラ、製造、教育、医療といった各業界特有の商慣習に合わせた最適な購買ルールの策定を支援しています。企業のガバナンス強化やコンプライアンス遵守といった経営課題を、購買という切り口から解決する役割を果たしています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の国内BtoB市場は、深刻な人手不足を背景とした業務自動化の要求がかつてないほど高まっています。特に間接材調達の領域では、2023年に始まった適格請求書等保存方式(インボイス制度)や電子帳簿保存法への完全対応が、企業の基幹システム刷新を後押ししており、ビズネットのような電子取引プラットフォームにとって強力な追い風となっています。一方で、市場にはAmazonビジネスやモノタロウといった強力なグローバル・プレイヤーが台頭しており、単なる品揃えや価格の安さだけでは差別化が困難な、激しい競争環境にあります。また、物流業界における配送コストの増大や、いわゆる2024年問題以降の供給網の維持コスト上昇は、プラットフォーマーにとって利益率を圧迫する要因となっています。このような中で、日本政府が進める「資産運用立国」に伴う企業の内部統制強化や、ESG投資の潮流を受けた「持続可能な調達」への関心の高まりは、同社が提供する詳細な購買データの可視化機能やサプライヤー管理機能にとって、新たな付加価値としての重みを増していると考えられます。
✔内部環境
ビズネット株式会社の内部環境は、親会社であるプラス株式会社の圧倒的な資本力と、25年にわたり蓄積されたBtoB取引の膨大な「商習慣データ」を最大の武器としています。第54期の貸借対照表を見ると、資産合計5,601百万円のうち、流動資産が5,476百万円(約97.8%)と極めて高い比率を占めており、これは同社が多額の固定資産を必要としない「知財・データ集約型」のビジネスモデルへ完全に移行していることを示しています。特筆すべきは、資本金1億円に対して、利益剰余金が311百万円積み上がっており、そのほとんどが当期に稼ぎ出した純利益である点です。これは、初期投資やシステム開発が一段落し、既存顧客からの安定した手数料収益やサービス利用料が利益として結実する「収穫期」に入ったことを示唆しています。また、従業員数が単体で45名という少数精鋭体制でありながら、年間14,000社、1億点以上の商品を動かす仕組みを構築している点は、驚異的な業務効率の高さを示しています。プラスグループの物流ネットワークや顧客基盤を共有することで、独立系のスタートアップが直面する多大な販促費や物流構築コストを抑制できている点も、同社の組織的な強靭さを支える内部要因となっていると分析できます。
✔安全性分析
財務の安全性について詳細に見ていくと、自己資本比率約9.4%という数値は、一般的な製造業の基準(30%以上)から見れば一見低く映ります。しかし、これは仕入れと販売の決済のタイミングがずれる卸売業や、膨大な預り金が発生するプラットフォーム運営会社に共通の傾向であり、不健全さを意味するものではありません。むしろ注目すべきは負債の内訳です。負債合計5,074百万円のうち、流動負債が4,637百万円と大部分を占めており、固定負債はわずか4.3億円程度に抑えられています。流動負債の多くは、取引先への支払いや前受金といった営業債務であると推察され、外部金融機関からの多額の長期借入金に依存しているわけではありません。何より、当期純利益312百万円という数字は、純資産合計527百万円に対して極めて高い自己資本利益率(ROE)を叩き出しており、単年でのキャッシュ創出力が非常に強力です。流動資産5,476百万円が流動負債4,637百万円を大きく上回っている(流動比率約118%)ことから、短期的な支払い能力に懸念はありません。親会社であるプラス株式会社の信用力によるバックアップを含め、事業継続における財務的な安全弁は十分に機能していると評価できます。この盤石な守りがあるからこそ、AIを活用した新機能の開発や、次世代のシステム基盤への継続的な投資が可能となっているのだと考えられます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
プラスグループという強固な後ろ盾と、25年にわたり培われた14,000社以上の顧客基盤は、他社が容易に模倣できない圧倒的な参入障壁です。また、単なるECサイトに留まらず、各社の内部規程に合わせた高度な承認ワークフローや、SAP Aribaなどの主要な基幹システムとシームレスに連携できる高い技術的柔軟性も大きな強みとなっています。さらに、今回の決算で証明されたように、大規模な固定資産を持たずに高い利益を生み出す「身軽な経営構造」と、1億1,000万点を超える広大な商品データベースを効率的に管理する運用能力は、同社の組織的な卓越性を象徴しています。
✔弱み (Weaknesses)
一方で、ビジネスモデルの特性上、取引先への未払金や預り金が膨らみやすく、自己資本比率が低位で推移しがちな点は、グループ外からの独自の資金調達を検討する際の財務上の制約となる可能性があります。また、売上の多くが間接材の購買手数料に依存している場合、主要顧客による購買抑制や、メーカーによる直接販売の活発化が、ダイレクトに収益を圧迫する脆弱性を孕んでいます。少数の精鋭社員で広範なシステムを維持しているため、特定の高度専門人材への依存度が高まりやすく、人材の流動性が高まる中での技術承継や、さらなる事業拡大に向けた組織のスケールアップが課題になると推察されます。
✔機会 (Opportunities)
2026年現在の「業務のデジタル化」への不可逆的な流れは、同社にとって最大の商機です。特に行政機関や公共セクターにおける調達の透明化や、中小企業におけるバックオフィスDXの浸透は、未開拓の巨大な市場を創出しています。また、AI技術の進展により、過去の購買データを活用した「自動発注」や「支出最適化の自動提案」といった、より高度な知的サービスを付加価値としてマネタイズできる余地も大きく残されています。さらに、環境意識の高まりを受けた「グリーン調達」の支援など、ESG要素を盛り込んだ購買管理機能へのニーズも、同社のプラットフォーム価値を高める好機であると推測されます。
✔脅威 (Threats)
外部的な脅威としては、Amazonビジネスなどの巨大なグローバル資本による、配送スピードと価格競争力を武器にした市場浸食が挙げられます。彼らが企業の購買管理機能までを内製化した場合、独立系プラットフォームの立ち位置が危うくなる可能性があります。また、サイバー攻撃による大規模な個人情報や取引情報の漏洩は、企業の信頼を一瞬で失墜させる最大の経営リスクです。加えて、物流コストの恒常的な上昇や、燃料価格の高騰が止まらない場合、配送サービスを付加価値とする同社のビジネスモデルの収益性が構造的に低下する懸念も、中長期的な脅威として注視すべき点であると考えられます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、現在の極めて高い収益性を維持しつつ、2026年の市場環境に合わせた「法対応完全パッケージ」の導入促進に注力すると予想されます。具体的には、インボイス制度や電子帳簿保存法への対応に苦慮している中堅企業に対し、ビズネットを導入するだけでそれらの法的要件を自動でクリアできるという「法令遵守の容易性」を強力に訴求するでしょう。第54期で蓄積した約3億円の純利益の一部を、ユーザーインターフェース(操作画面)の大幅刷新や、AIを活用した問い合わせ対応の自動化に充てることで、顧客の解約率を徹底的に引き下げるとともに、一人あたりのサポートコストを削減する施策を打つと思われます。また、プラスグループの物流網を再定義し、他社が参入しにくい「大型家具や重量物の現場配送」を強化することで、コモディティ化した文具類以外の収益比率をあと数ポイント引き上げる戦略を採るでしょう。社内においては、デジタルの力で営業プロセスをさらに自動化し、少数精鋭の組織能力をさらに研ぎ澄ませることが期待されます。
✔中長期的戦略
中長期的には、単なる「購買管理システム」から、企業の支出全体を最適化する「スペンド・マネジメント・プラットフォーム」への変貌を想像します。14,000社から得られる匿名のビッグデータをAIで解析し、各企業に対して「この商品をこのタイミングでまとめ買いすれば、年間でこれだけのコストが削減できる」といった先回りの提案を自動で行う、知能型プラットフォームへの進化です。また、プラスグループの枠組みを超えた外部の物流会社や金融機関との戦略的提携を深め、購買に付随する「決済(企業間決済・ファイナンス)」や「資産管理(備品管理・廃棄)」までを一気通貫でカバーするエコシステムを構築する可能性があります。これは、企業がビズネットの画面を見るだけで、自社の全ての資源状況が把握できる「社会のバックオフィスインフラ」になることを意味します。海外戦略においては、日本独自の細かな商習慣への対応力を武器に、アジア圏の日系企業向けにプラットフォームを横展開し、グローバルな調達ハブとしての地位を確立するシナリオも想定されます。これにより、2030年代に向けて、ビズネットは「日本で最も企業のムダを削減する企業」としての地位を不動のものにしていくと考えています。
【まとめ】
ビズネット株式会社の第54期決算は、同社がプラスグループという巨大な揺りかごを最大限に活用しつつ、自律的な進化を遂げて強固な収益力を確立したことを証明しました。当期純利益312百万円という数字は、同社が提供するデジタルな仕掛けが、いかに多くの企業の「時間」と「コスト」を救い出してきたか、その感謝の総和であると言えるでしょう。私たちは今、目に見える製品の価値だけでなく、それを支えるプロセスの効率性が価値を生む時代の真っ只中にいます。ビズネットが築き上げた、1億点を超える商品と14,000社の企業を繋ぐプラットフォームは、もはや単なるITツールではなく、日本の産業の血流を支える重要なインフラの一部です。今後、AIや物流変革がさらに進む中で、同社が「これまでのやり方にこだわらず」にどのようなデジタル変革を牽引していくのか。その挑戦の行方は、日本の、そして世界のBtoB取引の未来をよりスマートで、より誠実なものへと変えていく確かな原動力となっていくに違いありません。
【企業情報】
企業名: ビズネット株式会社
所在地: 東京都千代田区五番町12番地3 五番町YSビル2階
代表者: 渡里 直樹
設立: 2000年5月21日
資本金: 100百万円
事業内容: 購買管理プラットフォーム事業、B2B電子商取引支援事業、物流・サービス事業
株主: プラス株式会社(100%)
