住友のDNAを継承し、不動産の取得から管理、仲介までを一気通貫で手がける住友成泉株式会社。1976年の創業から数えて、2026年の今春、記念すべき第50期の決算を迎えました。大阪の「成泉ビル」を起点に、東京、そして札幌へとその足跡を広げてきた同社の歩みは、日本の都市開発の歴史そのものと言っても過言ではありません。特に、六本木の「泉ガーデン」という日本の中心地に本社を構えるその立ち位置は、数ある不動産会社の中でも特別な品格を感じさせます。不動産市場が金利動向や経済情勢の荒波に揉まれる中で、同社はいかにして100億円を超える資産を維持し、四半世紀を超える信頼を築いてきたのか。本記事では、公開された最新の貸借対照表の数値を紐解き、住友という巨大な看板の背後にある、緻密で堅実な経営戦略の正体を、経営コンサルタントの視点で論理的に見ていきます。半世紀の節目に立つ同社が描く、不動産ビジネスの理想形を共に深掘りしていきましょう。
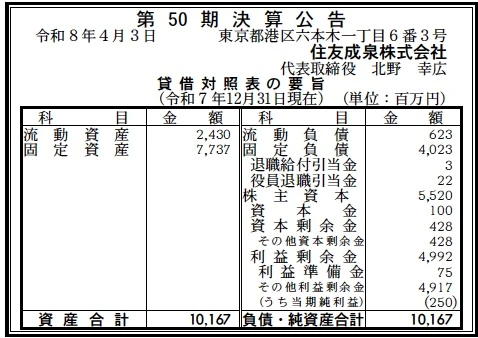
【決算ハイライト(第50期)】
| 資産合計 | 10,167百万円 (約101.7億円) |
|---|---|
| 負債合計 | 4,646百万円 (約46.5億円) |
| 純資産合計 | 5,520百万円 (約55.2億円) |
| 当期純利益 | 250百万円 (約2.5億円) |
| 自己資本比率 | 約54.3% |
【ひとこと】
第50期という節目に相応しい、極めて盤石な財務内容です。総資産100億円超という規模でありながら、自己資本比率が50%を上回っている点は、不動産賃貸・管理を主業とする企業として驚異的な安定性を示しています。250百万円の当期純利益も、資産に対する効率性(ROA)の観点から見て非常に堅実であり、住友各社との密接な繋がりを活かした優良な収益構造が確立されていることが伺えます。
【企業概要】
企業名: 住友成泉株式会社
設立: 1976年1月12日
株主: 住友吉左衞門、住友各社
事業内容: 不動産の取得、処分、賃貸借、管理、土地開発、および不動産仲介業務
【事業構造の徹底解剖】
同社の事業は「総合不動産価値管理事業」に集約されます。具体的には、以下の部門等で構成されています。
✔自社所有ビル運営・管理部門
同社の収益の柱は、東京、大阪、札幌の主要都市に配された優良な自社ビルの運営です。大阪の「成泉ビル」、東京・文京区の「小石川ビル」、そして「札幌大通りビル」といった、各地域の中心的な立地に資産を保有しています。これらは単なる賃貸物件としての機能を超え、住友ブランドの信頼性を体現するランドマークとして機能しています。長期にわたる安定した稼働率は、入居テナントに対する手厚い管理運営と、時代に合わせた適切な建物更新の賜物であり、景気変動に左右されにくい強固なストック型の収益源を形成しています。
✔法人向け賃貸ワンルームマンション事業
大阪府八尾市の「カリタス八尾」を代表とする、法人向けの福利厚生支援を目的とした賃貸マンションの提供を行っています。居室だけでなく共用施設の充実や、毎日の健康を支える食事提供など、単なる住居提供に留まらない付加価値の高いサービスを提供しています。これは、企業の採用活動や従業員の定着率向上に直結する解決策として位置づけられており、住友グループ各社を含む幅広い法人顧客のニーズを捉えています。職住近接や福利厚生の充実が求められる現代において、独自のポジションを確立している部門です。
✔不動産仲介・開発・持分保有事業
住友各社とのネットワークを最大限に活用し、不動産の仲介や土地の開発を行っています。また、千代田区の「住友商事錦町ビル」の持分取得に代表されるように、大規模な優良物件の共有持分を保有することで、単独では困難な大型案件の収益を享受する賢明な投資戦略を採用しています。仲介業務においては、長年の歴史で培った専門知識と倫理観に基づき、複雑な権利関係の調整や資産の最適化を支援しています。これにより、自社の資産運用だけでなく、市場全体の流動性向上にも寄与する多角的な役割を担っています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の不動産市場を取り巻く外部環境は、大きな転換期を迎えています。長らく続いた低金利政策からの転換により、借入コストの上昇が不動産投資の収益性を圧迫し始めています。しかし、その一方でインフレの進行は、物理的な資産である不動産の価値を相対的に高める要因となっており、特に都心一等地の賃料単価は上昇傾向にあります。また、働き方の多様化が一段落し、対面でのコミュニケーションの価値が再認識されたことで、オフィスビルへの回帰が鮮明になっています。同社が拠点を置く六本木や秋葉原周辺のエリアは、依然として高い需要を維持しており、空室率の低さが収益の安定に寄与しています。さらに、企業の人的資本経営へのシフトに伴い、法人向け寮や社宅といった福利厚生施設の価値が見直されており、同社が得意とする「カリタス八尾」のようなサービスの需要を後押ししています。このように、マクロ的な不確実性は高まっているものの、質の高い資産への選好性は強まっており、同社のような信頼あるブランドを持つ企業にとって、追い風と向かい風が複雑に交錯する環境であると分析します。
✔内部環境
内部環境を分析すると、住友成泉の最大の資産は、住友各社が名を連ねる強力な株主構成と、50年にわたって培われた無形の実績です。1976年の設立以来、本店を大阪から東京へと移転させつつ、各拠点に支店を残す体制は、日本の東西の経済圏をバランスよく捉えるための合理的な経営判断に基づいています。貸借対照表を見ると、固定資産が7,737百万円と、資産全体の約76%を占めており、これは自社ビルの保有を中心とした「腰を据えた経営」を象徴しています。一方で、流動資産も2,430百万円確保されており、短期的な投資機会や不測の事態、あるいは既存ビルの大規模修繕に対する柔軟な対応能力を保持しています。従業員数は非公表ながらも、管理物件の質と財務数値から推測するに、少数精鋭のプロフェッショナルが高度な管理能力を発揮している様子が伺えます。住友吉左衞門氏を筆頭とする株主背景は、金融機関からの信用補完や、優良な情報の集約において他社が追随できない決定的な優位性となっています。社名に「住友」を冠する誇りと責任が、現場の一人ひとりの行動指針に深く浸透していることが、同社の内部的な強さの源泉であると考えます。
✔安全性分析
財務の安全性について、第50期の貸借対照表から深掘りすると、その健全性は極めて高いレベルにあります。資産合計10,167百万円に対し、負債合計は4,646百万円であり、流動負債623百万円、固定負債4,023百万円という内訳になっています。特筆すべきは、固定負債の多くが物件取得に伴う長期借入金であると推察されるものの、それを上回る5,520百万円の純資産(自己資本)を保持している点です。不動産業界は一般的に高い負債比率でレバレッジをかける傾向がありますが、自己資本比率約54.3%という数値は、外部資金への依存を最小限に抑えつつ、自力での成長を可能にする「独立独歩」の姿勢を示しています。流動比率(流動資産÷流動負債)を計算すると約390%に達しており、短期的な支払い能力に何ら不安はありません。また、利益剰余金が4,992百万円と非常に厚く積み上がっており、これは資本金100百万円の約50倍に相当します。過去50年間にわたり着実に利益を蓄積し、内部留保として再投資や自己資本の拡充に充ててきた歴史がこの数字に凝縮されています。金利上昇局面においても、これだけ厚い自己資本があれば、利払い負担を十分に吸収できる余裕があり、財務的な破綻リスクは極めて低い状態にあると断言できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、住友ブランドという圧倒的な信頼性と、主要都市の一等地に配された優良なアセットポートフォリオにあります。50年の歴史で培われた、住友家当主やグループ各社との密接な協力体制は、情報の非対称性が強い不動産市場において、質の高い案件を早期に捕捉する強力な武器となっています。また、54.3%という極めて高い自己資本比率は、不動産不況時においても資産の投げ売りを迫られない「耐える力」と、好機に果敢に投資できる「仕込みの力」を両立させています。さらに、ビル管理から仲介、法人向けサービスまでを垂直統合で展開する事業構造は、一社で顧客の多様なニーズを完結させる高い付加価値を提供しています。
✔弱み (Weaknesses)
一方で、中規模なビルを中心に保有しているため、近年の都心再開発で主流となっている超大規模なスマートビルを運営する大手デベロッパーと比較すると、一拠点あたりの規模の経済や集客力において制約がある点が弱みとして挙げられます。また、歴史ある物件を複数保有していることは、将来的な老朽化対策や耐震・省エネ改修といった、多額の保守更新費用を恒常的に必要とするリスクを内包しています。資産の大部分が特定の主要都市に集中しているため、特定の地域における災害リスクや地価変動に対する依存度が高いことも、分散の観点からは課題と言えるでしょう。
✔機会 (Opportunities)
外部環境の変化として、2026年以降、企業の「健康経営」や「ウェルビーイング」への投資が加速していることは、同社の法人向けマンション事業にとって絶好の成長機会となります。特にカリタス八尾で培った「食事付き・高付加価値型」の住環境提供ノウハウは、他エリアへの横展開や新築案件の受託において大きな需要を喚起するはずです。また、脱炭素社会の実現に向けた既存ビルの「グリーン化改修」は、環境意識の高いテナントを惹きつけるとともに、住友グループのESG方針に合致した資産価値向上を実現するチャンスとなります。デジタル技術を駆使したスマート管理の導入も、さらなる運営効率化の鍵を握っています。
✔脅威 (Threats)
直面する最大の脅威は、金利上昇による借入コストの増大と、それに伴う不動産利回りの相対的な低下です。長期的な資金調達が中心であるとはいえ、リファイナンス時の条件悪化は利益率を直接的に圧迫する要因となります。また、建設資材価格の高騰や人件費の上昇は、大規模修繕や新築開発の原価を押し上げ、収益予測を困難にさせます。さらに、テクノロジーの進化により、不動産仲介業務における情報の透明化が進めば、従来のネットワークに依存した仲介手数料ビジネスの収益性が低下する恐れもあります。大手競合による市場の寡占化が進む中で、いかにして「住友成泉ならではの独自価値」を守り抜くかが試されています。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、既存ビルの「稼働率の極大化」と「管理運営のデジタル変革」による収益の磨き上げにリソースを集中させると推測します。今回の決算で示された十分な内部留保を背景に、入居テナントの満足度を高めるための共有スペースの刷新や、AIを導入したエネルギー管理システムの導入による光熱費削減を急ぐべきです。また、金利上昇への備えとして、負債の固定金利化をさらに進めるなどの財務防衛を固めつつ、仲介部門においては、住友グループ各社の事業再編に伴うオフィス需要の入れ替えに機敏に対応し、手数料収入の最大化を図ることが考えられます。法人向けマンションの「カリタス八尾」については、現在の成功モデルを基に、より高単価な「エグゼクティブ向け寮・社宅」への改修やサービスのアップグレードを行い、一件あたりの収益性を向上させる戦略が現実的かつ効果的であると推察されます。
✔中長期的戦略
中長期的には、第50期を「資産ポートフォリオの若返り」の起点とする戦略的な転換が推察されます。成泉ビルや小石川ビルといった初期からの主力資産について、単なる維持補修に留まらず、次世代の環境基準を満たす「ゼブ(ZEB)」への建て替えや大規模リノベーションを計画し、2050年のカーボンニュートラルを見据えた資産価値の再構築を図るでしょう。また、単独保有にこだわらず、現在進行中の住友商事錦町ビルの共有持分取得のような「優良アセットの共有型投資」を拡大し、リスクを分散させつつ大規模物件の収益を取り込むハイブリッド型の資産形成を加速させると考えられます。さらに、自社ブランドの管理ノウハウを外部の個人オーナーや中堅法人向けに「不動産管理受託サービス」として外販し、フロー型の管理手数料収入を増やすことで、資本金1億円という身軽さを活かした高効率な「知識集約型不動産会社」へと進化を遂げることを期待します。最終的には、住友の伝統と革新を融合させた、世界に誇れる「次世代型ファシリティー・パートナー」としての地位を確立する道を描いているはずです。
【まとめ】
住友成泉株式会社の第50期決算は、歴史の重みと現代の鋭い経営感覚が見事に融合した、日本の不動産企業として模範的な結果となりました。100億円を超える総資産と、それを支える54.3%という驚異的な自己資本比率は、目先の利益に惑わされることなく「誠実」と「信頼」を積み重ねてきた半世紀の証左に他なりません。住友吉左衞門氏を筆頭とする株主たちの期待に応えつつ、大阪、東京、札幌という主要都市の成長と共に歩んできた同社の姿は、不動産ビジネスの本質が「場所の管理」ではなく「縁の管理」であることを私たちに教えてくれます。2026年という激動の時代にあって、強固な財務基盤と独自の事業構造を持つ同社は、今後ますますその存在感を高めていくことでしょう。50周年という大きな山を越え、次の50年に向けて同社がどのような新しい価値を都市に吹き込んでいくのか。住友の誇りを受け継ぐ同社の挑戦は、これからの日本の不動産業界の指標であり続けるはずです。私たち経営コンサルタントも、同社の歩みから多くの示唆を得るとともに、そのさらなる飛躍を確信しています。
【企業情報】
企業名: 住友成泉株式会社
所在地: 東京都港区六本木1丁目6番3号 泉ガーデンウィング4階
代表者: 代表取締役社長 北野 幸広
設立: 1976年1月12日
資本金: 100百万円
事業内容: 不動産の取得・処分・賃貸借・管理・利用・開発、および仲介
株主: 住友吉左衞門、住友各社
