忙しない日常の隙間で、ふと立ち止まりたくなる瞬間があります。東京都板橋区の閑静な住宅街に佇む「前野原温泉 さやの湯処」は、そんな現代人の渇きを癒やす、都内屈指の「本物の隠れ家」として知られています。昭和の事業家の邸宅を再生した趣ある空間、本格的な枯山水の庭園、そして都内では稀有な源泉かけ流しの「うぐいす色」の湯。単なる温浴施設の枠を超え、歴史と文化を五感で味わう体験価値を提供し続ける同社が、最新の決算を公表しました。今回は経営戦略コンサルタントの視点から、第21期決算公告(2025年12月31日現在)を読み解き、盤石な財務基盤の裏側にある事業構造と、今後の成長戦略を詳しく見ていきます。古き良き昭和の情熱を受け継ぎながら、どのようにして「非日常の趣」を収益へと昇華させているのでしょうか。その成功の鍵を探ります。
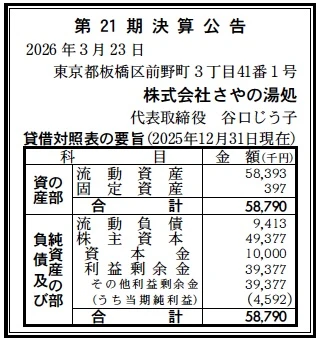
【決算ハイライト(第21期)】
| 資産合計 | 59百万円 (約0.6億円) |
|---|---|
| 負債合計 | 9百万円 (約0.1億円) |
| 純資産合計 | 49百万円 (約0.5億円) |
| 当期純利益 | 5百万円 (約0.0億円) |
| 自己資本比率 | 約84.0% |
【ひとこと】
第21期決算は、自己資本比率が約84.0%という、極めて健全な財務状態を示しています。資産の大部分が流動資産で占められており、負債が極めて少ない「無借金経営」に近いスタイルを維持していることが推測されます。派手な拡大路線ではなく、歴史的建造物の維持と本物の温泉体験という質の向上に注力してきた結果、安定した利益を創出できていることが分かります。
【企業概要】
企業名: 株式会社さやの湯処
事業内容: 日帰り温泉施設「前野原温泉 さやの湯処」の運営、飲食事業、リラクゼーション事業
https://www.sayanoyudokoro.co.jp/
【事業構造の徹底解剖】
同社の事業は「トータル・リラクゼーション・ソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔源泉かけ流し温泉・岩盤浴事業
都内では珍しい含よう素・ナトリウム・塩化物強塩温泉という「熱の湯」を、源泉かけ流しで提供しています。PH7.4の弱アルカリ性のにごり湯は、保温・保湿効果が高く、徹底した温度管理と水質維持によって、顧客に「本物の温泉」としての信頼を提供しています。また、四季をテーマにした4つの温度帯の岩盤浴や、タワー型のドライサウナ、薬草スチームサウナなど、多様な入浴ニーズに対応。Wi-Fi完備の読書スペースを併設するなど、滞在時間を最大化させる空間設計により、一人当たりの客単価向上とリピート率の確保を同時に実現しています。
✔お食事処「柿天舎」事業
昭和21年に建てられた歴史的邸宅を再生した空間で、国産蕎麦粉100%の「十割そば」や四季折々の創作和食を提供しています。セルフサービス方式を採用することでオペレーションコストを抑制しつつ、枯山水の庭園を眺めながら食事を楽しめるという圧倒的な「体験価値」を付加することで、飲食部門単体でも高い集客力を誇ります。また、貸個室の予約サービスを強化し、会席コース料理を提供することで、家族の記念日や宴会など、カジュアルな入浴以外の高単価需要も着実に取り込んでいます。
✔癒し処・美肌処・香処(リラクゼーション事業)
アロマセラピー、韓国式アカスリ、本格的な手もみマッサージなど、複数の専門トリートメントメニューを展開しています。入浴後の温まった身体へのアプローチは相乗効果が高く、顧客の滞在満足度を高める重要な役割を担っています。予約直通電話を複数ライン用意するなど、サービスごとの独立性を高めることで、専門性の高いスタッフによる質の高い施術を提供。産地直送の新鮮野菜販売なども含め、健康と美容を全方位からサポートする収益構造が構築されています。
【財務状況等から見る経営環境】
✔外部環境
温浴業界全体を見渡すと、2026年現在はエネルギーコストの高騰や人件費の上昇という、経営を圧迫するマクロ的な逆風に晒されています。特に温泉の加温やろ過循環に必要な電気・ガス代の上昇は、多くの施設にとって喫緊の課題となっています。一方で、消費者の価値観は「安さ」から「本物感」や「ウェルビーイング」へとシフトしており、同社のように独自のストーリー(古民家再生)や質の高い源泉を持つ施設への支持は、これまで以上に強固なものとなっています。また、インバウンド需要の回復も追い風です。日本の文化体験を求める訪日外国人にとって、都心にいながら本格的な日本庭園と温泉を味わえるスポットは非常に魅力的なコンテンツであり、SNSを通じた発信が新たな層を呼び込んでいます。加えて、近隣の競合施設との差別化において、板橋区の歴史的資産を活用しているという唯一無二のポジショニングは、模倣困難な強力な参入障壁として機能しています。政策面でも、健康増進や地域の交流拠点としての公衆浴場の重要性が再認識されており、マクロ的な期待感は依然として高いものと考えられます。
✔内部環境
内部環境において最大の強みは、何といっても「古家再生」による圧倒的なブランドアイデンティティにあります。建築家・降幡廣信氏と作庭家・小口基實氏の手によって生まれ変わった昭和の邸宅は、単なる建物ではなく、創業者の物づくりへの情熱を可視化した「物語」として機能しています。このストーリー性が、スタッフのホスピタリティやサービスの細部にまで浸透しており、顧客との情緒的なエンゲージメントを築いています。また、第21期決算から伺える極めて健全な財務体質(自己資本比率84.0%)は、不測の事態に対する高い耐性を示すとともに、必要に応じた戦略的な設備投資を可能にする機動力を裏付けています。一方で、男性用薬草スチームサウナの営業終了に見られるように、設備の老朽化や維持管理コストの増大という現実的な課題も顕在化しています。しかし、これを「営業終了」という苦渋の決断とともに、長年の愛顧への感謝を誠実に伝える姿勢は、企業としての誠実さを示し、かえって既存顧客の信頼を深めている節があります。限られたキャパシティの中で、いかにして回転率を維持しつつ顧客満足度(CS)を最大化させるかという、高度なオペレーション能力が磨かれている点も、同社の重要な内部資源であると考えます。
✔安全性分析
財務の安全性という観点では、同社は「究極の安定期」にあると言えます。貸借対照表を見ると、資産合計59百万円に対し、負債合計はわずか9百万円に留まっています。流動負債がこの金額であることは、短期的な支払能力を示す流動比率が極めて高いことを意味し、資金繰りにおいて懸念すべき点は一切ありません。自己資本比率約84.0%という数値は、多くの温浴施設が大規模な設備投資のために巨額の有利子負債を抱えがちな業界構造の中で、際立った特徴と言えます。これは、建物の再生や源泉の掘削といった初期投資を、長期的な安定経営の中で既に回収し終え、現在はキャッシュを生むフェーズに入っていることを示唆しています。また、固定資産が397千円(0.4百万円)という極めて低い金額で計上されている点は注目に値します。通常、土地や建物を持つ施設であれば固定資産は多額になりますが、この計上方法からは、資産の簿価が減価償却によって圧縮されているか、あるいは経営戦略上の特殊な要因がある可能性が推測されます。いずれにせよ、内部留保である利益剰余金が約39百万円積み上がっており、資本金10百万円を大きく上回っている事実は、21期にわたって着実かつ規律ある経営を続けてきた証左です。借入金による利息負担に追われることなく、純粋に顧客サービスの質に投資できる環境にあることは、経営上の極めて強力な安全弁となっています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の強みは、昭和の名建築と日本庭園を再生した唯一無二の景観美にあります。源泉かけ流しの「にごり湯」という希少な泉質と、自家製にこだわった十割そばを提供する飲食部門の質の高さが、強力な集客フックとして機能しています。また、自己資本比率84%という極めて強固な財務体質は、業界平均を凌駕する安定性をもたらしており、無借金経営に近い状態であることが、長期的な修繕計画やブランド維持への注力を可能にしています。創業者の「物づくり」への情熱を継承した、施設管理に対する徹底的なこだわりが、顧客に清潔感と安心感を与え、高い顧客ロイヤリティを構築している点も大きな強みです。
✔弱み (Weaknesses)
一方で、歴史的建造物を活用しているゆえに、バリアフリー化や最新設備の導入には構造上の制約が伴うことが弱みと言えます。実際に男性スチームサウナの復旧が困難で営業終了に至った例もあり、老朽化した設備の維持メンテナンスコストが今後の収益を圧迫する懸念があります。また、人気施設ゆえの混雑は、静寂な時間を求める顧客層にとっての満足度低下を招くリスクを孕んでいます。1日の揚湯量が50トンという法的規制があるため、物理的な供給量に限界があり、急激な事業規模の拡大(客数増)が困難な構造にある点も、成長の制約要因として考えられます。
✔機会 (Opportunities)
外部環境における機会は、ウェルビーイングやマインドフルネスを求める消費行動の加速です。都心近郊での「手軽な非日常」を求める需要は依然として高く、リモートワーク層のリフレッシュ需要や、SNSを通じた若年層へのリーチ拡大が期待できます。また、インバウンド観光客における「和文化体験」への強い関心は、庭園と温泉を併せ持つ同社にとって、さらなる高単価な利用客(個室利用や会席料理等)を呼び込む絶好の機会です。地元・板橋区との連携による地域活性化イベントや、健康増進プログラムの提供など、地域コミュニティの核としての役割を強化することも、長期的な成長の好機になると推測します。
✔脅威 (Threats)
直面する最大の脅威は、やはりエネルギー価格の長期的な高騰です。温泉の温度維持に不可欠な光熱費の上昇は、利益率を直接的に押し下げる要因となります。また、都内近郊に相次いでオープンする大規模な都市型サウナ施設や、最新設備を武器にする大手資本の温浴チェーンとの競争も激化しています。さらに、異常気象による庭園の維持管理コストの増大や、感染症等の発生による営業制限リスクも否定できません。揚湯規制や板橋区の条例(混浴禁止等)といった法的規制の変化も、運営の自由度を制限する潜在的な脅威として常に注視していく必要があると考えます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、エネルギー効率の徹底的な改善と、デジタルを活用した「混雑の最適化」が急務であると推察します。AIを用いた入館予測に基づく光熱費の細やかなコントロールを導入し、コスト削減を推進すべきです。また、現在既に導入している「館内状況の可視化」をさらに高度化させ、特定の時間帯への集中を避けるダイナミック・プライシングの検討や、閑散時間帯におけるリラクゼーション・飲食のセットプランを強化することで、稼働率の平準化を図るべきでしょう。SNS戦略においては、単なる施設紹介に留まらず、四季折々の庭園の移ろいをアート作品のように発信し続けることで、「今、この瞬間しか味わえない価値」を強調し、再訪意欲を喚起します。故障した男性用サウナについても、そのスペースを新たな体験価値(例えば、一人ひとりが瞑想できる静寂の空間や、より高付加価値な岩盤浴エリア等)へ早期にコンバージョンすることで、マイナスをプラスに転換するスピード感が期待されます。
✔中長期的戦略
中長期的には、温浴施設という枠組みを超えた「文化・ウェルビーイング・プラットフォーム」への進化を目指すと想像します。具体的には、周辺地域と連携した「板橋・前野原歴史ウォーク」のような体験型観光の拠点化や、庭園を活用したマインドフルネス・プログラムの定例化などが考えられます。また、強固な財務体質を活かし、歴史的建築物の保護・修繕のための「サステナビリティ・ファンド」的な機能を社内に持たせることで、100年先も続く資産としての価値を不動のものにするでしょう。さらに、物づくりに情熱を傾けた創業者の想いを「自社ブランド商品」として具現化することも有効です。例えば、柿天舎の十割そばや、温泉成分を配合した独自のスキンケア商品をEC展開し、館内での体験を自宅でも継続できる「ライフスタイル提供型モデル」への拡張です。これにより、物理的な揚湯量やキャパシティの制約を受けない新たな収益の柱が構築されます。最終的には、単なるお風呂屋さんではなく、東京の歴史と日本人の精神性を未来へ繋ぐ「生きたミュージアム」としての地位を確立していく、そんな壮大なシナリオを推察します。
【まとめ】
株式会社さやの湯処の第21期決算は、派手な数字の伸びよりも、その背後にある「経営の意志」と「資産の質」が光る内容となりました。自己資本比率84.0%という、業界の常識を覆すほどの健全性は、同社が目指す「本物の体験」を提供し続けるための最強の盾となっています。創業者の情熱を昭和の名建築という器に盛り込み、令和の時代に「癒やし」という形で還元するビジネスモデルは、デジタル化が加速する社会において、より一層その価値を増していくでしょう。設備老朽化やコスト高騰という荒波はあっても、同社にはそれを乗り越えるための潤沢なキャッシュと、何より顧客という熱烈なファンがいます。さやの湯処が目指すのは、消費される施設ではなく、記憶される場所です。庭園の緑が深まり、うぐいす色の湯が立ち昇るその場所で、同社はこれからも「非日常の趣」を紡ぎ続け、訪れるすべての人に成長と笑顔を届け続けてくれるに違いありません。経営の安定と質の追求がこれほどまでに見事に融合した事例は、これからのサービス業が進むべき一つの北極星となるでしょう。
【企業情報】
企業名: 株式会社さやの湯処
所在地: 東京都板橋区前野町3丁目41番1号
代表者: 代表取締役 谷口じう子
資本金: 10百万円
事業内容: 源泉かけ流し温泉「さやの湯処」の運営、飲食、リラクゼーション
