私たちの生活を支える不可欠なインフラである「道路」。その一筋の道が完成するまでには、数多くの技術革新と緻密な経営戦略が隠されています。今回、私たちは大手建設グループの一翼を担い、舗装・土木分野で独自の地位を築く株式会社竹中道路の最新決算を紐解きます。公開された第66期貸借対照表の要旨からは、同社が単なる施工会社に留まらず、高度な技術開発力と極めて堅実な財務基盤を併せ持つ「技術集団」としての素顔が見えてきました。カーボンニュートラルやインフラ老朽化といった社会的課題に対し、彼らがどのような財務的裏付けを持って立ち向かおうとしているのか。経営戦略コンサルタントの視点から、その数字の裏側に潜む成長のメソッドと未来への布石を、客観的事実に基づき詳しく解説していきます。この記事を通じて、建設業界の未来を支える一社の真の姿を浮き彫りにします。
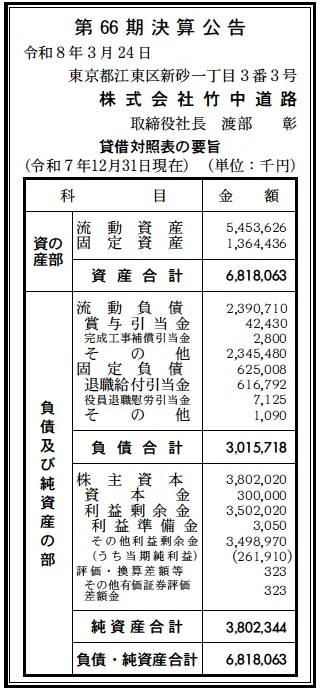
【決算ハイライト(第66期)】
| 資産合計 | 6,818百万円 (約68.2億円) |
|---|---|
| 負債合計 | 3,016百万円 (約30.2億円) |
| 純資産合計 | 3,802百万円 (約38.0億円) |
| 当期純利益 | 262百万円 (約2.6億円) |
| 自己資本比率 | 約55.8% |
【ひとこと】
第66期の決算数値を確認すると、自己資本比率が50%を超える極めて健全な財務体質を維持しており、当期純利益も262百万円を確保するなど、非常に堅実な経営状況が見て取れます。特に流動資産が総資産の約8割を占めており、高い現金同等物保有と機動的な資金運用能力が推察されます。舗装業界特有の競争環境下においても、竹中グループの安定した受注基盤と独自の特許技術が利益率の安定に大きく寄与していると考えます。
【企業概要】
企業名: 株式会社竹中道路
設立: 1961年
株主: 株式会社竹中土木(100%子会社)
事業内容: 道路舗装工事を主軸とし、土木工事、建築外構工事、アスファルト合材の製造・販売まで幅広く手掛ける竹中グループの道路専業会社です。
https://www.takenaka-douro.co.jp/
【事業構造の徹底解剖】
同社の事業は「舗装・土木・建築外構・合材製造」の4つの領域に集約されます。具体的には、以下の部門等で構成されています。
✔舗装工事事業
都市間を結ぶ高規格幹線道路から、街の生活道路まで多種多様なアスファルト・コンクリート舗装を施工しています。特に「IH式舗装撤去工法」といった独自の技術を用いた大規模更新工事に強みを持ち、高速道路の長寿命化対策や橋梁の床版補修工事において高い価値を提供しています。単なる施工に留まらず、設計から管理までを一貫して行う体制を構築しており、顧客からの高い信頼を獲得しています。
✔土木・建築外構工事事業
道路以外のインフラ整備として、電線共同溝工事や上下水道工事、さらには公園やスポーツ施設といった環境創生に寄与する工事を展開しています。建築外構では、大型ビルやスタジアムの周囲の景観・安全性を高めるための施工を行い、竹中グループの総合力を活かしたプロジェクト参画が特徴です。機能性だけでなく、緑化舗装「ハニカムグリーン」などの環境配慮型施工により、サステナブルな空間づくりを実現しています。
✔アスファルト合材事業および技術開発
自社でアスファルト混合物の製造・販売を手掛けており、施工と製造の垂直統合を実現しています。東京工場などの最新鋭拠点では、使用燃料の都市ガス転換やグリーン電力の導入により脱炭素化を推進。また、廃棄ビンを再利用した「サンドウェーブG」や、路面温度上昇を抑える「爽やかコート」など、環境負荷低減と都市環境改善に資する高機能材料の開発・販売を行っている点が、同社の大きな独自性です。
【財務状況等から見る経営環境】
✔外部環境
日本の建設・舗装市場は、成熟期特有の課題と新たな変革期の狭間にあります。マクロ視点では、高度経済成長期に集中的に整備された道路インフラの老朽化が急速に進んでおり、国土交通省が進める「防災・減災、国土強靱化のための5か年加速化対策」に見られるように、新設からメンテナンス・更新需要へと市場の主戦場がシフトしています。一方で、建設業界全体を覆う労働力不足は深刻であり、2024年問題以降の時間外労働規制強化に伴い、現場の生産性向上が至上命題となっています。また、原材料価格やエネルギーコストの高騰、さらには環境配慮型施工(GX)への対応が企業の競争力を左右する重要なファクターとなっています。スマートシティ構想や自動運転に対応した道路整備など、高度な技術要件が求められるプロジェクトも増加傾向にあり、単なる労働集約的なモデルから、技術・知能集約型への転換を迫られる厳しい市場環境であると考えます。競合他社との差別化には、従来以上の環境付加価値と施工効率化の提示が不可欠な状況にあります。
✔内部環境
竹中道路の最大の強みは、竹中工務店・竹中土木という国内屈指の建設グループに属していることによる安定した受注基盤と、長年にわたり培ってきた特許技術の数々です。ビジネスモデルとしては、施工のみならず材料製造(アスファルト合材)を内製化しているため、サプライチェーンの安定性と利益率のコントロールが比較的容易な構造となっています。技術面では、鋼床板を傷めずに舗装を剥離する「IH式舗装撤去工法」などの独自技術が、高速道路の大規模修繕工事という参入障壁の高いニッチ市場で強力な武器となっています。また、同社は従業員の約76%が技術系職員という「現場力」重視の組織構成であり、専門性の高い技術提案を可能にしています。顧客基盤も官公庁からグループ内外の民間需要まで幅広く、特定のセグメントに依存しすぎないバランスの良いポートフォリオを有しています。一方で、自社工場の脱炭素化やサステナブルな材料開発への投資を継続しており、外部環境の変化を先取りした研究開発体制が確立されている点も、持続可能な経営を支える内部資源であると考えられます。
✔安全性分析
第66期の貸借対照表を詳細に分析すると、同社の財務的安全性は極めて高い水準にあることが分かります。資産合計6,818百万円に対し、純資産合計が3,802百万円となっており、自己資本比率は約55.8%を記録しています。これは建設業、特に舗装業界の平均水準(30〜40%程度)を大きく上回るものであり、他者資本(負債)に過度に依存しない、自律的で安定した経営基盤を構築している証拠です。負債の構成を見ても、流動負債が2,391百万円と大半を占めており、固定負債は625百万円に抑えられています。流動比率は約228%に達しており、短期的な支払能力に不安は全くありません。また、賞与引当金や退職給付引当金などの積立も適切に行われており、将来的な義務に対する備えも万全です。特筆すべきは、資本金300百万円に対し利益剰余金が3,502百万円と10倍以上に積み上がっている点です。これは長年にわたる着実な利益の蓄積の結果であり、不況や予期せぬ外部ショックに対する高いレジリエンス(復元力)を示しています。新規の技術投資やM&Aを検討する際にも、内部留保を活用した迅速な意思決定が可能な状態にあります。
【SWOT分析で見る事業環境】
✔強み (Strengths)
竹中道路は、竹中グループとしての圧倒的なブランド力と信頼性を背景に、グループ各社の技術や情報を共有できる体制を整えています。特に、特許を取得している「IH式舗装撤去工法」は、橋梁の床版補修において既存の工法よりも効率的かつ安全に施工できるため、大規模修繕案件での強力な差別化要因となっています。さらに、アスファルト合材の製造部門を自社で保有していることで、材料の品質管理と安定供給を高いレベルで実現しており、施工と材料の両輪から顧客に最適解を提示できる点が大きな優位性であると考えます。
✔弱み (Weaknesses)
高い技術力を有する一方で、技術系職員の比率が8割近い組織構成は、現場の監督能力には長けているものの、将来的な熟練工の退職に伴う技術承継の負担が大きくなるリスクを孕んでいます。また、売上高が特定のグループ案件や公共事業に一定程度依存する構造にある場合、民間投資の冷え込みや公共投資の縮小が起きた際の影響を受けやすい側面があります。独自の高付加価値技術は単価が高くなりがちであり、コスト競争が激しい一般の小規模舗装案件においては、価格優位性を発揮しにくい点も課題の一つと推測されます。
✔機会 (Opportunities)
日本国内における高速道路や橋梁の「大規模更新・修繕時代」の本格的な到来は、同社のIH工法をはじめとするメンテナンス技術にとって大きな追い風となります。また、カーボンニュートラルへの社会的要請が高まる中、中温化アスファルト合材やグリーン電気を活用した製造プロセス、緑化舗装技術への需要は今後ますます拡大する見通しです。スマートインフラ整備や舗装DXの進展により、ICT施工や自動化技術をいち早く取り入れることで、人手不足を解消しつつ市場シェアを拡大できるチャンスが広がっていると考えられます。
✔脅威 (Threats)
建設資材価格の高騰や原油価格の変動は、アスファルト合材の製造コストおよび施工原価に直結し、利益率を圧迫する恒常的なリスクとなります。また、他社による類似技術の開発や、価格破壊的な競争を仕掛ける新興企業の台頭も無視できません。生産年齢人口の減少による深刻な労働力不足は、施工能力の限界(キャパシティの制約)を招く恐れがあり、受注機会の損失につながる懸念があります。気候変動による極端な気象条件の増加も、工事の遅延や資材の輸送トラブルを引き起こすリスクとして注視が必要です。
【今後の戦略として想像すること】
✔短期的戦略
足元の課題であるコスト増への対応として、アスファルト合材の製造プロセスにおけるエネルギー効率のさらなる改善や、DX(デジタルトランスフォーメーション)を活用した施工管理の徹底による「現場の無駄」の削減が最優先事項となると考えます。具体的には、施工データのリアルタイム共有による手戻りの防止や、人員配置の最適化を図ることで、限られたリソースでの利益最大化を狙うでしょう。また、既存の「IH式舗装撤去工法」をより小規模な補修工事にも転用できる「補修用IH」の普及を加速させ、高利益率なメンテナンス案件の獲得件数を積み増すことで、当期純利益の安定的成長を目指すものと推察されます。協力会社との連携を深める「パートナーズネット」の活用により、サプライチェーン全体のレジリエンスを強化し、資材調達・労務確保の安定化を図ることも、短期的には極めて有効な戦略です。
✔中長期的戦略
持続可能な成長を見据えた中長期的戦略では、環境技術を軸とした「グリーントランスフォーメーション(GX)」の先駆者となることを目指すと考えます。カーボンニュートラル対応のアスファルト混合物の開発、再資源化プラントの高度化による「循環型ビジネスモデル」への深化は、公共工事の入札において強力な加点要素となります。また、竹中グループ全体で推進するスマートシティプロジェクトにおいて、道路を単なる移動路としてではなく、IoTセンサーや蓄電機能を備えた「次世代の情報インフラ」として再定義し、付加価値の高い舗装ソリューションを開発・提供する方向に進むのではないでしょうか。海外市場への技術ライセンス供与や、特定のニッチ技術におけるグローバル・ニッチトップ戦略も視野に入るかもしれません。さらに、高度な技術継承を支えるための「教育のデジタル化(VR/AR活用)」や、現場の自動化・省人化ロボットへの投資を加速させることで、人口減少社会における圧倒的な施工能力の維持を確固たるものにすると予想されます。
【まとめ】
株式会社竹中道路の第66期決算および事業内容を概観すると、同社が建設業界の中でも際立った「健全性」と「技術的独自性」を兼ね備えた企業であることが分かります。自己資本比率55%超という盤石な財務基盤は、不透明な経済環境下における最大の防御壁であり、同時に次なる革新への攻めの原動力でもあります。同社の社会的意義は、単に道を造ることではなく、環境負荷を低減し、既存インフラの寿命を延ばす「循環型社会の神経網」を整備することにあります。アスファルトの製造から施工までを一貫して手掛け、そこに独自のIH工法や環境配慮型素材を掛け合わせるモデルは、これからの時代のスタンダードとなるべき姿を示唆しています。インフラ老朽化と脱炭素という二つの大きな課題に対し、竹中道路が示す「技術による解決策」は、今後ますますその重要性を増していくでしょう。同社が歩む「明日へとつづく道づくり」の先には、安全で、そして何より持続可能な社会の風景が広がっていると確信しています。変化を恐れず、堅実な一歩を積み重ねる同社の将来像には、投資家やステークホルダーのみならず、全ての社会基盤利用者が大きな期待を寄せるべき価値があると考えます。
【企業情報】
企業名: 株式会社竹中道路
所在地: 東京都江東区新砂一丁目3-3
代表者: 取締役社長 渡部 彰
設立: 1961年7月22日
資本金: 300百万円
事業内容の詳細: 土木工事及び建築工事の請負、設計及び監理、舗装工事、アスファルト合材の製造・販売、建設資材の製造・販売、廃棄物の収集・運搬・処理など
株主: 株式会社竹中土木
