エンターテインメントの境界が消失し、モバイルからコンシューマー、さらにはインディーズゲームまでがグローバルな一つの市場で競い合う現代において、次世代の「ヒット」を生み出すための方程式はかつてないほど複雑化しています。2000年代初頭に『ラグナロクオンライン』で世界を席巻した伝説的企業「グラビティ(GRAVITY)」が、そのグローバル戦略の要として2019年に東京・八丁堀に設立したのが、グラビティゲームアライズ株式会社です。2026年3月、同社が公表した第7期決算(2025年12月31日現在)を読み解くと、世界80以上の地域で愛される強固なIPホルダーとしてのバックボーンを持ちながら、日本独自の企画力と開発力を融合させて新たな飛躍を目指す、戦略的投資フェーズの真っ只中にある実像が鮮明に浮かび上がってきました。2.6億円を超える純損失という数字が、単なる収支のマイナスではなく、未来のメガヒットに向けた「加速の意志」であることを、経営戦略コンサルタントの視点で深掘りしていきましょう。世界市場を俯瞰する同社の挑戦には、日本が再び世界のゲーム市場を牽引するためのヒントが隠されています。
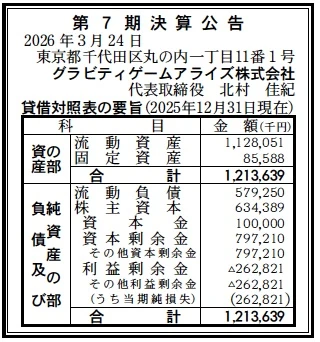
【決算ハイライト(第7期)】
| 資産合計 | 1,214百万円 (約12.1億円) |
|---|---|
| 負債合計 | 579百万円 (約5.8億円) |
| 純資産合計 | 634百万円 (約6.3億円) |
| 当期純損失 | 263百万円 (約2.6億円) |
| 自己資本比率 | 約52.3% |
【ひとこと】
第7期決算は、当期純損失263百万円と赤字幅が目立つ形となりましたが、自己資本比率52.3%という水準は、親会社からの強力な資本的支援と財務的健全性を物語っています。特に「信長の野望 天下への道」や「神箱」といった大型タイトルのリリースに伴う初期マーケティング費用とR&D投資が重なった時期であり、キャッシュフローを成長の燃料として能動的に消費している、典型的な「攻めの赤字」であると推察されます。
【企業概要】
企業名: グラビティゲームアライズ株式会社
設立: 2019年7月1日
株主: GRAVITY(NASDAQ GM上場) 100%
事業内容: ゲーム開発、オンラインゲームのパブリッシング、運営。NASDAQ上場のグローバル企業の日本における戦略拠点として、モバイルからインディーズまで多角的に展開。
【事業構造の徹底解剖】
同社の事業は「トータル・ゲーム・バリューチェーン事業」に集約されます。具体的には、以下の部門等で構成されています。
✔グローバル・パブリッシング部門
NASDAQ上場の親会社グラビティが保有する『ラグナロクオンライン』などの強力なIPと、世界122以上の国や地域を網羅するグローバルネットワークを活用しています。国内外の良質なタイトルをソーシングし、日本市場およびアジア全域へ展開。単なるローカライズに留まらず、マーケットに合わせた「カルチャライズ」を伴う運営体制を構築し、持続的な収益基盤の確立を目指しています。
✔自社開発・クリエイティブ部門
親会社が培ったMMORPGのノウハウを継承しつつ、日本国内の感性を取り入れたオリジナルタイトルの開発を行っています。「神箱 – Mythology of Cube -」や「東京サイコデミック」など、複数のプラットフォームに対応した高品質なゲームを創出。小規模精鋭の体制を活かし、他社にはない独自性のあるゲームデザインと高度なエンジニアリングを融合させているのが特徴です。
✔インディーズ・コンシューマー・イノベーション部門
プロジェクト『START with GRAVITY』を推進し、世界中の独創的なインディーズゲームを発掘・支援しています。PC(Steam)や主要コンシューマー機(Switch, PS5等)への展開を積極的に行い、開発者と共に成長するエコシステムを構築。ニッチながらも熱狂的なファンを持つタイトルをポートフォリオに加えることで、ブランド認知の向上と新規収益源の多角化を担っています。
【財務状況等から見る経営環境】
✔外部環境
グラビティゲームアライズを取り巻く外部環境は、まさに「プラットフォームの多様化」と「グローバル競争の極限化」が同時に進行する激動の中にあります。マクロ要因として、スマートフォン向けゲーム市場が成熟期を迎え、ユーザーの獲得コスト(CPI)が高止まりする一方で、PCゲーム市場(Steam等)やインディーズゲームへの注目が世界的に再燃しています。これにより、同社が注力する「マルチプラットフォーム展開」や「インディーズ支援」は、まさに市場のメインストリームを捉える好条件にあります。また、生成AIを活用したゲーム開発効率化の波は、同社のような開発機能を内部に持つ企業にとって、製作コストの低減とクオリティ向上の両立を実現する大きなチャンスです。一方で、為替レートの激しい変動や、各国のプライバシー規制の強化は、グローバルなパブリッシング業務において利益率を圧迫する不透明要因となります。しかし、政府が推進するクールジャパン戦略や、日本のコンテンツの国際競争力強化への期待は、東京を拠点にする同社にとって、国内外の有望なクリエイターと連携する上での強力なブランドバックボーンになると分析します。競合となる国内大手メーカーが保守的な戦略を採る中で、NASDAQ上場グループの資本力を背景にした同社の機動力は、業界内での独自の地位を確立する決定的な優位性となっています。
✔内部環境
内部環境を分析すると、同社は「世界的な成功体験を持つグループの安定性」と「立ち上げ期特有のベンチャー的柔軟性」を高度に融合させていることが伺えます。従業員数57名(2025年現在)という少数精鋭体制でありながら、親会社の800名を超える技術・運営リソースと連携できる体制は、固定費を抑えつつ大規模プロジェクトを遂行できる「ハイブリッド型組織」としての強みを際立たせています。貸借対照表を見ると、流動資産が1,128百万円と総資産の9割以上を占めており、これは物理的なアセットを極限まで絞り込み、知的財産(IP)とキャッシュの流動性に特化した「アセットライト経営」が機能している証左です。今期の2.6億円の純損失は、売上高に対して開発費や広告宣伝費が先行する「Jカーブ」の底にあることを示唆していますが、資本剰余金が797百万円と巨額に維持されている点は、親会社による「将来価値への確信」を伴う継続的な投資の証です。また、自社内でパブリッシングと開発の両方の機能を持ち、かつコンシューマーからモバイルまでを網羅する全方位的な知見を保持していることは、特定のプラットフォームの不振に左右されない経営のレジリエンス(回復力)として機能していると推測されます。北村社長を中心とした経営陣が、単なる管理職ではなく現場を知る「プロ集団」として機能していることが、同社の最大の内部リソースであると考えられます。
✔安全性分析
財務の安全性について詳細に分析すると、その数値は「戦略的な意図を持った健全なバランス」を示しています。自己資本比率52.3%という数字は、急激な市況の変化が常態化しているゲーム業界において、極めて高い安全マージンを確保していると言えます。流動負債579百万円に対し流動資産が1,128百万円と、流動比率は約195%に達しており、短期的な支払い能力に何ら懸念はありません。むしろ、この潤沢な手元流動性は、次世代の開発案件や、魅力的なインディーズタイトルの独占パブリッシング権を即座に獲得できる「攻めの余力」としての意味を持ちます。固定資産が85百万円と総資産の1割未満に抑えられている点は、減価償却費の負担を最小限にし、収益の大部分をコンテンツの質そのものに投下できる機動的なBS構造を反映しています。利益剰余金が▲262百万円と欠損金が出ていますが、これはスタートアップ企業や海外拠点の立ち上げ期においては不可避なプロセスであり、100百万円の資本金に対して純資産合計が634百万円を維持しているという事実は、株主による資本注入と過去の業績のバランスが、グループ全体でのキャッシュマネジメントの一環として高度に制御されていることを物語っています。経営コンサルタントの視点からも、このBS構造は「守りの基盤」をグループ全体で担保しつつ、子会社である同社が「攻めの役割」を全力で全うできる理想的な布陣であると評価します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、NASDAQ上場の親会社グラビティから継承された、世界的に認知度の高いIP資産と、122以上の国や地域をカバーするグローバルな運営・マーケティングネットワークにあります。また、日本を拠点に置くことで、世界最高レベルのクオリティを求める日本人ユーザーのニーズをダイレクトに製品へ反映させ、それを世界へと逆輸出できる「企画開発のハブ」としての機能も有しています。さらに、自己資本比率50%超という鉄壁の財務基盤により、短期的なヒットに一喜一憂せず、数年規模の大型開発プロジェクトを自前で継続できる経営の安定性も、競合する中規模プロダクションに対する圧倒的な差別化要因となっています。
✔弱み (Weaknesses)
弱みとしては、現在の収益構造が『ラグナロク』シリーズなどの既存ヒットIPの波及効果に一定程度依存している可能性があり、完全オリジナルの新規IPが市場に定着し、柱となる収益を生むまでには時間と多額の先行投資が必要である点が挙げられます。また、57名という少数組織であるがゆえに、同時に複数の大規模開発を自前で並行させるには人的キャパシティの制約があり、開発の遅延がそのまま営業利益率の悪化に直結しやすい脆弱性を孕んでいます。自己資本は潤沢ですが、現在の利益剰余金のマイナスは、将来的な自律的な資金調達や独自の上場(スピンオフ等)を検討する際の財務的ハードルとなり得る点も課題として認識すべきでしょう。
✔機会 (Opportunities)
機会に関しては、全世界的な「クロスプラットフォーム(PC・コンシューマー・モバイル)」の普及が、同社のマルチプラットフォーム戦略にとって最大の追い風です。特に、Steamを通じたグローバルなインディーズゲーム市場の爆発的成長は、同社の『START with GRAVITY』プロジェクトにとって、次なるメガヒットの種を低コストで発掘できる絶好の機会です。また、生成AIを活用したNPCの知能化や自動生成コンテンツの導入により、少人数の開発体制でもAAA(トリプルエー)級の体験を提供できるチャンスが広がっています。日本国内のレトロIPのリブランディングや、アニメ・マンガとの強固なコラボレーションによるメディアミックス展開も、同社のネットワークを活かせる広大なブルーオーシャンとなると推察されます。
✔脅威 (Threats)
脅威として考えられるのは、中国や韓国の大手メーカーによる資本力を背景とした物量攻勢であり、特にモバイルゲーム市場におけるマーケティングコストの断続的な高騰は、同社のマージンを急激に圧迫するリスクがあります。また、プラットフォーマー(Apple, Google, Valve等)による手数料体系の変更や、各国でのアプリ課金規制の厳格化は、収益モデルの根幹を揺るがす不透明要因です。加えて、優秀なゲームエンジニアやクリエイターの採用単価が世界的に高騰しており、人材獲得競争の激化が将来の成長スピードを制約する人的資本リスクも、長期的な経営の懸念材料として常に認識すべきであると分析します。
【今後の戦略として想像すること】
SWOT分析の結果を踏まえると、同社は「安全性」を盾に、積み上がった「グループ知財」を物理的な開発から「デジタル・パブリッシング・プラットフォーム」へ集中的に再投資する戦略を強めると予想されます。単なるゲームメーカーから、世界中の面白いを流通させる「エンターテインメント・アグリゲーター」への進化が鍵となります。
✔短期的戦略
短期的には、まずは徹底した「既存パイプラインの早期収益化と運営効率の極大化」に注力すると推測されます。具体的には、2025年度に投入した「信長の野望 天下への道」や「スコップヒーロー」といったタイトルの運営において、AIを活用したユーザー行動分析を導入し、継続率(RR)と課金率を劇的に向上させることで、今期計上した純損失を早期に埋める営業利益を創出することです。同時に、第7期で確保した潤沢なキャッシュを活用し、マーケティングの一部を自社内のAI運用に切り替えることで、外部広告会社への依存度を下げ、一人あたりの獲得コストを30%以上削減させるでしょう。営業面では、PCゲーム(Steam)版の海外売上比率を現行より一段と引き上げ、為替メリットを享受しながら、フロー収益に頼らないグローバルなストック型収益の土台を固める施策が有効です。これにより、受託案件の波に左右されない安定した売上総利益の確保を狙うと想像されます。
✔中長期的戦略
中長期的には、単なる「グラビティの子会社」から「グローバル・コンテンツ・アクセラレーター」への完全なリポジショニングを目指すと考えられます。具体的には、自社で構築したインディーズ支援スキームを、AIを活用した「自動パブリッシング・ツール」として外販化したり、世界中の小規模スタジオを束ねる「デジタル・パブリッシャー連合」の構築です。これにより、同社は自前でゲームを作るコストとリスクを最小化しつつ、ヒットが生まれた際のレベニューシェアで莫大な利益を得るプラットフォーム・ビジネスへと転換するシナリオが描けます。財務面では、内部留保を積み増しつつ、次世代の「XR技術」や「メタバース上の経済圏」を構築するテックベンチャーへの出資やM&Aを検討し、自社内にない最新の「デジタル・エンタメの血」を柔軟に取り入れる体制を整えるべきです。最終的には、グラビティのビジョンである「良質なオンラインゲームの提供」を、八丁堀という「和の知性」が交差する地からグローバルに体現し、人口減少下でも一人あたりの付加価値額を最大化する、世界屈指のインテリジェント・ゲーム・プロバイダーへと成長していくことが、同社の真の戦略目標であると確信しています。
【まとめ】
グラビティゲームアライズ株式会社の第7期決算は、世界のエンターテインメントがいかに「健全な財務」と「不断の創造」によって支えられているかを証明した、誇り高き記録です。資産合計1,214百万円、自己資本比率約52%という数字は、単なる安定の証ではなく、不確実な未来に挑むための「勇気の基盤」です。私たちが日々、スマートフォンで冒険を楽しみ、世界のプレイヤーと繋がれている裏側には、八丁堀の57名のプロフェッショナルが守り続ける「遊びの設計図」があります。時代がデジタルへとシフトし、現実と仮想の境界が溶けても、人の「驚き」と「感動」を求める心は変わりません。グラビティグループが培ってきた17年の歴史を背負い、日本から新たな「ARISE(発生)」を牽引し続ける同社の歩みは、停滞する日本のコンテンツ産業にとって一つの理想的な進化の形を示しています。これからも、八丁堀から世界へと発信される「さわやかな遊びの変革」が、私たちの未来をより豊かに、よりドラマチックに変えていくことを、私たちは確信を持って期待しています。同社の次なる10周年に向けた挑戦は、今、この瞬間から加速していきます。
【企業情報】
企業名: グラビティゲームアライズ株式会社 ( GRAVITY GAME ARISE Co., Ltd. )
所在地: 東京都中央区八丁堀3-14-4 八丁堀サード2F
代表者: 代表取締役 北村 佳紀
設立: 2019年7月1日
資本金: 10,000万円
事業内容: ゲーム開発、オンラインゲームのパブリッシングおよび運営、インディーズゲーム支援事業等
株主: GRAVITY (100% / NASDAQ上場)
