広大な日本の領海と排他的経済水域(EEZ)。その海底に眠るエネルギー資源や、洋上に建設される巨大な風力発電機、さらには宇宙から帰還するロケットの部品回収まで、私たちの目には触れない「沖合(オフショア)」という極限環境で、日本の未来を支え続けるプロフェッショナル集団が存在します。今回、川崎近海汽船グループの中核として海洋開発支援を担う「株式会社オフショア・オペレーション」の第36期決算(2025年12月31日現在)が公開されました。脱炭素社会への移行に伴う洋上風力発電の急拡大や、エネルギー安全保障の観点から再注目される海洋資源開発など、同社が身を置く市場は今、歴史的な転換期を迎えています。100年を超える歴史を持つ海運大手の遺伝子を引き継ぎつつ、特殊船舶と高度な技術を武器にニッチな海洋市場を席巻する同社の財務状況と戦略的立ち位置を、経営戦略コンサルタントの視点で深掘りしていきましょう。
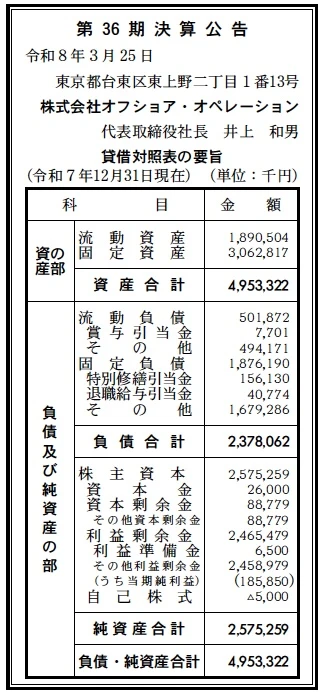
【決算ハイライト(第36期)】
| 資産合計 | 4,953百万円 (約49.5億円) |
|---|---|
| 負債合計 | 2,378百万円 (約23.8億円) |
| 純資産合計 | 2,575百万円 (約25.8億円) |
| 当期純利益 | 186百万円 (約1.9億円) |
| 自己資本比率 | 約52.0% |
【ひとこと】
第36期決算は、自己資本比率50%超という極めて健全な財務体質を維持しながら、186百万円の純利益を確保した実力派の着地となりました。資産の約6割が船舶を中心とした固定資産(3,063百万円)であり、装置産業としての重厚さを持ちつつも、利益剰余金が2,465百万円まで積み上がっている点は、創業以来の着実なキャッシュ創出力の賜物です。2023年に取得した「いぶき」を含む強力な船団が、高付加価値な特殊作業市場で効率的に稼働していることが伺えます。
【企業概要】
企業名: 株式会社オフショア・オペレーション
設立: 1990年
株主: 川崎近海汽船株式会社
事業内容: 海洋資源開発支援、海洋調査、海難救助、曳航、ロケット部品回収等の特殊洋上支援。
【事業構造の徹底解剖】
同社の事業は「海洋特殊オペレーション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔海洋資源開発支援・曳航部門
石油・天然ガス生産プラットフォームへの資材運搬(サプライ業務)や、掘削リグの曳航・アンカーハンドリングを主軸としています。特に9,000kWもの巨大な出力を誇る旗艦「あかつき」は、大型タンカーや洋上風力発電の基礎部分の曳航も可能であり、日本の海洋インフラ構築において代替不可能な重機としての役割を果たしています。親会社である川崎近海汽船との連携により、外航から内航までシームレスな物流・支援体制を構築しているのが強みです。
✔高度海洋調査・科学支援部門
音響観測機器や水中測位システム(HiPAP)を駆使し、海底地形の計測や地質調査を行っています。JAMSTEC(海洋研究開発機構)の地球深部探査船「ちきゅう」の支援や、自己浮上型海底地震計の回収など、国家レベルの科学プロジェクトを技術面で支えています。マルチビーム測深器を搭載した「かいゆう」などの調査船は、深海10,000mまでカバーできる能力を持ち、日本のEEZ管理や資源探索の最前線を担っています。
✔特殊洋上支援・宇宙開発関連部門
JAXA(宇宙航空研究開発機構)の種子島宇宙センターから打ち上げられるロケットの落下物(衛星フェアリング)の回収業務を、これまで40回以上も成功させている世界でも稀有な実績を持つ部門です。また、海難救助や火災対応といった緊急作業にも24時間体制で臨んでおり、単なる海運業に留まらず、宇宙から深海までをカバーする「洋上の便利屋」かつ「最高峰の技術集団」としての独自性を放っています。
【財務状況等から見る経営環境】
✔外部環境
同社が直面する外部環境は、まさに「ブルーエコノミー」と「エネルギー安全保障」の再定義という巨大な波の中にあります。世界的な脱炭素への潮流を受け、日本政府が強力に推進する洋上風力発電プロジェクトは、基礎部分の曳航や施工支援を担う特殊船舶への需要を爆発的に高めています。特に2024年から本格化している再エネ海域利用法に基づく促進区域での開発は、同社の持つ曳航ノウハウや海底調査技術にとって最大の成長機会となっています。一方で、地政学リスクの高まりは、日本独自の海洋資源開発(メタンハイドレートや海底熱水鉱床)への投資を加速させており、国家プロジェクトとしての海洋調査需要は極めて底堅く推移しています。また、宇宙開発分野においても、新型ロケット「H3」の運用開始に伴い、洋上回収業務の重要性は一段と増しており、JAXAとの長年のパートナーシップは強固な参入障壁として機能しています。不透明な要因としては、船舶燃料の価格高騰や、造船コストの上昇、さらには船員不足という海運業界共通の課題がありますが、同社のような高付加価値分野に特化したプレーヤーにとっては、需要過多の状態が続いており、価格決定権を維持しやすい良好な外部環境にあると分析します。
✔内部環境
内部環境に目を向けると、同社は「海運大手のガバナンス」と「ベンチャー的な技術への執着」が高度に融合した組織構造を持っています。2017年に川崎近海汽船が資本参加して以来、経営基盤の安定性は飛躍的に向上しました。貸借対照表を見ると、自己資本比率が52.0%と、船舶投資という重厚なアセットを抱える海運企業としては極めて高い水準を維持しています。これは、親会社の支援による資金調達能力の向上と、既存船の着実な収益化が両立できている証拠です。所有船舶は「あかつき」から2023年取得の「いぶき」まで、汎用的な貨物船ではなく、各々が特殊な装備を持つ「一点突破型」のフリートを構築しており、これが競合他社に対する決定的な差別化要因となっています。また、社内に船舶部や営業技術部を構え、船員派遣事業の許可も保有していることから、ハード(船)とソフト(人・技術)を一気通貫で管理できている点が、高品質な作業精度と安全運航を実現する内部リソースの核となっています。従業員数は非公開ながら、伊勢に倉庫を構え、精密な観測機器を自社メンテナンスできる体制を維持していることも、現場力の高さを物語っています。
✔安全性分析
財務の安全性について詳細に分析すると、その数値は極めて盤石です。自己資本比率52.0%という数字は、一般的な海運業者が30%〜40%程度を目指す中で、突出した安全性を誇っています。流動資産1,891百万円に対し、流動負債は502百万円に抑えられており、流動比率は約376%に達しています。これは、1年以内に返済すべき負債に対して3.7倍以上の流動資産を保有していることを意味し、短期的な資金繰りに一切の不安がないどころか、極めて余裕のあるキャッシュマネジメントがなされていることを示しています。固定負債1,876百万円の大部分は船舶取得に伴う長期借入金や特別修繕引当金と推測されますが、固定資産3,063百万円を純資産2,575百万円と長期負債で十分にカバーできており、固定長期適合率も健全な範囲に収まっています。利益剰余金が2,465百万円(株主資本の約95%)まで積み上がっている点は、不況時における強力な緩衝材となるだけでなく、次なる新型船の建造や、洋上風力対応の高度な設備投資を自己資金で行える「攻めのための地盤」が完璧に整っていることを反映しています。経営コンサルタントの視点からも、このBS構造は、どのような市場の急変にも動じない鉄壁の安定性を備えていると評価します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の強みは、川崎近海汽船グループという強力なバックボーンによる信用力と、他社の追随を許さない「高出力・高機能」な特殊船舶のラインナップにあります。特にJAXAのロケット部品回収や、深海調査船の支援といった「失敗が許されない極限任務」における圧倒的な実績とノウハウは、ブランドとしての絶対的な信頼を築いています。また、自己資本比率52%を超える強固な財務基盤により、大規模な船舶メンテナンスや新規機材の導入を機動的に実行できるキャッシュ創出力も、中長期的な競争優位の源泉となっています。
✔弱み (Weaknesses)
弱みとしては、事業内容が海洋開発や宇宙開発といった特定の景気や政策動向に左右されやすい「特定市場依存型」である点が挙げられます。また、所有船舶が6隻(傭船含む)と小規模なフリートであるため、一隻のドック入りや事故が全体の収益に与える影響が相対的に大きくなるオペレーションリスクを孕んでいます。さらに、高度な観測機器や船舶の運用には卓越した熟練船員の存在が不可欠であり、海運業界全体の課題である人材確保の成否が、将来的な成長スピードを制約する人的資本リスクとして存在していることが推測されます。
✔機会 (Opportunities)
機会に関しては、国策としての「洋上風力発電」の爆発的な普及が最大の追い風です。基礎の曳航からメンテナンスまで、同社の高出力船と水中調査技術が活躍するフィールドは無限に広がっています。また、海底熱水鉱床やレアアース泥といった次世代海洋資源の商用化に向けた動きも、調査ニーズを一段と高めるでしょう。さらに、自動運航船の開発や、ドローンを活用した洋上点検といったDX投資は、人手不足を解消しつつ新たなサービス付加価値を創出する絶好の好機であると考えられます。
✔脅威 (Threats)
脅威として考えられるのは、グローバルな燃料価格のさらなる高騰による運航コストの圧迫です。また、大手総合海運各社が洋上風力分野への投資を本格化させており、資本力を背景とした競争激化がマージンを削るリスクもあります。環境規制(SOx、NOx規制)のさらなる厳格化に伴う船舶の脱炭素対応投資の重荷や、大規模な海難事故による賠償リスク、さらには宇宙開発の予算縮小といったマクロな外部要因が、長期的な収益の不透明要因として常に晒されていると分析します。
【今後の戦略として想像すること】
SWOT分析の結果を踏まえると、同社は「安全性」を維持しつつ、積み上がった「強固な利益」を次世代の海洋インフラ投資へ集中的に投下する戦略を採ると考えられます。単なる「船出し」の会社から、海洋データと物理的な作業を融合させた「海洋プラットフォーム・プロバイダー」への進化が鍵となります。
✔短期的戦略
短期的には、まずは徹底した「洋上風力支援へのアセット集中」に着手すると推察されます。具体的には、2023年に取得した「いぶき」の稼働率を極大化させ、基礎構造物の曳航やアンカーハンドリング案件の受託を優先することで、目先の収益性を一段と引き上げることが急務です。同時に、第36期で確保した潤沢なキャッシュを活用し、老朽化した観測機器の最新化や、AIを用いた海底地質データの解析システムの導入を進め、調査報告書の付加価値を高めることで、単なる傭船料以上のコンサルティング報酬を確保するでしょう。船員確保の面では、親会社との連携によるリファラル採用の強化や、陸上作業のデジタル化による船員の負担軽減を断行し、運航の安定性を盤石にする戦略が有効です。また、ロケット回収業務で培った「動く物体を洋上で捕捉・回収する技術」を、海洋ゴミの回収やドローン搬送といった新領域へ横展開するための小規模な実証実験を開始する施策も打つと想像されます。
✔中長期的戦略
中長期的には、単なる「支援会社」から「ブルーエコノミーのデジタル・インフラ企業」へのリポジショニングを目指すと考えられます。具体的には、自社船が海洋調査で取得する膨大な海底地形や潮流データをビッグデータとして蓄積・解析し、洋上風力発電の適地選定から効率的な発電予測までを支援する、独自の「海洋情報プラットフォーム」の構築です。また、船舶の脱炭素化においては、川崎近海汽船グループのスケールメリットを活かしたアンモニアや水素燃料船への早期換装を検討し、環境価値を付加した「グリーン・オフショア支援」という唯一無二のブランドを確立するでしょう。財務面では、25億円を超える利益剰余金を背景に、海外の海洋調査ベンチャーや水中ロボティクス企業との資本提携、あるいは国内の救難・土木会社の事業承継を目的としたM&Aを検討し、自社内にない最新のテクノロジーと多角的な拠点を柔軟に取り入れる体制を整えるべきです。最終的には、日本の海を最も知り尽くした企業として、深海から宇宙までを繋ぐ「オフショアのOS」へと成長していくことが、同社の真の戦略目標であると確信しています。
【まとめ】
株式会社オフショア・オペレーションの第36期決算は、日本の海洋戦略の「底力」を証明した、誇り高き成長の記録です。資産合計4,953百万円、当期純利益186百万円という数字は、単なる収益の積み上げではなく、同社が提供してきた「宇宙からの帰還」や「深海の探索」という夢のある挑戦が、ビジネスとして盤石な土台の上で成立していることを物語っています。自己資本比率52.0%という鉄壁の安全性は、変化の激しい再エネの時代において、失敗を恐れずに次世代の特殊船へ投資し続けられる「勇気の源泉」に他なりません。私たちは日々、陸の上で生活していますが、その足元のエネルギーや、空から降り注ぐ衛星通信の安全は、オフショア・オペレーションのようなプロフェッショナルが海上で荒波と戦っているからこそ保たれています。島国・日本の未来は海にあります。その海を拓き、守り、活かす。同社のさわやかな変革が、これからも日本の「フロンティア」を明るく照らし続けることを、確信を持って期待しています。
【企業情報】
企業名: 株式会社オフショア・オペレーション ( OFFSHORE OPERATION CO.,LTD. )
所在地: 東京都台東区東上野2丁目1番13号 東上野センタービル6F
代表者: 代表取締役社長 井上 和男
設立: 1990年4月26日
資本金: 2,600万円
事業内容: 海洋資源開発支援、海洋調査、海難救助・曳航、ロケット落下物回収、海底ケーブル敷設支援、船員派遣等
株主: 川崎近海汽船株式会社
