「医療の質と経営の健全性は、果たして両立し得るのか。」この問いは、現代の日本における全ての医療経営者が直面する、最も困難で、かつ最も崇高な命題と言えるでしょう。少子高齢化の進展による医療需要の質的変化、そして度重なる診療報酬の改定。かつて「聖域」と呼ばれた医療経営も、今や高度な戦略的思考と機動的な組織変革なしには、その持続可能性を担保できない時代に突入しています。今回スポットライトを当てるのは、福岡を拠点に、熊本、岡山、そして東京へとその翼を広げ、診療・臨床研究・介護福祉を三本柱に据える「医療法人相生会(LTA)」です。第36期の決算公告が示すのは、2.2億円という当期純損失、すなわち「赤字」という数字でした。しかし、この一見ネガティブな数字の裏側には、2024年7月の「医療法人竜操整形」との合併という大きな転換点と、未来を見据えた攻めの姿勢が隠されているのではないでしょうか。267億円もの巨大な資産を擁する同法人が、今まさにどのような「産みの苦しみ」を越え、次なる成長への橋を架けようとしているのか。経営戦略コンサルタントの視点で、その財務諸表と事業構造の深部に迫っていきます。
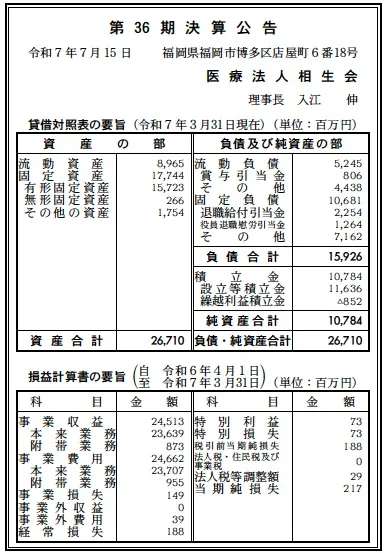
【決算ハイライト(第36期)】
| 資産合計 | 26,710百万円 (約267.1億円) |
|---|---|
| 負債合計 | 15,926百万円 (約159.3億円) |
| 純資産合計 | 10,784百万円 (約107.8億円) |
| 当期純損失 | 217百万円 (約2.2億円) |
| 自己資本比率 | 約40.4% |
【ひとこと】
第36期の決算は、事業損失149百万円、当期純損失217百万円と、収益面では苦戦を強いられた印象を受けます。しかし、自己資本比率が約40.4%と、医療法人としては極めて盤石な財務基盤を維持している点は注目に値します。2024年7月に岡山県の医療法人竜操整形と合併し「竜操整形外科病院」を傘下に加えるなど、拡大路線における一時的な統合コスト(PMI費用)が重なったことが推測されます。資産規模267億円を誇るグループとしてのスケールメリットが、今後どのように利益へと転換されるかが焦点となります。
【企業概要】
企業名: 医療法人相生会
設立: 1989年8月
事業内容: 福岡、熊本、岡山、東京にて、急性期から回復期、慢性期までをカバーする病院・クリニックの運営(診療部門)、日本最大級の治験基盤を有する臨床研究(臨床研究部門)、および介護老人保健施設等の運営(介護福祉部門)を垂直統合した医療グループです。
【事業構造の徹底解剖】
同法人の事業は「三位一体のメディカル・エコシステム」に集約されます。具体的には、以下の部門等で構成されています。
✔診療部門(広域ネットワークの構築)
福岡県の「宮田病院」や「福岡みらい病院」を中核とし、整形外科に強みを持つ岡山の「竜操整形外科病院」や、地域密着型の「にしくまもと病院」など、西日本を中心に多機能な病院群を展開しています。特に「福岡みらい病院」は人工関節やパーキンソン病の手術を行う高度専門性を持ち、急性期からリハビリテーションまでを自社内で完備する完結型の医療モデルを提供しています。東京でもクリニックを展開するなど、エリアを問わない標準化された高品質な医療サービスが強みであり、患者ニーズに合わせた柔軟な病床管理(ケアミックス)が、安定した事業収益の源泉となっていると考えられます。
✔臨床研究部門(創薬・医療の最前線)
同法人の最大の特徴であり、他の医療法人と一線を画すのが、墨田病院や博多クリニックを拠点とする国内最大級の治験・臨床研究体制です。「臨床薬理」を事業の柱の一つに据え、製薬メーカーとの強固なパートナーシップのもと、新薬開発の最終プロセスを担っています。自前でベッドと専門スタッフを抱える「病院併設型治験センター」としての機能は、情報の質とスピードにおいて圧倒的な優位性を誇ります。今回の附帯業務収益(873,000,000円)の多くがこの臨床研究に関連していると推測され、保険診療収入に依存しすぎない「もう一つの収益の柱」として、グループ経営の多様性を支えています。
✔介護福祉部門(地域包括ケアの完結)
「介護老人保健施設 光」や「山桜(サ高住)」など、退院後の患者の受け皿となる施設を運営しています。医療から介護へというスムーズな移行(シームレス・ケア)を自社内で実現することで、平均在院日数の短縮といった病院経営上の課題を解決しつつ、利用者には「相生会グループ」としての継続的な安心感を提供しています。特に「にしくまもと病院」附属のホスピタウンハウスなど、医療・介護が物理的に近接した「特定施設」の運営ノウハウは、今後の日本が目指す地域包括ケアシステムの理想形を体現していると言えます。
【財務状況等から見る経営環境】
✔外部環境
医療業界を取り巻くマクロ環境は、2026年3月現在、構造的な変革の真っ只中にあります。2024年度の診療報酬改定では、医療従事者の賃上げに向けた一定の配慮がなされたものの、依然として基本的な報酬単価は抑制傾向にあり、病院経営における「マージンの圧縮」が常態化しています。また、エネルギーコストや医療資材の価格高騰は、固定費の大きな比重を占める大規模病院にとって深刻な利益圧迫要因となっています。一方で、政府が推進する「創薬力の強化」や「医療DXの推進」は、同法人が得意とする臨床研究部門にとって、追い風となる大きな好機です。特に国内での治験の活性化は、グローバル製薬企業による投資の呼び込みに繋がっており、高付加価値な臨床試験データの需要は、今後さらに拡大していくと考えられます。しかし、全国的な看護師・薬剤師不足による人材争奪戦は、採用コストの上昇を招いており、地方拠点と都市部拠点を併せ持つ同法人にとっては、各エリアに応じた繊細な労務戦略が問われるフェーズにあります。
✔内部環境
内部環境において、同法人の最大の資産は、診療、臨床研究、介護が高度にシナジー(相乗効果)を発揮する独自の組織モデルにあります。貸借対照表を見ると、固定資産が17,744,000,000円(資産全体の約66%)と非常に重厚であり、これは「福岡みらい病院」などの高度な医療設備や、治験専用の病床などへの積極的な先行投資の証左です。2024年7月の竜操整形との合併により、整形外科領域の専門性がさらに強化され、症例数の増加によるデータの質向上が期待できる点も、臨床研究部門への強力なフィードバック材料となります。一方、第36期の損益計算書で事業損失149,000,000円を計上している点は、合併に伴うシステム統合コストや、人事制度の共通化、さらには不採算部門の整理といった「止血」と「再生」の過渡期にあることを示唆しています。管理本部が福岡と東京に設置され、広域なグループ全体を効率的にガバナンス(統治)する体制が整っている点は、再建後の収益回復を支える強力なインフラとして機能すると推測されます。
✔安全性分析
財務の安全性という観点では、医療法人相生会は非常にタフな基盤を有しています。自己資本比率約40.4%という数値は、多くの病院法人が20%〜30%台で運営されている中で、格段に高い水準にあります。これは過去の長期的な利益蓄積(積立金10,784,000,000円)が、厚いクッションとして機能していることを示しています。流動負債5,245,000,000円に対し、流動資産8,965,000,000円を保持しており、流動比率は約170%に達しています。短期的な支払能力には全く懸念がなく、今期の2億円程度の赤字は、現預金残高や金融機関からの信用力を考慮すれば、経営を揺るがすものではないと断言できます。むしろ、負債合計15,926,000,000円の多くは、将来の成長に向けた最新鋭の医療機器導入や施設更新のための長期借入金(固定負債10,681,000,000円)と推測され、キャッシュフローを生み出すための「前向きな負債」と評価すべきでしょう。この健全な資本構成こそが、不透明な医療行政の中でも、勇敢な変革を可能にする源泉であると分析します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同法人の最大の強みは、診療・臨床研究・介護福祉という異なる収益サイクルを持つ三本柱の垂直統合にあります。特に国内有数の実績を誇る治験基盤は、一般的な医療法人には模倣不可能な参入障壁を築いており、製薬メーカーからの安定した受託ニーズを生んでいます。また、自己資本比率40%を超える盤石な財務体質と、西日本および首都圏を網羅する広域ネットワークは、エリアリスクを分散させつつ、高度専門人材の交流を可能にしています。2024年の合併により強化された整形外科の専門ブランドも、集患力と研究データの質を高める強力な武器となっています。
✔弱み (Weaknesses)
一方で、構造的な弱みとしては、拠点数の多さと事業の多角化に伴う「管理コストの増大」が挙げられます。今期の事業赤字が示す通り、各施設のオペレーションが最適化しきれていない場合、スケールデメリットが利益を食いつぶすリスクがあります。また、創薬環境の変化に収益が左右される「臨床研究部門への依存度」も注視すべき点です。さらに、利益剰余金が一時的にマイナス(繰越利益剰余金▲852,000,000円)に転じている点は、過去の合併や大規模投資の減価償却負担が重く、単体での「稼ぐ力」が低下している可能性を示唆しており、全拠点での損益分岐点の見直しが急務であると考えられます。
✔機会 (Opportunities)
外部環境における機会としては、日本の創薬力の再強化を掲げる政府方針による、治験支援予算の拡大が挙げられます。同法人の培った臨床研究ノウハウは、海外バイオベンチャーの日本進出時における不可欠なインフラとなる可能性があります。また、医療DXの加速は、蓄積された膨大な臨床データをAI解析し、予防医療やパーソナライズされた治療提案へ繋げる新しい収益モデルを創出するチャンスです。整形外科領域におけるインバウンド医療(メディカルツーリズム)の需要も、高品質な手術実績を持つ同法人にとっては広大なブルーオーシャンとなるでしょう。
✔脅威 (Threats)
直面する脅威は、予断を許さない人件費の上昇と、診療報酬のさらなる引き下げによる、収益の「挟み撃ち」状態です。特に最低賃金の大幅な引き上げは、介護部門の利益率を直撃する要因となります。また、首都圏や福岡市内における同業他社との競争激化は、患者獲得コスト(広告費・連携費用)の増大を招きます。万が一、治験のデータ改ざんや大規模な医療事故が発生した場合、三本柱が相互に依存しているがゆえに、グループ全体のブランドが同時に失墜するシステミック・リスクも無視できないマクロ的な懸念材料です。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、2024年の合併効果を最大化させるための「PMI(統合プロセス)の徹底」が最優先課題になると推測されます。具体的には、電子カルテの統合や管理部門の集約化により、重複する販管費を10〜15%削減する「止血」の実行です。また、今期の事業赤字を解消するために、高単価な自由診療(再生医療など)のメニューを既存の整形外科やピーエスクリニックへ機動的に投入し、自費収益の比率を高める戦略が予想されます。臨床研究部門においては、生成AIを活用した治験ドキュメント作成の自動化などにより、人件費率を抑えつつ受託件数を増やす、徹底した現場のDX(デジタルトランスフォーメーション)が推進されると推察します。
✔中長期的戦略
中長期的には、医療法人から「ヘルスケア・プラットフォーム・プロバイダー」への完全転換を断行することが望ましいと考えられます。診療で得た「リアルワールドデータ」を、臨床研究部門が解析し、それを介護・予防の現場へフィードバックする「自己完結型のリサーチ・ツー・サービス」の確立です。また、現在107億円ある純資産を背景に、アジア圏の医療機関との提携や、創薬スタートアップへのハンズオン支援(CVC機能)など、資本を活かした周辺領域への拡大も有力な選択肢となるでしょう。最終的には、「共に生きる」という理念を具現化する、病気になる前から死後までをサポートする「包括的LTV(ライフタイムバリュー)経営」へと移行し、制度リスクに左右されない、強靭で多層的な収益構造を構築することが、同法人の描くべきグランドデザインになると確信します。
【まとめ】
医療法人相生会の第36期決算は、日本の医療経営が迎えた「冬の厳しさ」と、それに対抗するための「知恵の集結」を同時に映し出していました。2億1,700万円の赤字という現実は、決して楽観視できるものではありませんが、40%を超える自己資本比率と267億円の資産額は、この逆境が「計画された投資の一部」であることを雄弁に物語っています。「和魂洋才」を掲げ、徳を重んじる経営は、数字という冷徹な側面を持ちながらも、その根底には地域社会の健全性を向上させるという熱い志が流れています。診療・臨床研究・介護という、他にはない三本の矢を持つ相生会が、この合併の苦しみを越えて再び力強く上昇を始めたとき、それは日本の医療界における「新しい標準(ニューノーマル)」の誕生を意味するのかもしれません。共に生きる――そのスローガンの真価は、これからの再生の物語によってこそ証明されるはずです。同法人の歩みは、全ての医療経営者にとって、注視すべき勇気の記録となるでしょう。
【企業情報】
企業名: 医療法人相生会
所在地: 福岡県福岡市博多区店屋町6番18号(登記:福岡事務所は福岡市東区香椎照葉)
代表者: 理事長 入江 伸
設立: 1989年8月
事業内容: 診療(病院・クリニック運営)、臨床研究(治験受託・管理)、介護福祉(老健・サ高住運営)
