情報爆発の時代と言われて久しい2026年3月、私たちは日々、膨大なコンテンツの海を泳いでいます。かつて「出版」という言葉が指していたのは、紙にインクを載せて人々に届ける物理的な営みでしたが、今やその領域はデジタルコンテンツ、ITメディア、そして街角を彩るデジタルサイネージへと劇的に拡張されました。今回注目するのは、ソフトバンクグループのメディア・コンテンツ戦略を中核で支えるSBクリエイティブ株式会社です。1999年の分社独立以来、PC・IT書籍の専門性から出発し、現在は「GA文庫[Amazonで確認]」を筆頭とする強力なIP(知的財産)の創出、さらにはB2B向けのITメディア運営までを多角的に展開しています。ソフトバンクという巨大なテクノロジー・プラットフォームを背景に、同社がどのような財務的成果を上げ、次世代のメディアビジネスをどう設計しようとしているのか。第27期決算公告という確定データを基に、経営戦略コンサルタントの視点からその深層を見ていきましょう。
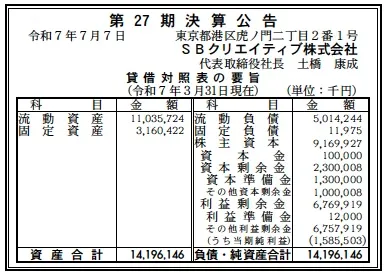
【決算ハイライト(第27期)】
| 資産合計 | 14,196百万円 (約142.0億円) |
|---|---|
| 負債合計 | 5,026百万円 (約50.3億円) |
| 純資産合計 | 9,170百万円 (約91.7億円) |
| 当期純利益 | 1,586百万円 (約15.9億円) |
| 自己資本比率 | 約64.6% |
【ひとこと】
第27期決算において、当期純利益1,586百万円を確保したという結果は、メディア企業として極めて強力な収益性を証明しています。資産合計約142.0億円に対し、自己資本比率約64.6%という数値は、外部負債に依存しない自立した経営基盤を物語っています。特に利益剰余金が6,770百万円積み上がっている点は、長年にわたり高付加価値なコンテンツを継続的に供給し、キャッシュを効率的に蓄積してきた成果と評価できます。流動資産が資産全体の約78%を占める資産構成も、コンテンツビジネス特有の身軽さと高いキャッシュ回転率を反映しています。
【企業概要】
企業名: SBクリエイティブ株式会社
設立: 1999年3月24日
株主: SBメディアホールディングス株式会社(100%)
事業内容: GA文庫[Amazonで確認]やビジネス書等の出版事業、ハーレクインコミックス[Amazonで確認]等のデジタルコンテンツ事業、ITメディア「ビジネス+IT」の運営、デジタルサイネージソリューションの提供。ソフトバンクグループにおけるコンテンツ・パブリッシングの中核。
https://www.softbankcr.co.jp/ja/
【事業構造の徹底分析】
同社の事業は「高付加価値IP・プラットフォーム統合事業」に集約されます。具体的には、以下の部門等で構成されています。
✔出版およびデジタルIP創出事業
同社の収益の柱であり、GA文庫[Amazonで確認]やGAノベル[Amazonで確認]といったライトノベルレーベルから、ビジネス実用書、PC・IT専門書まで幅広く網羅しています。特に『ダンジョンに出会いを求めるのは間違っているだろうか[Amazonで確認]』に代表されるアニメ化・映画化タイトルは、単なる書籍販売を超えた版権ビジネス(海外翻訳出版、ライセンス許諾)へと拡張されており、高利得なストック型収益の源泉となっています。紙の書籍と電子書籍を同時に発売するサイマル配信を徹底しており、黎明期から培ったデジタル出版のノウハウが、在庫リスクの低減と販売機会の最大化を高度に両立させています。また、専門学校や大学で教科書として採用されるIT技術書は、トレンドに左右されにくい安定した収益基盤(ベース利益)を形成している点が特徴です。
✔デジタルコンテンツおよび国際ライセンス事業
女性向けロマンス小説の世界的ブランド「ハーレクイン[Amazonで確認]」の電子コミック化を2008年から手がけており、世界各国の言語に翻訳して配信しています。これは単なる国内ビジネスに留まらず、フランスや韓国、東南アジアなど、日本のコミック制作能力が高く評価される市場への輸出を主導する「グローバル・パブリッシャー」としての側面を強固にしています。近年では縦型スクロール(タテコマ)形式やフルカラー版の開発にも注力しており、デバイスの変化に合わせた最適な視聴体験を提供することで、海外ユーザーのLTV(顧客生涯価値)向上に成功していると考えられます。今回の決算で示された高い純利益の一部は、こうした低コスト・広域配信が可能なデジタルライセンス収益が大きく寄与していると推察されます。
✔B2Bメディアおよびデジタルサイネージソリューション事業
「ビジネス+IT」を核としたITメディア運営、および展示会・セミナーの企画制作を通じて、企業のリードジェネレーション(見込み客発掘)を支援しています。これはコンテンツ制作力を広告・営業支援へと転換したビジネスモデルであり、ソフトバンクグループの取引先基盤を活かした強力な営業シナジーを発揮しています。また、デジタルサイネージ事業では、オリックス等との提携を通じて、ハードウェアからコンテンツ配信、運用保守までを一気通貫で提供。店舗のメディア化を推進することで、従来の出版の枠を超えた「物理空間のコンテンツ化」を実現しています。データの収集・解析と連動した広告ビジネスの展開は、同社を単なる出版社から、デジタルマーケティング企業へと進化させる戦略的な内部要因となっています。
【財務状況等から見る経営環境】
✔外部環境
メディア・出版業界を取り巻く外部環境は、マクロ的な「活字離れ」を遥かに凌駕する勢いで「デジタル・エンターテインメント需要」が急増する局面に入っています。2026年3月現在、生成AIの急速な普及により、コンテンツの翻訳コストが劇的に低下し、日本のIPを世界中に同時配信できる環境が整いつつあります。これはSBクリエイティブにとって、海外版権収入を飛躍的に増大させる大きな機会です。一方で、経営を圧迫するマクロ要因として、紙媒体における用紙代や物流費の高騰は続いており、物理的な出版物の採算性管理は年々難易度を増しています。また、TikTokやYouTubeといったショート動画プラットフォームとの可処分時間の奪い合いは、特にライトノベルや実用書の読者層において激化しています。同社は、こうしたマクロ環境に対し、ソフトバンクグループが提供する5GネットワークやAIインフラを最大限に活用し、コンテンツを単なる「読み物」から「インタラクティブな体験」へとアップデートすることで、市場シェアを維持・拡大している環境にあると分析します。
✔内部環境
内部環境を精査すると、同社の最大のリソースは「デジタル・トランスフォーメーションに対する組織的な先見性」と「グループシナジーを活かした低コスト集客力」にあります。ビジネスモデルとしては、売上高や費用の詳細こそ非開示ですが、当期純利益1,586百万円という規模は、従業員数に対して極めて高い一人当たりの付加価値創出額を示唆しています。損益計算書の要旨では、役員賞与引当金(47百万円)の計上など、業績に連動したインセンティブ設計がなされており、プロフェッショナルな編集者やプロデューサーのモチベーション管理が組織的に機能していることが伺えます。また、株主資本が9,170百万円に達している点は、親会社への配当を行いながらも、将来の新規IP投資やM&Aに向けた余力を十分に内部留保していることを物語っています。課題としては、GA文庫等のメガヒット作への収益依存度が挙げられますが、公募賞の継続開催により「第2、第3のダンまち」を組織的に発掘するエコシステムが構築されていることが、ミクロな成功要因であると評価できます。
✔安全性分析
財務の安全性という観点において、SBクリエイティブのバランスシートは「無借金経営」に近い理想的な堅牢さを誇っています。資産合計14,196百万円に対し、純資産合計が9,170百万円を占めており、自己資本比率は約64.6%に達しています。一般的に出版・メディア業界では40%を超えれば健全とされる中で、6割を超えるこの数値は、外部の金融情勢に左右されない極めて高い経営の独立性を意味しています。流動資産11,036百万円に対し流動負債は5,014百万円であり、短期的な支払い能力を示す流動比率は約220.1%と、安全性において黄金比とされる200%をクリアしています。特筆すべきは、固定負債がわずか12百万円という点です。これは、同社が多額の長期借入金を必要とせず、営業活動から得られるキャッシュフローのみで、本社オフィスやシステム開発等の設備投資を完全に賄えていることを示しています。利益剰余金が6,770百万円も積み上がっていることは、不況下での耐性を高めるだけでなく、優れたIPの買い付けやコンテンツ開発への「機動的な攻めの投資」を可能にする強力な盾となっています。金利上昇局面においても、財務の脆弱性は皆無であり、安定的な事業継続を担保する最高水準の財務基盤を有していると判断されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、GA文庫に代表される強力な自社IPの創出力と、それを世界20カ国以上に展開できる「グローバル・パブリッシング・ネットワーク」にあります。また、ソフトバンクグループという盤石なバックボーンによる5G・AI・決済(PayPay等)とのプラットフォーム・シナジーは、他社出版社が決して持ち得ない圧倒的な武器です。自己資本比率64%超という鉄壁の財務基盤が、リスクの高い新規作品への先行投資を可能にしており、デジタルサイネージ事業のような「物理空間のメディア化」という新領域への適応力も、競合に対する決定的な差別化要因となっています。ハーレクインのようなグローバルブランドのデジタル権を長年安定運用している運営力も、無形の強みであると考えられます。
✔弱み (Weaknesses)
一方で、ビジネスモデルの一定部分が、特定の人気著者の作品や、ハーレクインのような外部許諾IPのヒットに依存している点は、構造的な「IP依存リスク」を抱えています。また、デジタルメディア部門においては、検索エンジンのアルゴリズム変更や広告市場の単価変動による影響をダイレクトに受けやすく、利益の振れ幅をいかに抑制するかが課題です。さらに、ソフトバンクグループの一員であることは強みである反面、グループ全体の戦略変更やリブランディングの方針に、中長期的な事業ポートフォリオが左右される可能性も否定できません。伝統的な出版社と比較した場合の「編集の目利き」の属人性の管理と、デジタル効率化のバランスをいかに保つかが、組織的な不確実性として推察される弱みの一つです。
✔機会 (Opportunities)
外部環境における機会は、2026年以降のさらなる「AIによる多言語同時翻訳・配信」の深化と、Web3・メタバース空間でのコンテンツ需要の拡大にあります。自社IPのキャラクターをAI化し、多言語で対話型コミュニケーションを提供するような新サービスは、既存の書籍市場を何倍にも広げる絶好のチャンスです。また、デジタルサイネージとスマートフォンの位置情報を連携させた「パーソナライズ広告」の普及は、サイネージ事業を爆発的な収益源へと成長させるでしょう。アジア圏における中間層の拡大に伴う、高品質な日本の教育・技術書の需要増も、同社の得意とするIT書籍の外販にとって大きな追い風になると予想されます。
✔脅威 (Threats)
直面する脅威としては、世界的な環境規制の強化に伴う「紙の出版物に対する炭素税」のような新たなコスト負担や、森林資源の枯渇によるコストインフレの加速が挙げられます。また、生成AIによる「コンテンツの無断利用」や、模倣品による著作権侵害のグローバルな多発は、IPホルダーである同社の利益を著しく毀損する深刻な脅威です。デジタルプラットフォームにおけるプライバシー保護の厳格化(Cookie規制等)も、B2Bメディアのリード獲得効率を低下させ、利益率を下押しする要因となります。加えて、若年層の読書習慣そのものが、VRゲームや脳内インターフェース等の「より直接的な体験型メディア」に代替されるデジタル・ディスラプションも、長期的な生存を左右する重大な課題であると分析します。
【今後の戦略として想像すること】
(SWOT分析に基づき、強固な財務とテック背景を活かし、単なる「出版社」から「知的財産管理・配信のOS」へと進化するための戦略を考察します。)
✔短期的戦略
短期的には、利益率のさらなる向上を狙った「AI駆動型・国際版権オペレーションの確立」と「高単価デジタルコンテンツの拡充」が鍵になると考えられます。具体的には、自社の全タイトルについてAIによる一次翻訳を即座に完了させ、世界の主要市場へ「同時配信」する体制を構築し、今期の1,586百万円という純利益を、コスト削減と商圏拡大の両面でさらに底上げすることです。これにより、翻訳・編集のリードタイムを50%削減しつつ、機会損失を最小化するでしょう。また、2026年度に向け、GA文庫作品のファンコミュニティをDAO(自律分散型組織)化し、限定コンテンツやデジタルグッズを直接販売するD2C(Direct to Consumer)モデルを強化すべきです。採用面では、編集者だけでなく、AIエンジニアやデータサイエンティストを積極的に登用し、読者の行動データを作品制作やマーケティングに即座に反映させる収益改善策が講じられるものと推察します。
✔中長期的戦略
中長期的には、従来の「メディア・パブリッシング」という枠組みを完全に超越した「リージョナル・ナレッジ・プラットフォーム企業」へのリポジショニングが期待されます。具体的には、自社のIT書籍・ビジネスメディアの膨大な知見を学習させた、法人向けの「専門領域特化型・生成AIエージェント」の提供です。これにより、単なる「情報を売る」ビジネスから、企業の課題を解決する「知能を貸し出す」ストック型のSaaS収益モデルへと転換を図るべきです。財務面では、91億円超の純資産を原資に、自社IPの世界観を体験できる「XR(拡張現実)型・テーマパーク」や「スマート店舗」をリアル空間のサイネージ網と連動させて展開し、メタバースと現実を繋ぐコンテンツ・インフラを主導するのではないでしょうか。将来的には、日本発のIPを世界の「文化基盤」として定着させ、次の30年もソフトバンクグループの情報の心臓部であり続ける挑戦を期待します。出版のDNAにデジタルの魂を宿し、世界の知的好奇心を揺さぶる姿が想像されます。
【まとめ】
SBクリエイティブ株式会社の第27期決算は、日本のメディア産業が直面する構造的な変化の中で、テクノロジーとコンテンツを融合させた新しい企業のあり方を財務数値で見事に証明したものでした。資産額142.0億円、純利益15.9億円。これらの数字は、同社が単なる一出版社ではなく、ソフトバンクグループという巨大なネットワークを通じて「価値ある情報」を世界に届けるための、極めて高度な「知的エンジン」であることを物語っています。私たちは今、効率や安さだけを求める時代を超えて、自分たちの人生を豊かにし、未来の道標となる「良質なコンテンツ」を求めています。同社が掲げる、多岐にわたる事業ポートフォリオとデジタルへの深いコミットメントは、まさにこうした時代の要請に対する誠実な回答です。この盤石な財務基盤と飽くなき挑戦心がある限り、SBクリエイティブは、デジタルの荒波を乗りこなし、次世代に豊かな知的文化の風景を引き継いでいくに違いありません。同社の挑戦は、日本のパブリッシング産業が目指すべき、信頼と革新の融合の完成形の一つであると確信しています。これからも、虎ノ門の地から発信される新しい時代の情報の鼓動を、期待を持って注視し続けていきたいと思います。
【企業情報】
企業名: SBクリエイティブ株式会社
所在地: 東京都港区虎ノ門2丁目2番1号 住友不動産虎ノ門タワー
代表者: 代表取締役社長 土橋 康成
設立: 1999年3月24日
資本金: 100百万円
事業内容: デジタルコンテンツ事業、出版事業、営業支援・企画制作事業、デジタルサイネージ事業。
株主: SBメディアホールディングス株式会社
