私たちの暮らしを支えるインフラの中でも、電気と空調は「都市の生命線」と言っても過言ではありません。蛇口をひねれば水が出る、スイッチを押せば明かりが灯る、そして過酷な気候変動の中でも室内を快適に保つ。これらの当たり前を支えているのは、目に見えない場所で技術を磨き続けるエンジニア企業の存在です。本日は、横浜を拠点に半世紀以上の歴史を歩み、横浜ランドマークタワーやベイブリッジといった象徴的なインフラ整備にも深く関わってきたメルビック電工株式会社の第56期決算を見ていきましょう。1964年の創立以来、一貫して「よりよい生活環境」を追求してきた同社が、デジタル化と環境意識が高まる新時代において、どのような財務基盤と戦略を持って価値創造に挑んでいるのか。経営戦略コンサルタントの視点から、その盤石な事業構造と未来への展望を深く見ていきましょう。
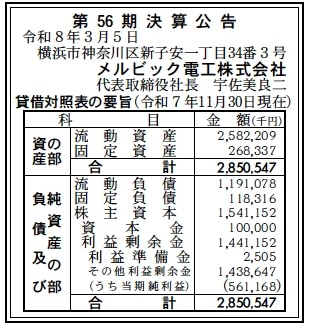
【決算ハイライト(第56期)】
| 資産合計 | 2,851百万円 (約28.5億円) |
|---|---|
| 負債合計 | 1,309百万円 (約13.1億円) |
| 純資産合計 | 1,541百万円 (約15.4億円) |
| 当期純利益 | 561百万円 (約5.6億円) |
| 自己資本比率 | 約54.1% |
【ひとこと】
第56期の決算公告を拝見すると、総資産約28.5億円という規模に対して、当期純利益561百万円という極めて高い収益性を叩き出している点が目を引きます。自己資本比率も54.1%と、建設・エンジニアリング業界においては非常に優良な財務水準を維持しています。特に利益剰余金が約14.4億円と厚く積み上がっていることは、長期にわたる安定受注と堅実な経営の証左であり、資本金1億円の企業として理想的なキャッシュポジションを確立していると推察されます。
【企業概要】
企業名: メルビック電工株式会社
設立: 1969年(創立1964年)
株主: メルビックHD株式会社(100%)
事業内容: 電気設備工事を主軸に、空調衛生設備工事、電気計装、情報通信システム構築まで手がける総合エンジニアリング企業です。横浜エリアのランドマークから官公庁案件、工場、情報インフラまで幅広い実績を誇ります。
【事業構造の徹底解剖】
同社の事業は「総合エンジニアリング事業」に集約されます。具体的には、以下の部門等で構成されています。
✔電気設備・計装工事部門
高層ビルや工場、公共施設などの受配電設備から、街を彩る景観照明までを幅広くカバーしています。特に注目すべきは、食品や化学工場の生産ラインを支える「電気計装」の技術です。ゴミ焼却場や下水処理場といった社会インフラの制御設備工事も手がけており、単なる照明設置に留まらない、より高度な制御・運用技術を有していることが推察されます。ランドマークタワーやベイブリッジといった大規模プロジェクトで培われた品質管理能力は、同社の信頼性の基盤となっています。
✔空調衛生・リニューアル工事部門
「よりよい生活環境」を社名の語源とする同社にとって、空気と水の最適環境を提供することは原点に近い事業です。オフィスビルやマンションの給排水設備から、省エネルギーを意識した空調換気設備までをトータルで提供しています。新築工事だけでなく、既存建物の機能性を高めるリニューアル工事にも注力しており、環境負荷低減とコスト削減を両立させる最新の空調技術を導入することで、建物の価値を中長期的に維持・向上させる役割を担っています。
✔ネットワークソリューション・通信事業部門
急速に進化を続けるIT・通信環境に対応するため、携帯基地局の施工からLAN/光ネットワークの構築までをワンストップで支援しています。単にハードウェアを設置するだけでなく、サーバーやルーターの運用・構築、ヘルプデスク対応といったソフトウェア・運用面でのサポートも行っています。電気工事とITインフラの双方に精通していることで、企業のDX化やインテリジェントビル化をシームレスに支援できる点が、他社にない独自の強みとして機能しています。
【財務状況等から見る経営環境】
✔外部環境
建設・設備工事を取り巻くマクロ環境は、2026年現在、大きな転換期にあります。資材価格の高騰や物流コストの増大、さらには深刻な人材不足といったコスト増の要因がある一方で、老朽化したインフラの更新需要や、脱炭素社会に向けた省エネ改修(LED化や高効率空調への刷新)は極めて堅調です。特に横浜エリアにおいては、臨海部の再開発やスマートシティ構想が進行しており、同社のような歴史と信頼のある地場ゼネコン・サブコンへの期待は高まる一方です。また、移動体通信の高度化による5G/6Gインフラの整備需要も、通信部門を持つ同社にとって大きな成長機会となっています。規制面では、労働基準法の改正に伴う「建設業の2024年問題」を乗り越え、いかに生産性を高めながら高品質な施工を維持できるかが、市場での選別基準になっていると考えられます。同社はこの激動の市場において、電気・空調・通信という「三位一体」のソリューションを提供することで、多角的な収益機会を確保していると推測されます。
✔内部環境
内部環境における最大の強みは、創業から60年以上にわたって貫いてきた「絆」の文化と、それを支える人財育成の仕組みにあります。ISO9001、ISO14001、さらには情報セキュリティのISO27001まで取得していることは、技術力だけでなく、組織としてのコンプライアンスやガバナンスが極めて高い次元で確立されていることを示しています。社名の由来である「Melvic(よりよい生活環境)」という使命感が社員一人ひとりに浸透しており、58名という精鋭部隊が、一人あたり売上高約3,800万円という高い生産性を実現しています。また、持株会社制(メルビックHD)への移行により、経営と執行の分離が進み、次世代への事業承継や柔軟な意思決定が可能となっている点もポジティブな要因です。健康経営宣言やワークライフバランスの追求など、従業員の働きやすさを経営資源として捉える姿勢は、人材獲得競争が激化する中で、離職率の抑制とモチベーションの向上に大きく寄与していると推察されます。
✔安全性分析
財務の安全性を分析すると、自己資本比率約54.1%という数字は、設備工事業界の中ではトップクラスの健全性を示しています。資産合計2,851百万円のうち、流動資産が2,582百万円と約9割を占めており、これは極めて流動性が高く、キャッシュフローに余裕がある状態を意味します。一方で負債合計1,309百万円のうち、流動負債が1,191百万円となっており、短期的な支払義務に対して十分な流動資産を保有しているため、流動比率は約217%という盤石な数値を叩き出しています。特筆すべきは、資本金1億円に対して、利益剰余金が14.4億円も積み上がっている点です。これは、過去の利益を配当等で外部流出させすぎず、内部留保として蓄積してきた経営の規律正しさを物語っています。固定負債がわずか1.2億円程度に抑えられていることも、長期借入金への依存度が極めて低く、金利上昇局面においても経営が揺らぐリスクがほとんどないことを示唆しています。無借金経営に近い安定感を持ちつつ、当期純利益で5.6億円を稼ぎ出す収益力は、将来の新規事業やDX投資に向けた莫大な投資余力を保有していると論理的に分析されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、横浜を代表する大規模プロジェクトの実績に裏打ちされた「信頼ブランド」と、電気・空調・通信を網羅する「総合エンジニアリング能力」にあります。60年の歴史の中で培われたパートナー企業とのネットワーク、そしてISOトリプル認証取得による徹底した品質・安全管理体制は、一朝一夕には真似できない強力な参入障壁となっています。また、自己資本比率54%超という盤石な財務基盤を背景に、資金力を要する大型案件への対応や、最新設備の導入を自前で迅速に行える点も、競合他社に対する大きな優位性であると考えられます。
✔弱み (Weaknesses)
一方で、社員数58名という組織規模は、急速な事業拡大や同時並行での多数の大型案件受注において、マンパワーの不足がボトルネックとなる懸念を孕んでいます。売上の多くを建設投資に依存しているため、景気後退局面における民間設備投資の抑制が業績に直接的な影響を及ぼしやすいという構造的な課題も否定できません。また、地域密着型であるゆえに、横浜・東京エリア以外の市場開拓にはさらなるコストと時間を要する可能性があり、特定のエリア経済への連動性が高いことも、リスク分散の観点からは一つの検討材料になると推測されます。
✔機会 (Opportunities)
外部環境における機会としては、脱炭素社会の実現に向けた「既存ビルの省エネ改修」という巨大なリニューアル市場の拡大が挙げられます。特にLED化や高効率空調への更新、さらには太陽光発電設備の導入支援などは、同社の得意領域が重なり合うブルーオーシャンです。また、5G/6Gといった次世代通信インフラの整備や、スマートシティにおけるエネルギーマネジメントシステムの構築需要も、電気と通信の双方に強みを持つ同社にとっては、収益の柱を増やす絶好の好機であると分析されます。
✔脅威 (Threats)
事業を脅かす要因としては、建設業界全体を揺るがす職人不足の深刻化と、それに伴う外注費・労務費の上昇が利益率を圧迫するリスクです。また、大手ゼネコンや通信キャリアによる囲い込み戦略が強まる中で、独立系のサブコンとしての価格交渉力をいかに維持できるかが問われています。さらに、サイバー攻撃の高度化により、通信インフラを担う同社にとってのセキュリティリスクは高まっており、万が一のインシデント発生時のブランド毀損は計り知れません。資材価格の急激な乱高下も、固定価格での請負契約が多い業界特性上、収益の不透明感を高める脅威になると推察されます。
【今後の戦略として想像すること】
(SWOT分析の結果を踏まえて、強みを活かして機会を取りに行く戦略、強みを活かして脅威を回避する戦略、弱みを強みに転換できるポイントを見出して機会を取りに行く戦略、弱みと脅威が回避できないのであれば撤退する戦略等、SWOT分析の内容を考慮して戦略を考察すること。)
✔短期的戦略
短期的には、強みである「高収益・高キャッシュフロー」を背景に、現場の生産性を劇的に向上させるための「建設DX」への投資を加速させることが推測されます。具体的には、ウェアラブルデバイスを用いた遠隔施工管理や、AIによる図面解析・見積精度向上ツールの導入により、限られた人員でより多くの高収益案件を回す体制を構築することです。また、人材不足という脅威に対しては、同社の「健康経営」や「充実した教育制度」を前面に出した採用ブランディングを強化し、若手技術者の確保と育成を最優先事項に据えるものと考えられます。既存顧客に対しては、エネルギー価格高騰を背景とした「省エネコンサルティング型のリニューアル提案」を強化し、単なる工事請負から、顧客の経営コスト削減に寄与するパートナーへの昇華を図る戦略が現実的であると考えられます。
✔中長期的戦略
中長期的には、電気・通信・空調という既存の枠組みを超え、「スマートビルディング・ライフサイクル・マネジメント」の提供を目指すと推測されます。建物の竣工後も、通信インフラの運用支援やエネルギー消費の最適化、設備の定期メンテナンスをデジタルツイン技術等で管理する「ストック型ビジネス」の比率を高める戦略です。これにより、景気変動に左右される新築需要への依存度を下げ、安定した継続収益を確保する経営基盤を確立します。また、潤沢な内部留保を活かし、環境技術やAI制御に強みを持つベンチャー企業との資本業務提携やM&Aを検討することで、次世代のインテリジェント社会における「総合エンジニアリングのプラットフォーム」としての地位を確立していくことを期待しています。地域社会に対しても、災害時の自立型エネルギー供給拠点の構築支援などを通じ、地域インフラの守り手としての社会的価値をさらに高めていく戦略こそが、同社の「絆」の経営を具現化する道であると想像されます。
【まとめ】
メルビック電工株式会社の第56期決算は、半世紀を超える歴史で培った「技術」と「信頼」、そしてそれを裏付ける「盤石な財務基盤」が三位一体となって機能していることを示す見事な内容でした。自己資本比率54%超、当期純利益5.6億円という数字は、横浜のインフラを支える自負と、新時代の変化を先取りする進取の精神がもたらした結果です。「よりよい生活環境を」というラテン語に由来する社名の通り、同社は単に電線を繋ぎ、ダクトを通すだけでなく、人と社会の「絆」を支える価値を創り出しています。脱炭素やDXという大きな荒波さえも、独自の総合エンジニアリング能力で追い風に変えていく同社の姿勢は、地域のエンジニア企業が目指すべき一つの完成形と言えるでしょう。これからも横浜、そして日本を明るく照らし続けるメルビック電工の航跡は、インテリジェント社会への確かな道標となっていくに違いありません。
【企業情報】
企業名: メルビック電工株式会社
所在地: 横浜市神奈川区新子安一丁目34番地の3
代表者: 代表取締役社長 宇佐美 良二
設立: 1969年12月22日
資本金: 100,000,000円
事業内容: 電気設備工事(照明、受配電、計装)、空調衛生設備工事(給排水、空調換気)、通信システム工事(携帯基地局、LAN/光ネットワーク)、ネットワークソリューション(運用管理、サーバー構築)。
株主: メルビックHD株式会社
