現代のマーケティング環境は、消費者の広告回避傾向やメディアの断片化により、かつてないほどの転換期を迎えています。従来の「割り込み広告」が敬遠される中で、ブランドがいかに人々の生活に溶け込み、共感を生むストーリーを語れるかが企業の命運を握っています。このような背景から注目を集めているのが「ブランデッド・エンターテインメント」という領域です。本日は、日本の有力なIPホルダーである集英社、世界的ブランド企業のサントリー、そしてハリウッドの知見を持つIconic Artsらがタッグを組んで設立した注目のスタートアップ、株式会社エスアイエーメディアの第2期決算を解説します。2024年8月の設立から間もない同社が、どのような布陣で世界のエンターテインメント市場を「動かそう」としているのか。経営戦略コンサルタントの視点から、その財務基盤と戦略的価値を見ていきましょう。
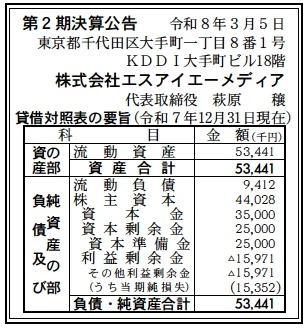
【決算ハイライト(第2期)】
| 資産合計 | 53百万円 (約0.53億円) |
|---|---|
| 負債合計 | 9百万円 (約0.09億円) |
| 純資産合計 | 44百万円 (約0.44億円) |
| 当期純損失 | 15百万円 (約0.15億円) |
| 自己資本比率 | 約82.4% |
【ひとこと】
第2期の決算は、まさに「離陸に向けた滑走」の状態であると考えられます。資産のすべてが流動資産であり、無借金に近いクリーンなバランスシートを維持しつつ、82.4%という極めて高い自己資本比率を誇っています。当期純損失の15百万円は、事業開始に伴う人件費やシステム開発、そしてIP開発に向けたR&D費用といった、先行投資による「計画的な赤字」と推測されます。有力な株主を背後に、本格的なプロジェクトが始動する前の健全なセットアップ段階と言えるでしょう。
【企業概要】
企業名: 株式会社エスアイエーメディア
設立: 2024年
株主: MCP Holdings Limited、株式会社集英社、サントリーホールディングス株式会社、米国Iconic Arts社
事業内容: ブランデッド・エンターテインメントの企画・プロデュース、テクノロジーを活用したIP開発、インフルエンサー等を活用した広告ソリューションの提供。
【事業構造の徹底解剖】
同社の事業は「ブランデッド・エンターテインメント事業」に集約されます。具体的には、以下の部門等で構成されています。
✔ブランデッド・エンターテインメント・プロデュース
企業のブランド価値を最大化するために、単なる広告動画ではなく、それ自体が娯楽として成立する映画、ドラマ、アニメーション等のコンテンツを企画・開発します。ブランドの思想をストーリーに昇華させ、視聴者が自発的に消費したくなるエンターテインメントを提供することで、従来の広告モデルでは届かなかった層へのアプローチを実現します。集英社が持つ強力な漫画IPや、ハリウッドの映画製作ノウハウを融合させることで、日本発のグローバル・スタンダードなコンテンツ制作を可能にしている点が最大の強みです。
✔コンテンツR&DとIP開発
制作ありきではなく、テクノロジーを活用してどのようなIP(知的財産)が市場に響くかを徹底的に研究開発します。SNSのトレンド分析やオーディエンスの行動データを活用し、グローバル市場でヒットする可能性の高いキャラクターやストーリーをシステマチックに構築していきます。この「科学的なアプローチ」により、クリエイターの勘に頼りすぎない、再現性の高いコンテンツ開発体制を目指していると考えられます。
✔金融ソリューション型メディアバイイング
インフルエンサーやセレブリティの影響力を、単なる「露出」としてではなく、ブランドの資産として活用するための新しい枠組みを提供します。これにはテクノロジーを用いた独自のターゲティングや、出演者の影響力そのものを金融価値として捉えたような新しい契約モデルなどが含まれると推察されます。これにより、ブランドはより高い投資対効果(ROI)を追求しながら、セレブリティを通じたストーリーの拡散を実現することができます。
【財務状況等から見る経営環境】
✔外部環境
2026年現在のエンターテインメント市場は、動画配信プラットフォームの飽和と、SNSを軸としたショート動画の台頭により、視聴者のアテンション(注意)の奪い合いが激化しています。特に若い世代においては、明確に「広告」と分かるコンテンツは忌避される傾向が強まっており、広告とコンテンツの境界線が消失するブランデッド・エンターテインメントの需要は爆発的に高まっています。また、日本のマンガやアニメといったIPの海外における価値はピークに達しており、これらを活用したグローバルな企業プロモーションの余地は広大です。一方で、AI技術の進化によりコンテンツ制作のコストが低下し、個人のクリエイターが強力な発信力を持つようになる中で、プロフェッショナルなプロデュース会社には、より高度な「ブランドとの接続力」や「大規模なファイナンス・ネットワーク」が求められています。同社を取り巻く環境は、追い風でありながらも、コンテンツの質に対する審美眼がこれまで以上に問われる、実力主義のフェーズに移行していると分析されます。
✔内部環境
同社の内部環境における最大の競争優位性は、その特異な株主構成にあります。集英社が持つ世界最高峰のIP群と、サントリーが誇るグローバルなブランド・マーケティングの知見、そしてハリウッドに拠点を持つIconic Artsのネットワークが三位一体となって機能しています。これは単なる「制作会社」の域を完全に超えており、上流の企画段階から配給、ブランド戦略までを一貫して設計できる体制が整っていることを意味します。代表取締役の萩原穣氏を中心に、電通や大手テック企業等の出身者による精鋭チームが組織されていると推測され、迅速な意思決定が可能なスタートアップの機動力と、大企業の重厚なリソースを同時に活用できる「ハイブリッドな強み」を有しています。財務諸表に見られる固定資産ゼロの構成も、物理的な資産に縛られず、クリエイティビティとネットワークという無形資産をレバレッジとして活用する、現代的な知識集約型企業の典型と言えます。
✔安全性分析
財務の安全性を貸借対照表から見ると、極めて健全な状態にあると断言できます。資産合計53百万円がすべて流動資産(恐らく現金及び預金が大半)であり、負債合計9百万円を大きく上回っています。流動比率は約567%という驚異的な数字を叩き出しており、短期的な支払能力に全く懸念はありません。自己資本比率も82.4%と高く、第2期目にして累積損失が15百万円あるものの、これは資本金35百万円と資本準備金25百万円(計60百万円)の自己資本によって十分にカバーされています。この厚い資本クッションは、失敗のリスクを恐れずに実験的なIP開発や大規模なプロモーションに挑戦できる「攻めの安全性」を担保しています。また、借入金が計上されていないことから、利払い負担によるキャッシュフローの圧迫もなく、現在は資金調達よりも「調達した資金をいかに効率的に未来のIP資産に変えていくか」というフェーズに集中できる、理想的な財務環境であると考えられます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の強みは、集英社やサントリーといった国内屈指の企業に加え、米国Iconic Arts社との連携によりハリウッドの制作手法を取り入れられる、圧倒的なパートナーシップ網にあります。物語を語るだけでなく「動かす(Action)」というミッションに裏打ちされた独自のプロデュース手法は、単なる動画制作会社とは一線を画すブランドへの深い理解に基づいています。また、自己資本比率82.4%という健全な財務体質と、固定資産を持たない身軽な組織構造により、変化の激しいエンタメ業界において迅速な方向転換が可能な機動力も大きな優位性です。さらに、テクノロジーを活用したコンテンツR&Dという科学的アプローチにより、ヒットの確率を高める独自の仕組みを構築している点も、競合他社にはない論理的な強みであると考えられます。
✔弱み (Weaknesses)
一方で、設立2期目であるため、対外的に公表できる大規模な「ブランデッド・エンターテインメント」としての成功事例がまだ蓄積の過程にある点は、新規顧客開拓における一つの弱みと言えます。また、優秀なクリエイティブ人材やプロデューサーへの依存度が高く、事業拡大に伴う人材の確保と育成が成長のボトルネックになるリスクを孕んでいます。固定資産を持たないスリムな体制は、裏を返せば参入障壁が低いようにも見えますが、同社の場合は「信頼とネットワーク」という見えない資産がそれを補完しています。しかし、その見えない資産の価値をいかに可視化し、安定した収益モデルとして確立していくかは、現段階での大きな経営課題であると推測されます。
✔機会 (Opportunities)
外部環境における機会としては、世界的な日本アニメ・マンガブームを背景に、海外市場をターゲットとした日本企業のブランドプロモーション需要が急拡大している点が挙げられます。従来の広告枠を買うモデルから、コンテンツそのものを共同保有・展開するパートナーシップモデルへのシフトは、同社のビジネスモデルと完璧に合致しています。また、Web3やメタバースといった新しいデジタルプラットフォームの普及により、IPが活躍する場はさらに広がっており、そこでの新しいファンエンゲージメントの創出は大きな収益機会となります。生成AIによる制作工程の効率化をいち早く取り入れることで、高品質なコンテンツを低コストで量産できる体制を構築できれば、市場シェアを一気に拡大できるチャンスであると考えられます。
✔脅威 (Threats)
事業継続における脅威は、大手広告代理店や既存の映像制作会社が、膨大な資金力を背景に同様のブランデッド・コンテンツ領域へ本格参入してくることです。また、エンターテインメント作品のヒットは極めて水物であり、多額の投資を行ったプロジェクトが期待したほどのブランド価値向上に繋がらなかった場合、顧客の信頼を失うリスクがあります。さらに、プラットフォーム側のアルゴリズム変更や、セレブリティのスキャンダルといった外部要因により、投下したコンテンツの価値が急落する可能性も否定できません。短期間での模倣が容易なクリエイティブ領域において、いかに「エスアイエーメディアでなければ作れない」という独自の技術やデータの優位性を守り続けられるかが、長期的な生存の鍵を握ると推察されます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、株主である集英社やサントリーとの緊密な連携のもと、世界中の注目を集める「象徴的な第1弾プロジェクト」を成功させ、市場における存在感を確立することが最優先事項になると考えられます。第2期の決算で計上された15百万円の損失は、そのための準備費用と捉え、まずは投資対効果(ROI)を明確に示せる成功事例を作ることにリソースを集中させると推測されます。また、Iconic Artsを通じた米国市場での接点を活かし、日本のIPをハリウッド基準のストーリーテリングで再構築する「グローバル・アダプテーション」のパイプラインを複数立ち上げることも予想されます。営業面では、従来の広報・宣伝部門だけでなく、経営企画やマーケティング責任者に対して、ブランドそのものを資産化する「金融ソリューション型」の提案を行うことで、高単価かつ長期的な契約獲得を目指していくものと想像されます。
✔中長期的戦略
中長期的には、単なる制作受託から「IPの共同保有(レベニューシェア)モデル」への移行を本格化させると考えられます。自社で開発したストーリーやキャラクターを複数のブランドにライセンス提供することで、制作費の持ち出しを抑えつつ、二次利用以降の継続的なストック収益を得られるビジネス構造への転換です。さらに、R&D部門を強化し、AIを活用した独自のヒット予測モデルや、キャラクターのAIエージェント化といった「テック×エンタメ」の独自プラットフォームを構築することで、競合他社に対する参入障壁を築くと推察されます。最終的には、日本と世界、ブランドとファンを繋ぐ「新しい時代のメディア・アーキテクト」として、広告業界の構造そのものを変革し、IPの力で企業価値を増大させるエコシステムの中心的な役割を担うことを目指していくと期待しています。
【まとめ】
株式会社エスアイエーメディアの第2期決算は、数字の上では赤字であるものの、その中身は輝かしい未来への「戦略的な仕込み」に満ちたものでした。自己資本比率82.4%という盤石な財務基盤と、集英社、サントリー、そしてハリウッドという最強のバックアップ体制は、同社が目指す「物語の力で世界を動かす」というミッションが、単なる夢物語ではなく、緻密に計算されたビジネス戦略であることを物語っています。私たちは今、広告がエンターテインメントになり、エンターテインメントがブランドの資産になる、新しい時代の幕開けを目撃しています。エスアイエーメディアが描く「ブランドストーリー」が、世界中の人々の心をどのように動かし、それによって日本のコンテンツ産業がどのようにアップデートされていくのか。その航跡は、これからのマーケティングを志すすべての人にとって、重要な指針となるに違いありません。第3期、第4期と、同社がどのような飛躍を見せるのか、引き続き注目していきましょう。
【企業情報】
企業名: 株式会社エスアイエーメディア (SIA Media Inc)
所在地: 東京都千代田区大手町1-8-1 KDDI大手町ビル18階
代表者: 代表取締役 萩原 穣
設立: 2024年8月
資本金: 35百万円
事業内容: ブランデッド・エンターテインメントの企画・プロデュース、コンテンツR&D、テクノロジーを活用したIP開発、インフルエンサー活用ソリューションの提供。
株主: MCP Holdings Limited、株式会社集英社、サントリーホールディングス株式会社、米国Iconic Arts社
