2026年3月、みちのくの小京都として知られる秋田県仙北市角館は、春の足音とともに観光シーズンの幕開けを迎えようとしています。歴史ある武家屋敷通りが醸し出す静謐な空気の中に、2025年4月、一つの新たな挑戦が刻まれました。世界にその名を轟かせる「神戸牛」の専門店、桜こまち 武家屋敷店の誕生です。地方都市における高級インバウンド需要の取り込みが至上命令となる中で、兵庫県神戸市の名門「吉祥吉」グループが秋田の地を選んだことは、業界内外に大きな衝撃を与えました。しかし、華々しいオープンの裏側には、新規事業特有の「生みの苦しみ」が数字となって現れています。本日は、設立1年目を終えた桜こまち株式会社の第1期決算公告を基に、経営戦略コンサルタントの視点から、その財務実態と歴史的景観の中で描く高級食文化の未来戦略を詳しく見ていきましょう。
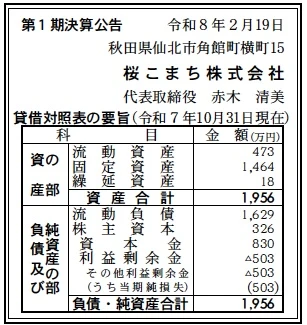
【決算ハイライト(第1期)】
| 資産合計 | 1,956百万円 (約19.6億円) |
|---|---|
| 負債合計 | 1,630百万円 (約16.3億円) |
| 純資産合計 | 326百万円 (約3.3億円) |
| 当期純損失 | 503百万円 (約5.0億円) |
| 自己資本比率 | 約16.7% |
【ひとこと】
桜こまちの第1期決算は、資産合計1,956百万円という、地方の飲食店一店舗の規模を遥かに超えた巨額の資産形成と、それに伴う503百万円という先行投資型の純損失が特徴的です。2025年4月のオープンから半年強という実質的な稼働期間を考えれば、この赤字額は事業そのものの不振というより、角館の歴史的価値に見合う店舗改装費や、神戸牛の仕入れルート構築、広報宣伝といった膨大な初期費用を反映していると推察されます。自己資本比率16.7%とやや低水準なスタートですが、資本金が830百万円確保されている点は、親会社である吉祥吉グループの強いコミットメントの表れと言えるでしょう。
【企業概要】
企業名: 桜こまち株式会社
株主: 神戸牛専門店 吉祥吉グループ
事業内容: 秋田県仙北市角館における「神戸牛」を主軸とした高級鉄板焼き・ステーキレストランの運営。秋田の伝統食材と世界ブランドである神戸牛を融合させた、独自の高付加価値食体験を提供しています。
https://www.koubegyuu.com/sakurakomachi-bukeyashiki/
【事業構造の徹底分析】
同社の事業は「グローカル・ラグジュアリー・ダイニング事業」に集約されます。具体的には、以下の要素で構成されています。
✔神戸牛専門の鉄板焼き・ステーキレストラン
主力商品は、神戸牛のプロフェッショナルとして厳選された「神戸牛 サーロイン」や「シャトーブリアン」、さらには一頭から1%未満しか取れない最高級部位「エンペラーブリアン」などのステーキです。単なる食事の提供ではなく、目の前で繰り広げられる鉄板焼きのパフォーマンスを通じて、視覚・嗅覚・味覚のすべてを満たすエンターテインメントを提供しています。ランチタイムには7,480円からのコースを、ディナーには22,000円を超えるプレミアムコースを揃え、富裕層や記念日利用、インバウンド客を明確なターゲットとしています。
✔秋田・角館のローカルシナジー
同店の独自性は、神戸牛という世界ブランドに秋田の伝統を融合させている点にあります。メニューには比内地鶏のステーキや、安藤醸造のみそ麹、いぶりがっこ、そして目の前の土鍋で炊き上げる地元産米などが組み込まれています。これにより、神戸の専門店とは異なる「ここでしか味わえない秋田×神戸」の物語を構築。観光地としての角館の魅力を高めつつ、地域の食材需要にも貢献するハイブリッドな提供価値を実現しています。
✔観光地ドミナントと専門的ホスピタリティ
「日本の和の心」をコンセプトに、歴史的な武家屋敷が立ち並ぶエリアに店舗を構え、12席という限定された空間で極上の接客を実施しています。JR角館駅から徒歩8分という良好なアクセスを活かし、お花見シーズンや紅葉時期の観光需要を確実に捉える立地戦略を敷いています。また、神戸牛の価値を正しく伝える「プロとしての情報発信」を重視しており、スタッフの教育体制も含めた専門特化型の運営が同社の強みとなっています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の秋田県および仙北市を取り巻くマクロ要因は、インバウンド観光の「地方回帰」という強い潮流の中にあります。秋田新幹線による首都圏からのアクセス改善に加え、近年の「体験型観光」へのシフトにより、角館を訪れる訪日客の滞在時間延長と消費単価向上が大きな課題となっています。このような中、1人単価1万円を超える「桜こまち」の参入は、地域の観光消費額を押し上げる起爆剤として機能しています。一方で、世界的な牛肉価格の高騰や、エネルギーコストの増大、さらには深刻な地方の労働力不足は、収益性を圧迫する無視できない脅威です。しかし、円安傾向を背景とした外国人旅行者の「和牛消費意欲」は依然として極めて高く、特に「Kobe Beef」のブランド力は、価格感度の低い層を惹きつける最強の集客フックであり続けていると分析します。
✔内部環境
内部環境において特筆すべきは、設立第1期にして1,464百万円もの有形固定資産を計上している点です。これは、角館の伝統的な建築様式を活かした内装や、最高級の鉄板設備、さらには店舗不動産への大規模な投資が行われたことを示唆しています。繰延資産18百万円の計上も、開業までの開発費やシステム構築費が適切に資産化されている証左です。負債の1,629百万円が流動負債に集中している点は、おそらく親会社からの短期的な資金融通や、開業に伴う営業債務であると推察されますが、これを830百万円の資本金が支える構造は、ベンチャー的な機動力と資本の厚みを両立させています。従業員の採用・教育においても、吉祥吉グループのノウハウをそのまま導入できるため、地方店舗でありながら世界基準のサービス品質を担保できる内部体制が整っていると考えられます。
✔安全性分析
財務の安全性については、第1期特有の「アンバランスさ」が見受けられます。自己資本比率16.7%は、一般的な製造業や卸売業と比較すれば低めですが、投資先行型の飲食業としては、まずまずの滑り出しと言えます。懸念されるのは▲503百万円の利益剰余金ですが、これは資産合計1,956百万円に対する「開業コスト」と捉えるべきでしょう。流動資産473百万円に対し、流動負債1,629百万円という比率は、短期的な支払能力に不安を感じさせる数字ですが、負債の多くがグループ内融資である可能性が高く、外部の金融機関への依存度が低ければ、キャッシュフロー上の致命的なリスクは回避されています。特筆すべきは固定資産の重さであり、これが将来的に減価償却費として損益を圧迫し続けるのか、それとも安定した集客を支える「稼ぐアセット」に化けるのかが、今後の安全性を左右する分岐点となります。資本準備金等を含む純資産326百万円を死守しつつ、早期の営業キャッシュフロー黒字化が求められる局面です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、世界最高峰の認知度を誇る「神戸牛」の正規取扱店であるというブランド力と、角館・武家屋敷という歴史的景観の「一等地」を確保している物理的リソースの融合にあります。また、親会社の吉祥吉グループが持つ安定した神戸牛の調達ルートと、蓄積された鉄板焼きの運営ノウハウは、独立店舗では実現不可能な高品質と効率性を生み出しています。比内地鶏や安藤醸造の味噌といった地元食材を積極的に取り入れることで、地域社会との良好な関係を築き、地元のハレの日の利用(記念日や接待)をも取り込める「地域密着型の高級店」としてのポジショニングを確立している点が強力な内生的価値であると考えられます。
✔弱み (Weaknesses)
一方で、1店舗あたりの投資額が極めて大きいため、損益分岐点が高く、季節変動(冬場の観光客減少など)がダイレクトに経営を直撃するボラティリティの高さが弱みです。また、第1期で5億円を超える損失を出したことで、追加の資金需要が発生した際のリスク耐性が低下しており、現状では親会社の支援が継続することを前提とした経営体制にある点は否めません。さらに、12席という限定されたキャパシティは、売上の上限を物理的に規定してしまい、客単価の大幅な向上や回転率の改善がなされない限り、巨額の設備投資を回収するまでに長い年月を要する構造的課題を孕んでいると推察されます。
✔機会 (Opportunities)
外部環境における機会は、2025年日本国際博覧会(大阪・関西万博)後の訪日客の地方波及効果です。日本文化を深く体験したい富裕層が、「歴史的景観×最高級和牛」の組み合わせを求めて角館へ足を運ぶ機会は今後も増加するでしょう。また、秋田新幹線の利便性を活かした、首都圏発の「ラグジュアリー・エクスカーション(豪華な日帰り・宿泊プラン)」の旅行会社との提携強化も、稼働率の平準化に向けた絶好のチャンスです。SNSを通じた動画映えする「鉄板焼きパフォーマンス」の発信は、広告宣伝費を抑えながら全世界へリーチできる可能性を秘めており、インサイドセールスの強化によるWeb予約の最大化が、利益率改善の鍵となります。
✔脅威 (Threats)
直面する最大の脅威は、深刻化する地方の「人材流出」と、それに伴う人件費の急騰です。高級店に相応しい接客や外国語対応が可能なスタッフの確保が難航すれば、ブランドの根幹であるホスピタリティが揺らぎかねません。また、地球温暖化に伴う異常気象が、桜や紅葉といった角館の主要な集客要因に悪影響を及ぼした場合、店舗の収益基盤が根底から崩れるリスクも想定されます。加えて、競合他社が近隣に低価格な和牛ステーキ店を出店したり、ふるさと納税などの返礼品としての神戸牛消費が拡大したりすることで、リアル店舗での食事体験の希少性が相対的に低下するパラダイムシフトも、長期的な懸念材料として認識しておく必要があると考えられます。
【今後の戦略として想像すること】
✔短期的戦略
足元では、開業初年度の認知度を一気に「地域No.1」へ昇華させるためのダイレクトマーケティングを強化すると推察されます。具体的には、食べログや公式サイトを通じた期間限定コースの積極的な露出、特に10,780円などの「プレミアムランチ」の訴求による昼間の高稼働率維持です。また、第1期の多額の損失を「減価償却の加速」や「研修費の集中投下」と対外的に説明し、財務的な健全性アピールのために早期の単月黒字化を狙うでしょう。具体的には、比内地鶏や肉吸いといった「秋田ならでは」の付随メニューの構成比を見直し、原価率の最適化と客単価の向上を両立させることで、実質的な営業利益率の底上げを図ることが推察される一歩です。ギフト需要としての「焼肉弁当」の販売強化も、店舗外収益の確保として有効な一手となると想像されます。
✔中長期的戦略
中長期的には、単なる「レストラン」から、角館の「食のプラットフォーマー」へのリポジショニングが想像されます。具体的には、保有する広大な資産を活かし、宿泊施設との提携による「オーベルジュ化」や、自社ブランドの神戸牛・秋田食材加工品の全国EC展開です。2035年を見据え、角館の武家屋敷全体を一つのフィールドとした「歴史×美食」のプレミアムツアーの主導的役割を担い、地方創生の成功モデルとしての地位を確立すること。また、財務面では親会社への返済を段階的に進め、自己資本比率を40%台まで引き上げることで、秋田県内での他店舗展開や異業種参入(例えば高級カフェや土産物ブランド)への再投資能力を確保する戦略が考えられます。角館の伝統を守りながら、世界を魅了し続ける「桜こまち」というブランドを不動のものにすることが、同社の描く将来像であると期待を込めて推察します。
【まとめ】
桜こまち株式会社の第1期決算は、歴史的な街並みに「神戸牛」という新たな魂を吹き込むための、壮大な「初期投資」の記録そのものでした。▲503百万円という数字は、一見すれば厳しい船出に見えますが、それは19億円を超える資産形成、すなわち「角館の未来」に賭けた情熱の裏返しでもあります。同社の社会的意義は、単に美味しい肉を提供することに留まりません。それは、地方都市においても世界基準の価値が通用することを証明し、地域の伝統と世界最高峰の食を繋ぐ「架け橋」となることに他なりません。赤木代表率いるチームが、開業の試練を乗り越え、この角館の地でどのような新しい食の物語を紡いでいくのか。その挑戦の軌跡を、私たちはこれからも力強い期待とともに注視していく必要があります。桜が舞い、雪が積もるこの角館の丘の上で、桜こまちが日本の高級食文化の新たな「スタンダード」へと進化していく未来を、私は確信しています。
【企業情報】
企業名: 桜こまち株式会社
所在地: 秋田県仙北市角館町横町15
代表者: 代表取締役 赤木 清美
設立: 2025年
資本金: 830,000,000円
事業内容: 飲食店「桜こまち 武家屋敷店」の運営
株主: 吉祥吉グループ中心
