労働人口の急激な減少と、それに伴う「採用難」という構造的な課題に直面する現代日本において、企業の存続は「いかに優秀な若者を惹きつけ、定着させ、育てるか」という一点に集約されつつあります。しかし、多くの企業が旧態依然とした採用手法から脱却できず、ミスマッチや早期離職のループに苦しんでいるのが実状です。こうした「はたらく」にまつわる閉塞感を打破し、独自の「候補者魅了型」メソッドで人材市場に旋風を巻き起こしてきたのが、株式会社Legaseedです。創業以来、わずか数人の組織でありながら数万人の学生を動員し、インターン人気ランキングで名だたる大企業と肩を並べる同社の実績は、単なるスキルの提供ではなく、「はたらくを、しあわせに」という哲学の体現に他なりません。
今回公表された第13期決算(令和7年9月30日現在)は、同社が提唱する新しい組織の在り方が、着実に経済的果実として結実し、さらなる高みへと飛翔するための盤石な土台を築き上げたことを物語っています。経営戦略コンサルタントの視点から、この決算が示す同社の現在地と、次世代のコンサルティング・プラットフォーマーとしての野心的な未来像を読み解いていきます。
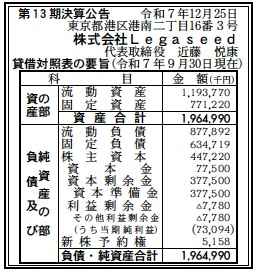
【決算ハイライト(第13期)】
| 資産合計 | 1,965百万円 (約19.7億円) |
|---|---|
| 負債合計 | 1,513百万円 (約15.1億円) |
| 純資産合計 | 452百万円 (約4.5億円) |
| 当期純利益 | 73百万円 (約0.7億円) |
| 自己資本比率 | 約23.0% |
【ひとこと】
第13期決算は、売上高13億円超を背景に7,300万円超の当期純利益を確保しました。積極的な増資やM&Aを経て、資産規模は約20億円まで拡大しており、先行投資フェーズから安定収益フェーズへ移行しつつ、次なるメタバースやAI領域への成長余力を蓄えている印象を受けます。
【企業概要】
企業名: 株式会社Legaseed
設立: 2013年
事業内容: 人材採用・経営組織コンサルティング、HRTech開発、学生向けメディア運営、コーポレートブランディング支援
【事業構造の徹底解剖】
同社の事業は「人と組織のポテンシャル最大化プラットフォーム」に集約されます。具体的には、以下の部門等で構成されています。
✔コンサルティング・ブランディング部門
新卒採用コンサルティングを核に、企業の理念言語化から人事制度設計、オフィス環境構築までを一気通貫で支援する部門です。自社が「日本一学生が集まる中小企業」として実証したノウハウを、全国650社以上のクライアントへ提供しています。単なる手法の伝達に留まらず、経営計画手帳の制作やコーポレートブランディングを通じて、企業の「選ばれ続ける仕組み」を構築している点が最大の特徴です。
✔テクノロジー・HRTech部門
採用管理システム「miryo+(ミリョプラ)」の提供を中心に、テクノロジーで採用の効率化と「魅了」を支援する部門です。候補者とのコミュニケーションを定量化し、選考・内定辞退を防ぐCXクラウドとして機能しています。コンサルティングで培ったアナログな人間理解と、デジタルの効率性を融合させることで、高い顧客LTV(1,835万円超)を実現する高付加価値なストック型収益の柱となっています。
✔学生メディア・プラットフォーム部門
国内最大級の長期インターン求人メディア「Infra」の運営を軸に、大学1年生からの早期キャリア形成を支援する部門です。SEOに強いメディア特性を活かし、広告費を抑制しながら質の高い学生層を獲得しています。学生・企業双方のデータベースを保有することで、メタバースキャリアプラットフォームなどの新規領域への展開を支える「ユーザー基盤」としての役割を担っています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の外部環境は、空前の売り手市場と「ジョブ型雇用」へのシフトが加速し、企業の採用活動は単なる「募集」から「ファンづくり」へと劇的な変容を遂げています。特に、Z世代・α世代といった若年層は、企業のパーパスや成長環境、働く空間の質を極めて重視する傾向にあり、従来の求人媒体頼みの採用は限界を迎えています。また、生成AIの急速な普及により、採用実務の自動化が進む一方で、対人コミュニケーションにおける「魅了」の価値が相対的に高まっており、コンサルティングとHRTechを融合させた同社のモデルに対する市場の追い風は強まり続けています。加えて、メタバース等の仮想空間での活動が一般化しつつあり、国境を超えた人材獲得競争や、時間・場所に縛られない新しい就職活動の形態が模索されるなど、HR市場全体がこれまでにないパラダイムシフトの渦中にあります。このような変革期において、採用の最前線で「行動変容」を促してきた同社の知見は、極めて高い希少価値を有しています。
✔内部環境
内部環境を分析すると、自社の新卒入社比率が78.3%に達し、平均年齢28.0歳という極めて若くエネルギッシュな組織体が最大の強みとなっています。ラフルールサーベイで72点という高スコアを記録している通り、組織のエンゲージメントが非常に高く、社員自らが「Legaseedのファン」として顧客を魅了する好循環が生まれています。財務面では、売上高が13億円を突破し、コンサルティング継続率(PKG再販率)が89.3%と極めて高い水準を維持していることが特筆すべき点です。これは、一度きりの採用支援に終わらず、組織課題をトータルで解決する「総合コンサルティング」への昇華に成功していることを示しています。また、積極的な増資(資本金4.55億円)によって潤沢なキャッシュを確保し、M&A(Traimmu社の吸収合併等)を戦略的に活用して事業領域を拡張できる機動力も、同社の強固な内部ガバナンスと経営意志の表れと言えます。一方で、急拡大する事業規模に対し、次世代を担うコンサルタントの育成スピードと品質維持が、今後のスケールにおける内部的な鍵となるでしょう。
✔安全性分析
第13期の安全性分析については、成長投資と安定性のバランスを重視した構造となっています。自己資本比率は約23.0%であり、一般的なコンサルティング企業としては標準的な水準ですが、同社の業態がメディア運営やシステム開発を伴う「投資型」であることを考慮すれば、健全な範囲内です。特に、純資産452,220千円のうち、資本金および資本剰余金が大きな割合を占めていることは、株主からの期待と支援が厚いことを物語っています。流動資産1,193,770千円に対し、流動負債877,892千円であり、流動比率は約136%と、短期的な支払能力に不安はありません。固定資産771,220千円の計上は、品川駅直結の旗艦オフィスへの投資や自社開発ソフト、M&Aに伴う資産などが含まれていると推察され、これらが将来の収益を生む装置として機能しています。また、利益剰余金がマイナス▲7,780千円となっている点は、過去の積極的な先行投資の蓄積によるものですが、当期純利益で73,094千円を計上し、単年度黒字化を達成していることから、利益蓄積フェーズへの転換が鮮明になっています。高いLTVと継続率を武器に、今後数年で財務体質はさらに強固なものへと進化していくでしょう。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の圧倒的な強みは、「自社が最大の成功事例である」という事実に基づいた説得力のあるコンサルティングにあります。新卒採用に2万人以上が殺到する自社のブランディング能力と、企画設計から実行支援までを一気通貫で行う「フルスタックな支援体制」は、競合他社が容易に模倣できない優位性です。また、学生メディア「Infra」と採用管理システム「miryo+」という自社プロダクトを保有することで、コンサルティングに依存しないデータとテクノロジーの裏付けを持ち、顧客一社あたりのLTVを1,835万円という極めて高い水準に引き上げている点も強力な内部要因です。
✔弱み (Weaknesses)
一方で、これまでの成長を牽引してきた代表の近藤氏の強力なリーダーシップやカリスマ性に対する依存度(キーマンリスク)が、組織規模の拡大に伴い相対的なリスクとなる可能性があります。また、コンサルティング継続率が高い反面、一社あたりの工数が大きく、専門性の高いコンサルタントの確保と標準化が、急増する引き合いに対するボトルネックとなり得ます。さらに、利益剰余金のマイナスを解消し、早期に自己資本比率を高めていくための収益構造の最適化が、中長期的な財務戦略上の課題として残されています。
✔機会 (Opportunities)
外部環境における最大の機会は、メタバース市場(約100兆円規模)の台頭と、それに伴う「キャリアプラットフォーム」の再定義です。リアルな空間での採用支援に強みを持つ同社が、仮想空間での求人・教育・イベントを統合できれば、世界規模の圧倒的な市場を獲得できるチャンスがあります。また、深刻なエンジニア不足やIT化の遅れを抱える地方中小企業にとって、同社のHRTechとコンサルティングのセット提供は「DXの救世主」となり得るため、地方展開や未実施企業へのアプローチ余地は依然として膨大です。
✔脅威 (Threats)
事業を脅かす主な脅威は、大手就職ナビサイトやメガベンチャーによる採用管理システム市場への本格参入と価格競争の激化です。また、労働法規の改正やインターンシップの定義変更といった法規制の変化が、主力商品であるインターンシップ関連サービスの魅力度を減退させるリスクも常に意識する必要があります。さらに、景気後退局面における企業の採用予算の大幅な縮小は、景気敏感型のコンサルティング業にとって直接的な脅威となりますが、同社は教育や人事制度といった「組織の土台づくり」への横展開を強化することで、この脅威を分散させる戦略を採っています。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、13期に達成した単年度黒字の流れを加速させ、利益剰余金の早期プラス転換を図ると推察されます。具体的には、コンサルティングの「型化」を徹底し、新卒社員一人当たりの粗利額をさらに高めることで、組織全体の収益効率を改善する戦略です。また、2025年卒のエントリー数が2万人を突破した実績を背景に、新卒採用未実施企業に対するマーケティングを一段と強化し、「採用成功の再現性」を武器に新規顧客開拓を加速させるでしょう。同時に、主力プロダクト「miryo+」の機能アップデートを行い、AIによる候補者のマッチング精度向上や意思決定ナビゲーションの実装を通じて、解約率の低減とアップセルの促進を狙うことが予想されます。創業10周年を経て実施された「全国行脚」などのコミュニティ活動をCXOサロン(経営課題解決コミュニティ)の拡大へと繋げ、経営層とのダイレクトな接点を強化することで、コンサルティング分野を「採用」から「経営全般」へとシームレスに拡張していくフェーズに入ると考えられます。
✔中長期的戦略
中長期的には、同社は単なるコンサルティング会社から「世界を舞台にしたコンサルティング・プラットフォーマー」への劇的な進化を目指すものと想像されます。その核となるのが、経営方針にも掲げられている「メタバース・キャリアプラットフォーム」の本格展開です。国籍や居住地を問わず、同時通訳機能を搭載した仮想空間上で世界中の企業と求職者が対話し、スキルアップのためのスクールやピッチイベントが日常的に開催される。こうした「場所の制約からの解放」を実現することで、従来の日本国内の9.9兆円市場から100兆円規模のグローバル市場へとリーチを広げるでしょう。また、AIを搭載した意思決定ナビゲーションによって、人と組織の相性を科学的に導き出す「マッチングの自動化」と、人間だからこそできる「エモーショナルなコンサルティング」の二極化を進め、独自のエコシステムを構築することが予想されます。最終的には、「働く」「家族」「学ぶ」「健康」という人生の四大要素に関わる新規事業を多角的に展開し、はたらく幸せをインフラとして支える、唯一無二の存在への昇華を狙っているのではないでしょうか。
【まとめ】
株式会社Legaseedの第13期決算は、同社が「採用コンサルティング」という枠を飛び出し、次世代の「人と経営の在り方」を定義するプラットフォーマーへと変貌を遂げつつあることを象徴しています。売上高13億円、当期純利益7,300万円という数字は、積極的な投資を継続しながらも確実な収益性を担保できるビジネスモデルが確立された証です。何より、自己資本比率14.7%から23.0%へと上昇傾向にあり、増資によって蓄えられた資本が「メタバース」や「AI」という未知の領域への挑戦権となっている点は、多くのベンチャー企業にとって希望の光と言えるでしょう。同社が掲げる「はたらくを、しあわせに」という言葉は、単なるスローガンではなく、緻密な戦略とテクノロジー、そして何よりも熱量の高い組織文化によって支えられた、一つの完成された「価値創造モデル」です。2026年、日本発のHRイノベーションが世界の働き方を変えていく。そんな壮大なストーリーの序章を、私たちは今、この決算という客観的な指標を通じて目撃しています。Legaseedが描く、人と組織と地球の未来。その進化のスピードがさらに加速していくことは、疑いようのない事実です。
【企業情報】
企業名: 株式会社Legaseed
所在地: 東京都港区港南2-16-3 品川グランドセントラルタワー24F
代表者: 代表取締役CEO 近藤 悦康
設立: 2013年11月11日
資本金: 455,000,000円(資本準備金含む)
事業内容: 人材採用コンサルティング、経営・組織コンサルティング、人材育成・社員研修、コーポレートブランディング、CXクラウド開発、インターンメディア運営
