私たちが毎日何気なく通り過ぎる都市のビルや、情熱的なドラマが繰り広げられるスタジアム。それらの建造物が数十年という長い年月、雨風にさらされながらもその美しさと機能を保ち続けていられるのは、表面を保護し、命を吹き込む「塗装」と「防水」のプロフェッショナルたちが存在するからです。今回、経営戦略コンサルタントの視点で分析するのは、東京品川に拠点を置き、創業から実に70年という節目を越えた老舗、日成工業株式会社です。同社は、東京オリンピックの舞台となった新国立競技場をはじめ、各国の日本大使館など、国家レベルの重要プロジェクトを支えてきた圧倒的な施工実績を誇ります。現在は2026年、日本の建設業界は深刻な職人不足と原材料高騰、そして社会インフラの老朽化という三転倒立の課題に直面していますが、日成工業は2019年に株式会社エルライングループへ加入したことで、「現場主義×新機軸」という新たな成長エンジンを手に入れました。伝統的な匠の技に、グループとしての資本力と戦略的なマネジメントが融合したとき、どのような財務的変化が起きているのか。最新の第90期決算公告の数字を読み解き、100年先を見据えた老舗企業の現場革命の現在地を明らかにしていきます。
今回は、塗装・リニューアル工事分野で大成建設協力会(倉友会)の精鋭としての地位を担う、日成工業株式会社の決算を読み解き、エルライングループとのシナジーによる事業再生と高付加価値化の戦略をみていきます。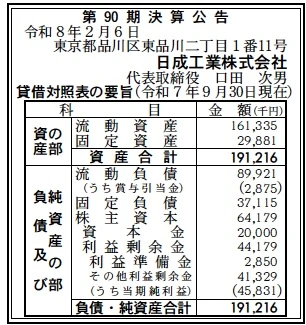
【決算ハイライト(第90期)】
| 資産合計 | 191百万円 (約1.91億円) |
|---|---|
| 負債合計 | 127百万円 (約1.27億円) |
| 純資産合計 | 64百万円 (約0.64億円) |
| 当期純利益 | 46百万円 (約0.46億円) |
| 自己資本比率 | 約33.6% |
【ひとこと】
第90期において、46百万円という安定した当期純利益を確保しています。資産規模1.9億円に対してこの利益額は極めて効率的であり、売上高8.7億円という実績からも、高い資産回転率とグループ加入による管理コストの最適化が功を奏していると言えます。利益剰余金の蓄積により、盤石な財務基盤の再構築が進んでいます。
【企業概要】
企業名: 日成工業株式会社
設立: 1955年(昭和30年)2月17日
株主: 株式会社エルライン(エルライングループ)
事業内容: 塗装工事業、大規模修繕工事(リニューアル工事)、内装仕上、防水、タイル工事。官公庁プロジェクトから海外公館まで幅広く手がける技術集団。
【事業構造の徹底解剖】
同社の事業は「建物延命化・高付加価値ソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔コア技術・塗装工事業部門
1955年の創業以来、同社の屋台骨を支えてきた事業です。単に色を塗るだけでなく、対象物の材質、立地環境、経年劣化の度合いを瞬時に見極める「目利き」と、それを完璧に施工する「匠の技」を融合させています。大成建設株式会社の東京支店協力会(倉友会)の会員として、新国立競技場のような国家的プロジェクトの塗装・吹き付け工事を一手に引き受けるなど、技術力の高さは業界随一です。一級塗装技能士や一級ウレタン防水技能士を自社で抱え、大規模な工事現場においても複数の協力会社を統率する高いマネジメント能力を発揮。塗料の性質管理、塗り方、乾燥時間の徹底的な統一管理により、小規模現場から大規模インフラまで均一な高品質を提供しています。
✔リニューアル・大規模修繕事業部門
2022年に設立された「リニューアル部」を中心とし、建物の物理的劣化を修繕するだけでなく、資産価値を向上させる総合的な提案を行っています。足場の設営からシーリング、下地補修、外壁洗浄、そして最終的な防水加工まで、リニューアルに必要な13段階の全工程を一元管理。一貫体制により、中間コストの削減と施工責任の明確化を実現しています。老朽化したマンションや商業施設を、最新の技術で「再生」させるこの事業は、スクラップ&ビルドからストック活用へとシフトする現代社会のニーズに合致しており、同社の新たな収益の柱へと成長しています。
✔新機軸・戦略的技術提携(SomeQ提携)
「現場主義×新機軸」というグループ方針を体現する、最先端技術の導入です。株式会社染めQテクノロジィとの業務提携により、ナノ結合技術を駆使した特殊塗料の施工を行っています。従来の塗装が表面の被覆に留まっていたのに対し、新素材を素材内部まで浸透させることで、鉄部の防錆や屋根の補強を圧倒的な耐久力で実現。マイナス10度の極寒や湿度90パーセントを超える悪条件でも施工可能なこの技術は、工期の短縮とトータルコストの低減を顧客にもたらします。古いものを壊さず、強度の復元まで行う「再生・延命」のソリューションは、環境負荷の低減と経営効率の両立を目指す戦略的な差別化要因となっています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の経営環境において、建設・塗装業界は構造的なパラダイムシフトの渦中にあります。マクロ要因として最も顕著なのは、高度経済成長期に整備された社会インフラや民間建築物が一斉に修繕期を迎える「大改修時代」の到来です。これに伴い、リニューアル工事への需要は今後数十年にわたって右肩上がりで推移することが確実視されています。一方で、マクロなリスクとしては、物流2024年問題以後の配送コスト上昇と、世界的な原材料不足による塗料価格の高騰が挙げられます。また、建設技能者の高齢化と若手の確保難は極めて深刻であり、いかに「現場を魅力あるものに変えるか」が、企業の存続を左右する課題となっています。政策面では、ZEB(ネット・ゼロ・エネルギー・ビル)の推進や建築物の省エネ改修が促進されており、断熱塗装や遮熱技術への関心が高まっています。日成工業が手がける環境配慮型の長寿命化技術は、こうしたカーボンニュートラルな市場動向と完全に合致しており、逆風の中でも追い風を捉えるポジションにあります。
✔内部環境
同社の内部環境における最大の強みは、70年の歴史で培われた「大成建設グループ等の大手企業との強固な信頼関係」と、2019年のエルライングループ加入によってもたらされた「次世代型の経営システム」の融合です。17名という少数精鋭の組織でありながら、職人14名、営業・監理2名という極めて機動的な構成(営業1人あたりの施工規模が非常に大きい)となっており、無駄のないコスト構造が確立されています。今回の第90期決算で、資産合計191百万円に対し、46百万円の純利益を創出している点は、利益率の高さと資本効率の良さを裏付けています。財務面では、資本金2,000万円に対し、利益剰余金が4,417万円まで積み上がっており、内部留保の厚さが着実に増しています。2022年の本店移転(品川)とリニューアル部設立は、今後の営業戦略をリテール(小規模改修)と大規模修繕の両輪に広げるための戦略的な布石であり、グループの組織力を活かした採用活動の強化によって、人的資本の拡充も内部的に進められています。
✔安全性分析
財務の安全性を測る指標である自己資本比率は、約33.6パーセントをマークしています。一般的な中小建設業の平均が20パーセントから30パーセント程度であることを考慮すると、同社は非常に良好な財務バランスを維持していると言えます。資産の部を見ると、流動資産が161百万円と資産全体の約84パーセントを占めており、現金化しやすい資産を厚く持っている点が特筆されます。これに対し、流動負債は89百万円に抑えられており、流動比率は約180パーセントと、短期的な支払い能力に全く懸念はありません。固定負債37百万円は、おそらく固定資産(29百万円)の取得に関連する長期的な資金調達と考えられますが、年間46百万円のキャッシュを生み出す能力から見て、負債の償還能力も極めて高い水準にあります。第90期の純利益45,831千円は、資本合計64,179千円に対して非常に高いROE(自己資本利益率)を叩き出しており、エルライングループへの加入後、経営の合理化が急速に進み、利益を生みやすい「筋肉質な体質」へと変貌を遂げたことが、この安全性分析からも見て取れます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
創業70年の信頼と、新国立競技場をはじめとする最高難易度のプロジェクトで磨かれた圧倒的な技術力です。大成建設倉友会会員というポジションは、安定した受注経路と高い信用を保証しています。また、染めQとの提携による独自工法や、エルライングループとしての管理ノウハウ、少数精鋭による迅速な意思決定と高い収益効率が、同社の核心的な強みとなっています。
✔弱み (Weaknesses)
施工の実働を担う職人14名という人的リソースの限界が、さらなる大規模案件や多点展開における供給能力のボトルネックとなる可能性があります。また、長年の老舗企業ゆえ、かつての伝統的な仕事の進め方から、グループが求めるDX(デジタルトランスフォーメーション)への完全移行の過程で、現場の意識改革のスピード感に課題が残る可能性があります。
✔機会 (Opportunities)
都市部における大規模建築物の老朽化に伴う、リニューアル・大規模修繕市場の爆発的な拡大です。また、環境規制の強化により、高機能な断熱・遮熱塗装や、躯体の寿命を延ばす特殊塗装へのニーズが飛躍的に高まっています。グループ内でのクロスセルや、海外拠点の改修実績を活かしたインバウンド・アウトバウンド両面での技術提供の機会も広がっています。
✔脅威 (Threats)
建築資材や塗料の国際的な価格高騰が、固定単価の請負工事において利益を圧迫する外部要因となります。また、大手ゼネコンによる内製化の動きや、新興の低価格リフォーム業者との競合激化も無視できません。さらに、建設業界全体の課題である「担い手不足」が進み、外注先の協力会社の確保が困難になることが、将来的な受注機会の損失に繋がるリスクを孕んでいます。
【今後の戦略として想像すること】
✔短期的戦略
足元では、染めQテクノロジィとの提携による新工法の受注を加速させ、高利益率案件の比率をさらに引き上げることが予想されます。特に「取り壊さずに再生する」というコンセプトは、物価高騰に悩むビルオーナーに対して強力な訴求力を持つため、リニューアル部によるダイレクトな営業活動を強化するでしょう。また、2025年9月期の売上高8.7億円に対し、今回の利益額46百万円という実績を維持しつつ、デジタルツールを活用した現場進捗管理の更なる徹底により、材料のロス削減や工期の最適化を図ると推測されます。人手不足への対策としては、エルライングループ共通の採用プラットフォームを活用し、一級塗装技能士等の資格取得支援制度を一段と充実させ、若手職人の定着率を「業界平均の1.5倍」といった目標で引き上げる動きが加速するでしょう。これらにより、第90期の着実な利益を次なる投資に繋げる「守りと攻めの融合」が短期的には進められるはずです。
✔中長期的戦略
中長期的には、単なる施工会社から、「建物ライフサイクル・コンサルティング企業」への変貌を目指すと予測されます。70年にわたる施工データをデジタル化し、いつ、どのような劣化が起きるかを予測する「予兆検知」サービスを、グループ内の不動産管理部門と連携して展開する戦略です。これにより、単発の修繕工事ではなく、数十年にわたる継続的なメンテナンス契約(ストックビジネス)への転換を図ります。また、染めQとの提携技術を深化させ、建築分野だけでなく、鉄道や橋梁といった土木インフラの長寿命化市場へも本格参入することが想像されます。資本金2,000万円という器に対し、すでに2倍以上の利益剰余金を積み上げつつある現状を活かし、周辺領域の技術を持つ小規模塗装店や防水業者のM&Aを通じたドミナント戦略の強化も考えられます。2030年の創業75周年に向けて、ITと伝統工芸を融合させた「塗装4.0」のパイオニアとして、業界の平均利益率を大きく上回る高付加価値型モデルを完成させることが、同社の描く長期的なグランドデザインになると推察されます。
【まとめ】
日成工業株式会社の第90期決算を紐解くと、そこに見えるのは、日本の高度成長期を支えてきた老舗の意地と、グループ加入による革新が見事に調和した、次世代の中小企業経営のモデルケースです。191百万円という資産、そして8.7億円という売上高を背景に、46百万円の純利益を確実に計上するその姿は、決して過去の栄光に縋ることなく、常に「現場革命」を追い求めてきた結果と言えるでしょう。同社が掲げる「現場主義×新機軸」は、単なるスローガンではありません。新国立競技場での誇りある仕事と、染めQのような最先端技術への挑戦が、その言葉に確かな重みを与えています。現在は2026年。建物はもはや建てる時代から、いかに大切に使い続けるかの時代へと移り変わりました。日成工業が提供する塗装とリニューアルの技術は、私たちの都市の資産価値を守り、持続可能な未来を創り出すための「接着剤」であり「保護膜」です。70年の歴史を背負いながら、常識に囚われない一歩を踏み出し続ける同社の歩みは、日本の建設業界が進むべき光明となり、次の100年を彩り続けるに違いありません。決算数字に裏打ちされた盤石な運営体制の上に、これからも匠の技と情熱を載せて、日成工業は街の未来を美しく塗り替えていくことでしょう。
【企業情報】
企業名: 日成工業株式会社
所在地: 東京都品川区東品川2-1-11 ハーバープレミアムビル5階
代表者: 代表取締役 口田 次男
設立: 1955年(昭和30年)2月17日
資本金: 20,000,000円
事業内容: 塗装工事、防水工事、リニューアル一式工事(大規模修繕工事)、タイル工事、内装仕上工事。
株主: 株式会社エルライン
