インフラの老朽化という国家的な課題に対し、建設業界では今、企業の垣根を超えた再編が加速しています。その中心にいるのが、M&Aを通じて技術と人材を結集させる新たな建設コングロマリットです。
今回は、橋梁保全のスペシャリスト集団を中核に、全国の建設関連企業を次々とグループ化し、急成長を遂げている「TAKUMINOホールディングス株式会社」の第7期決算を読み解きます。設立からわずか数年で総資産90億円規模へと拡大し、積極的な投資を行いながらもしっかりと最終利益を確保している同社。その強固なビジネスモデルと、M&A戦略の成功要因について、経営コンサルタントの視点から分析していきます。
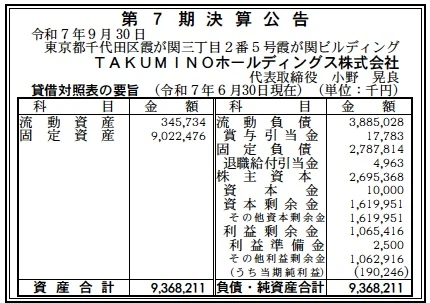
【決算ハイライト(第7期)】
| 資産合計 | 9,368百万円 (約93.68億円) |
|---|---|
| 負債合計 | 6,673百万円 (約66.73億円) |
| 純資産合計 | 2,695百万円 (約26.95億円) |
| 当期純利益 | 190百万円 (約1.90億円) |
| 自己資本比率 | 約28.8% |
【ひとこと】
まず注目すべきは、積極的なM&Aによる規模拡大を進めながら、当期純利益190百万円と黒字を達成している点です。急激な投資フェーズでは一時的な赤字に陥る企業も多い中、買収した子会社の収益性が高く、グループ全体のPMI(統合プロセス)が順調に進んでいることを示唆しています。利益剰余金も10億円を超えており、財務基盤の構築も着実に進んでいます。
【企業概要】
企業名: TAKUMINOホールディングス株式会社
設立: 2019年(平成31年)2月1日
事業内容: 建設関連事業を営む子会社の経営戦略策定・管理、PMIコンサルティング等
【事業構造の徹底解剖】
同社は「建設業特化型の事業承継プラットフォーム」という独自のポジションを確立しています。技術力はあるものの後継者不在などに悩む地方の建設会社をグループ化し、経営支援を行うことで企業価値を高めるモデルです。事業は以下の3つの柱で構成されています。
✔土木・土木メンテナンス事業
グループの祖業とも言える「小野工業所」を中心に、橋梁補修・保全の高い技術力を誇ります。特に、床版取替工事などの大型メンテナンス需要に対応できる技術(NETIS登録技術など)を有しているのが強みです。さらに、地盤改良やメンテナンス部材製造を行う企業も傘下に持ち、インフラ維持管理に必要な機能をグループ内で完結できる体制を整えています。
✔建築・エンジニアリング事業
鉄骨加工の坂口工業や博陽工業、大牟田鉄骨などが連携し、大型建築物の鉄骨設計・製作・施工を一貫して提供しています。加えて、ZET企画設計やTAK設計といった設計事務所もグループ化しており、設計段階から施工までワンストップで対応できる「エンジニアリング機能」を強化しています。
✔PMIコンサルティング・人材事業
同社の最大の特徴は、自社でのM&A成功体験をノウハウ化し、外部向けの「PMI(M&A後の統合プロセス)コンサルティング」として提供している点です。建設業の実務を知り尽くした視点での経営支援は、他社にはない強みです。また、「TAKUMINOアカデミー」を通じた人材育成により、業界共通の課題である人材不足の解消にも取り組んでいます。
【財務状況等から見る経営環境】
第7期決算の数値から、同社の経営環境を分析します。
✔外部環境
国土強靱化計画の推進により、橋梁やトンネルなどのインフラ老朽化対策市場は拡大の一途を辿っています。一方で、建設業界では「2024年問題」や資材高騰、深刻な人手不足により、中小建設会社の経営環境は厳しさを増しており、M&Aによる業界再編の動きが活発化しています。
✔内部環境
貸借対照表の固定資産が約90億円と、総資産の大部分を占めています。これはM&Aによって取得した子会社株式や「のれん」などが計上されているためです。重要なのは、これだけの投資を行いながらも、当期純利益190百万円を確保している点です。これは、買収した子会社群がしっかりと収益を生み出し、投資コスト(のれん償却費や支払利息など)を上回るキャッシュフローを創出していることを意味します。
✔安全性分析
流動資産約3.5億円に対し、流動負債約39億円と、単体での流動比率は低く見えます。しかし、これは持株会社特有の構造であり、グループ全体(連結ベース)での資金繰りは、子会社からの配当や経営指導料収入によって回っていると考えられます。自己資本比率も約29%を維持しており、レバレッジを効かせつつも規律ある財務運営が行われていると評価できます。
【SWOT分析で見る事業環境】
同社の現状と将来性をSWOT分析で整理します。
✔強み (Strengths)
最大の強みは、M&Aでグループ化した企業を早期に黒字化・成長軌道に乗せる「PMI力」です。また、橋梁保全という成長市場において、NETIS登録技術などの独自工法を持っていることも大きな競争優位性です。グループ全体で500名を超える技術者・技能者を抱える組織力も強力な武器です。
✔弱み (Weaknesses)
急速なグループ拡大に伴い、ガバナンスや内部統制の重要性が増しています。また、有利子負債の比率が高いため、金利上昇局面においては支払利息の負担が増加し、利益率を圧迫する可能性があります。
✔機会 (Opportunities)
地方の中小建設会社において、事業承継ニーズは今後ますます高まります。「建設業を知る支援者」としての同社の信頼性は高く、優良なM&A案件を獲得できるチャンスは広がっています。また、海外(グローバル)展開も視野に入れており、日本のインフラ維持管理技術を輸出する新たな市場開拓も期待されます。
✔脅威 (Threats)
M&A市場の過熱により、買収価格が高騰する傾向にあります。投資対効果を見誤ると、将来的な減損リスクにつながる恐れがあります。また、建設資材価格の高止まりは、グループ各社の工事採算に影響を与えるリスク要因です。
【今後の戦略として想像すること】
黒字経営を継続しながら、さらなる飛躍を目指すための戦略を考察します。
✔短期的戦略
まずは、既存グループ各社のシナジー効果を最大化することです。各社が持つ顧客基盤や技術を相互に活用(クロスセル)し、グループ全体の売上高を底上げします。また、本社機能(人事、総務、経理など)のシェアードサービス化を進め、間接コストを削減することで、利益率のさらなる向上を図るべきです。
✔中長期的戦略
中長期的には、インフラメンテナンスの「総合デパート」を目指すべきです。橋梁だけでなく、トンネル、上下水道、港湾など、対応できる工種をM&Aで拡充し、自治体からの包括的な維持管理業務を受託できる体制を構築します。また、PMIコンサルティング事業を収益の第二の柱として確立し、フロービジネス(工事)とストックビジネス(コンサル・管理)のバランスの取れたポートフォリオを完成させることが理想的です。
【まとめ】
TAKUMINOホールディングス株式会社は、M&Aという手法を用いて、日本の建設業界が抱える課題に対し「最適解」を提示している企業です。第7期決算における黒字達成は、そのビジネスモデルの有効性を証明しました。これからも、技術と経営の融合により、100年後のインフラを守るリーディングカンパニーとして、力強い成長を続けていくことでしょう。
【企業情報】
企業名: TAKUMINOホールディングス株式会社
所在地: 東京都千代田区霞が関三丁目2番5号 霞が関ビルディング25階
代表者: 代表取締役社長 グループCEO 小野 晃良
設立: 2019年2月1日
資本金: 1,000万円
事業内容: 建設関連企業の純粋持株会社、M&A・PMIコンサルティング
