日本は今、世界でも類を見ない超高齢社会をひた走っています。2025年問題が叫ばれる中、介護業界は単なる「お世話」の領域を超え、高度な社会インフラとしての持続可能性と、質の高いサービス提供の両立を迫られています。
今回は、有料老人ホーム運営の大手である上場企業「株式会社チャーム・ケア・コーポレーション」の100%子会社であり、大阪府を中心に地域に根差した介護サービスを展開する「株式会社ライク」の第22期決算を読み解きます。親会社のブランド力を活かしつつ、高収益かつ盤石な財務基盤を築く同社の経営実態と戦略に迫ります。
【決算ハイライト(第22期)】
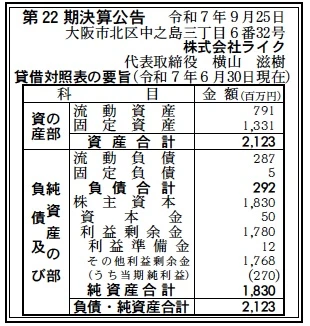
| 資産合計 | 2,123百万円 (約21.2億円) |
|---|---|
| 負債合計 | 292百万円 (約2.9億円) |
| 純資産合計 | 1,830百万円 (約18.3億円) |
| 当期純利益 | 270百万円 (約2.7億円) |
| 自己資本比率 | 約86.2% |
【ひとこと】
まず目を引くのは、自己資本比率約86.2%という驚異的な財務安全性です。装置産業的側面を持つ介護施設運営において、これほど厚い自己資本を有している点は特筆に値します。また、当期純利益も270百万円を計上しており、安定した収益力を維持しています。
【企業概要】
企業名: 株式会社ライク
設立: 平成16年2月3日
株主: 株式会社チャーム・ケア・コーポレーション(100%)
事業内容: 有料老人ホーム、老人介護施設の経営ならびに運営管理
【事業構造の徹底解剖】
同社の事業は、上場企業であるチャーム・ケア・コーポレーションのグループとして、大阪エリアに特化した「介護付き有料老人ホーム」の運営に集約されます。具体的には、以下のブランド及び施設を展開し、地域密着型のドミナント戦略を推進しています。
✔「花咲(はなさき)」ブランドの展開
同社の中核事業は、有料老人ホーム「花咲」シリーズの運営です。現在、「花咲(八尾市)」「花咲新町(大阪市西区)」「花咲池田21(池田市)」「花咲浜寺(堺市西区)」を展開しています。これらは「ご入居者様第一主義」をモットーに、24時間常駐の介護スタッフによる手厚いサポートを提供しています。特に「3:1の手厚い介護」(入居者3名に対しスタッフ1名以上)を掲げている施設が多く、質の高いケアを強みとしています。
✔「ライク」ブランドの展開
羽曳野市において「ライク羽曳野」を運営しています。こちらも駅から徒歩約7分という好立地にあり、看取りや認知症ケアにも対応可能な体制を整えています。各施設ともに、前払い金0円プランを用意するなど、入居時のハードルを下げる工夫が見られ、幅広い顧客層へのアプローチを行っています。
✔グループシナジーの最大化
同社は株式会社チャーム・ケア・コーポレーションの100%子会社です。親会社は首都圏・近畿圏で高級有料老人ホームを展開する業界大手であり、そのノウハウやブランド力、採用ネットワークを最大限に活用しています。特に、Webサイト上での「空室情報」の共有や、共通の理念(当社の思い)に基づいた運営は、単独の施設運営会社では成し得ない強固な信頼基盤を構築しています。
【財務状況等から見る経営環境】
ここでは、第22期決算公告の数値をもとに、株式会社ライクの経営環境を「外部環境」「内部環境」「安全性分析」の3つの視点から掘り下げていきます。
✔外部環境
介護業界を取り巻く環境は、需要と供給のギャップが拡大し続けています。高齢者人口の増加に伴い、有料老人ホームへの入居ニーズは底堅く推移しています。特に、同社が地盤とする大阪府内などの都市部では、在宅介護の限界から施設入居を選ぶ層が増加傾向にあります。
一方で、競争は激化しており、単なる「住居」の提供ではなく、医療連携や認知症対応、QOL(生活の質)の向上といった付加価値が求められています。また、深刻な介護人材不足や物価高騰による運営コストの上昇は、業界全体の利益率を圧迫する主要因となっており、効率的な運営体制の構築が急務となっています。
✔内部環境
同社の内部環境における最大の特徴は、極めて高い収益性です。資産合計2,123百万円に対し、当期純利益270百万円を計上しており、総資産利益率(ROA)は約12.7%に達します。これは一般的な介護事業者の水準を大きく上回る数値であり、効率的な資産運用とコストコントロールが機能していることを示唆しています。
また、入居率はWebサイト上の「空室残りわずか」「予約受付中」といった表記からも、高水準で推移していることが推測されます。スケールメリットを活かした調達コストの削減や、本部機能の親会社との共有化などが、高い利益率に寄与していると考えられます。
✔安全性分析
貸借対照表(B/S)の構成を見ると、同社の財務基盤は盤石です。
流動資産791百万円に対し、流動負債はわずか287百万円であり、流動比率は275%を超えています。これは短期的な支払い能力に全く問題がないことを示しています。
さらに、自己資本比率は86.2%(純資産1,830百万円/総資産2,123百万円)と極めて高く、負債への依存度が非常に低い「無借金経営」に近い状態です。利益剰余金も1,780百万円積み上がっており、過去の利益の蓄積が厚く、将来の設備投資や不測の事態にも十分耐えうる強固な財務体質を有しています。
【SWOT分析で見る事業環境】
同社についてここまで見てきた内容を、SWOT分析にまとめて整理をします。
✔強み (Strengths)
・自己資本比率86.2%という圧倒的な財務健全性。
・上場企業チャーム・ケア・コーポレーショングループとしてのブランド信用力。
・24時間看護・介護体制や医療連携など、高付加価値サービスの提供実績。
・大阪府内の主要エリアにドミナント展開しており、地域での知名度が高い。
✔弱み (Weaknesses)
・事業エリアが大阪府に集中しており、災害等の局所的なリスクに弱い。
・労働集約型産業であるため、人件費の高騰がダイレクトに収益を圧迫する構造。
・施設設備の老朽化に伴う、将来的な修繕・改修コストの発生。
✔機会 (Opportunities)
・団塊の世代が後期高齢者となり、介護ニーズは今後さらに拡大する。
・富裕層・準富裕層の増加による、高価格帯・高品質な老人ホームへの需要増。
・ICTや見守りセンサー等のテクノロジー導入による業務効率化の余地。
✔脅威 (Threats)
・少子化による若年労働力の減少と、介護人材の採用難易度の上昇。
・介護報酬改定による収益構造の変化リスク。
・異業種からの参入を含む、エリア内での競合施設との競争激化。
【今後の戦略として想像すること】
同社の極めて健全な財務内容を踏まえ、今後の成長戦略を考察します。
✔短期的戦略
まずは、既存施設の稼働率維持と人材定着に注力すべきでしょう。Webサイトでも確認できる通り、現在は「予約受付中」や「空室残りわずか」といった状況が散見されます。デジタルマーケティングを強化し、見学予約への動線を最適化することで、早期の満床化を目指すことが収益最大化の近道です。
また、スタッフの処遇改善や業務負担軽減のためのIT投資(見守りシステムや介護記録のデジタル化)を積極的に行い、離職率を低下させることが、結果として採用コストの抑制とサービス品質の向上につながります。豊富な手元資金を活用し、スタッフへの還元を強化することも有効な一手です。
✔中長期的戦略
中長期的には、蓄積された内部留保を活用した「施設の高付加価値化」と「エリア戦略の深耕」が考えられます。既存施設のリノベーションを行い、ホテルのような快適空間を提供することで、競合との差別化を図り、利用料の適正化(単価アップ)を目指すことができます。
また、現在は大阪府内に特化していますが、親会社との連携を密にしつつ、近隣エリアへの新規出店や、M&Aによる小規模事業者の取得も視野に入ります。特に、財務体力が弱い同業他社が淘汰される局面において、同社の強固な財務基盤はM&Aの大きな武器となるでしょう。
【まとめ】
株式会社ライクは、単なる地方の介護施設運営会社ではありません。それは、上場グループの一員としての「信頼」と、驚異的な財務基盤に裏打ちされた「安定」を兼ね備えた、地域福祉の要塞です。
自己資本比率86%超という数字は、入居者やその家族にとって「永続的にサービスを受けられる」という何よりの安心材料です。これからも、その強固な経営基盤を武器に、大阪の地で質の高いケアを提供し続けることが期待されます。
【企業情報】
企業名: 株式会社ライク
所在地: 大阪府大阪市北区中之島三丁目6番32号 ダイビル本館21階
代表者: 代表取締役 横山 滋樹
設立: 平成16年2月3日
資本金: 5,000万円
事業内容: 有料老人ホーム、老人介護施設の経営ならびに運営管理(「花咲」「ライク」シリーズの運営)
株主: 株式会社チャーム・ケア・コーポレーション(100%)
