「信用」とは、目に見えない資産です。特に不動産賃貸の現場において、この「信用」をどのように担保するかは、オーナー様にとっても、また入居者様にとっても、生活の基盤に関わる切実な課題であり続けてきました。
かつては親族による連帯保証が当たり前だった日本の賃貸市場も、少子高齢化や核家族化、そして民法改正という法的な潮流の中で、大きな転換点を迎えています。「保証人をお願いできる人がいない」という現実的な悩みと、「安定した賃貸経営を行いたい」というオーナーの願い。この二つの想いをテクノロジーと金融の力で結びつけるのが、家賃債務保証会社の役割です。
今回は、神奈川県横浜市を拠点に、家賃債務保証事業と不動産担保ローン事業を展開し、「テクノロジーとクレジットの融合」を掲げる株式会社スマートクレジットの第14期決算を読み解き、その堅実な財務基盤と今後の成長戦略について考察していきます。
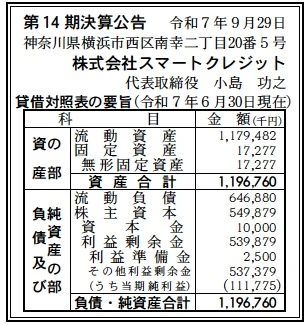
【決算ハイライト(第14期)】
| 資産合計 | 1,197百万円 (約12.0億円) |
|---|---|
| 負債合計 | 647百万円 (約6.5億円) |
| 純資産合計 | 550百万円 (約5.5億円) |
| 当期純利益 | 112百万円 (約1.1億円) |
| 自己資本比率 | 約46.0% |
【ひとこと】
まず注目すべきは、総資産約12億円に対して自己資本比率が約46%という極めて健全な財務体質です。負債の半分以上を自己資本でカバーできており、金融・保証事業において重要な「信用力」が数値にも表れています。当期純利益も1億円を超え、収益性の高さが伺えます。
【企業概要】
企業名: 株式会社スマートクレジット
設立: 2012年4月25日
事業内容: 建物賃貸契約における賃料債務保証、不動産担保ローン・アパートローン
【事業構造の徹底解剖】
同社の事業は、社名が示す通り「スマート(賢い・技術的な)」な「クレジット(信用)」供与に集約されます。これは、不動産オーナーや管理会社、そして入居者という三者に対し、円滑な契約履行と資金流動性を提供するビジネスです。具体的には、以下の主要なサービス部門で構成されています。
✔家賃債務保証サービス
同社の中核事業です。賃貸借契約において、入居者が家賃を滞納した場合に、同社がオーナーや管理会社に対して家賃を立替払いするサービスです。
特筆すべきは、そのプランの多様性です。「スタンダードプラン」では、滞納時の家賃だけでなく、更新料や原状回復費用、さらには訴訟費用までをカバー範囲としており、オーナー側のリスクを徹底的に排除する設計となっています。また、「事業用プラン」も用意されており、住居のみならずオフィスや店舗テナントの保証ニーズにも対応しています。
この事業の肝は、入居者の「審査」と、滞納発生時の「回収・管理」のバランスにあります。同社は独自の審査基準に加え、指定信用情報機関(JICC)への加盟や日本貸金業協会への加入を通じて、高度な与信管理を行っている点が強みです。
✔不動産担保ローン・アパートローン事業
「信用」を基盤としたもう一つの柱が、貸金業登録(神奈川県知事)に基づく融資事業です。
単なる無担保ローンではなく、不動産という担保価値を背景にした融資を行うことで、貸倒リスクをコントロールしながら収益を上げるモデルです。家賃保証事業で培った不動産市場への知見や、物件評価のノウハウが、このローン事業の審査精度にも活かされていると考えられます。特に、賃貸経営を行うオーナー向けの資金需要に応えることで、保証事業とのクロスセル(相乗効果)を生み出しやすい構造にあります。
✔DX(デジタルトランスフォーメーション)支援サービス
表面的なサービスメニュー以上に、同社の事業構造を支えているのがテクノロジー活用です。
「WEB口振」による口座振替手続きのオンライン完結や、家賃遅延時の電子決済(コンビニ支払等)対応など、アナログで煩雑になりがちな不動産管理業務のデジタル化を推進しています。これにより、管理会社の業務負荷を削減(ペーパーレス化、督促業務の効率化)し、自社のサービスを選んでもらうための強力なフックとして機能させています。
【財務状況等から見る経営環境】
ここでは、第14期決算公告の数値をもとに、株式会社スマートクレジットの経営環境を収益性と安全性の観点から深掘りしていきます。
✔外部環境
家賃債務保証業界を取り巻く環境は、追い風と向かい風が混在しています。
まず追い風としては、「民法改正」と「社会的背景」が挙げられます。2020年の民法改正により、個人が連帯保証人になる際の極度額設定が義務化され、個人の保証人を立てることが実務上難しくなりました。加えて、高齢単身世帯の増加や外国人労働者の受け入れ拡大により、「保証人を立てられない」入居希望者は増加の一途を辿っています。これにより、法人による家賃保証の利用率は極めて高い水準で推移しており、市場自体は拡大基調にあります。
一方で、リスク要因としては「インフレと実質賃金の低下」があります。物価高による生活費の上昇は、入居者の家賃支払い能力を直撃します。滞納率の上昇は、保証会社にとっては立替金の増加(キャッシュアウトの先行)と回収コストの増大を意味するため、慎重な舵取りが求められる局面です。
✔内部環境
同社の内部環境として特筆すべきは、高収益体質です。
総資産約12億円に対し、当期純利益が1.1億円ということは、総資産利益率(ROA)は約9.3%に達します。装置産業ではないため単純比較はできませんが、一般的な金融・不動産関連企業と比較しても非常に高い水準です。
これは、保証料という「手数料収入」が収益の柱であり、在庫を持たないビジネスモデルであること、そして審査精度の高さにより代位弁済(滞納分の立替)による損失がコントロールされていることを示唆しています。また、利益剰余金が約5.4億円積み上がっており、過去の利益をしっかりと内部留保として蓄積できている点も、経営の安定性を物語っています。
✔安全性分析
財務の安全性は極めて高いレベルにあります。
自己資本比率46.0%という数値は、仮に一時的な立替払いが増加したり、貸金業における貸倒れが発生したりした場合でも、十分な吸収余力があることを意味します。
流動資産が約11.8億円と資産の大部分を占めている点も重要です。これは、現預金や未収金(立替金)、あるいは短期の貸付金など、換金性の高い資産で構成されていることを示しており、資金繰りの流動性は高いと推測されます。負債の部を見ても、流動負債が約6.5億円ありますが、流動資産で十分にカバー(流動比率約182%)できており、短期的な支払い能力に懸念はありません。
【SWOT分析で見る事業環境】
同社についてここまで見てきた内容を、SWOT分析にまとめて整理をします。
✔強み (Strengths)
・財務基盤の健全性:自己資本比率46%と厚い内部留保により、リスクテイクが可能。
・与信ノウハウ:JICC加盟や貸金業登録による、精度の高い審査能力。
・技術的柔軟性:「WEB口振」や電子決済など、利便性を高めるフィンテック要素の実装力。
・包括的な保証範囲:訴訟費用や原状回復までカバーする商品設計による競争力。
✔弱み (Weaknesses)
・規模の経済:大手信販系や全国規模の独立系保証会社と比較すると、資本金1,000万円という規模は、超大型案件や全国一斉展開におけるリソースの制約になり得る。
・認知度:業界内での知名度はあるものの、一般消費者(入居者)レベルでのブランド認知は、大手数社に比べると向上の余地がある。
✔機会 (Opportunities)
・高齢化社会の進展:孤独死リスクなどへの対応を含めた、高齢者向け保証サービスの需要拡大。
・外国人居住者の増加:言語や習慣の壁を超えた、外国人専門の保証・サポートニーズの高まり。
・不動産DXの加速:電子契約やオンライン内見の普及に伴い、保証審査のAPI連携や即時審査へのニーズ増。
✔脅威 (Threats)
・法規制の強化:消費者保護の観点から、家賃保証会社に対する規制や監督が強化される可能性。
・経済悪化による滞納増:不況による失業率増加やインフレは、直接的に代位弁済率の上昇(コスト増)につながる。
・競争の激化:信販会社や異業種からの参入により、保証料率の値下げ競争が起きるリスク。
【今後の戦略として想像すること】
SWOT分析を踏まえ、株式会社スマートクレジットが今後どのような方向に進んだら良いか、具体的な戦略を考えて記載します。
✔短期的戦略
短期的には、「不動産管理会社とのシステム連携強化」と「回収業務の効率化」が鍵になると考えられます。
まず、管理会社が使用する賃貸管理システムとのAPI連携を深め、審査申し込みから契約完了までのフローをさらに短縮・自動化することで、管理会社にとっての「使い勝手」を圧倒的に高める戦略です。これは顧客獲得コストを下げるだけでなく、スイッチングコストを高める(他社に乗り換えられにくくする)効果があります。
また、インフレ局面においては初期滞納への対応スピードが重要です。SMSや自動音声(IVR)、アプリ通知などを活用した督促オートメーションを強化し、人的リソースを割かずに回収率を維持する仕組みの構築が進むでしょう。
✔中長期的戦略
中長期的には、「独自の信用スコアリングモデルの確立」と「生活総合支援サービスへの進化」が想定されます。
蓄積された家賃支払いデータは、極めて質の高い信用情報です。これをAI解析し、従来の金融審査では評価されにくかった層(フリーランス、外国人、若年層など)に対し、適正なリスクで保証や融資を提供する独自のスコアリングモデルを構築できる可能性があります。
さらに、単なる保証にとどまらず、入居者のライフスタイルデータ(支払い履歴や居住年数など)を活用し、住み替え時の優遇や、家具家電のサブスクリプション、保険商品などを提案するプラットフォームとしての地位を確立することで、ストック収入の層を厚くしていく戦略も考えられます。
【まとめ】
株式会社スマートクレジットは、単なる家賃保証会社ではありません。それは、現代社会において希薄になりつつある「人的信用」を、テクノロジーと財務力で補完し、再構築する「信用のインフラ」としての役割を担っています。
12億円規模の資産と高い自己資本比率という盤石な足場を固めつつ、DXという武器を手にした同社。これからは、家賃保証という枠組みを超えて、人々の生活に安心と可能性を提供するファイナンシャル・イノベーターとしての進化が期待されます。
【企業情報】
企業名: 株式会社スマートクレジット
所在地: 〒220-0005 神奈川県横浜市西区南幸2-20-5 KDX横浜リバーサイド1階
代表者: 代表取締役 前田 英伸
設立: 2012年4月25日
資本金: 1,000万円
事業内容: 建物賃貸契約における賃料債務保証、不動産担保ローン・アパートローン
