「人財」こそが企業の競争力を決定づける。DX(デジタルトランスフォーメーション)やグローバル化、そしてコーポレートガバナンス改革の波の中で、経営のかじ取りを担うリーダー層の需要はかつてないほど高まっています。しかし、真に優秀な経営幹部や社外取締役は、市場にそう簡単に現れるものではありません。
今回は、エグゼクティブサーチ(ヘッドハンティング)の草分けとして約30年の歴史を持ち、企業の経営課題を「人」の側面から解決し続ける「株式会社島本パートナーズ」の決算を読み解きます。第29期決算では、自己資本がマイナスとなる債務超過の状態にありながらも、それを補って余りある当期純利益を叩き出すという、劇的な収益構造の変化が見て取れます。その背景にあるビジネスモデルと、今後の成長戦略についてコンサルタントの視点で分析します。
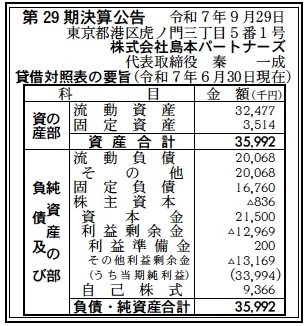
【決算ハイライト(第29期)】
資産合計: 36百万円 (約0.36億円)
負債合計: 37百万円 (約0.37億円)
純資産合計: ▲1百万円 (約▲0.01億円)
当期純利益: 34百万円 (約0.34億円)
自己資本比率: 約▲2.3%
利益剰余金: ▲13百万円 (約▲0.13億円)
【ひとこと】
決算数値で最も注目すべきは、純資産合計が▲1百万円とわずかながら債務超過(マイナス)の状態にあることです。しかし、悲観する必要はありません。当期純利益が34百万円と、資産規模に対して極めて高い利益を計上しており、稼ぐ力は完全に回復しています。自己株式(自社株買い)として約9百万円を計上していることも純資産減少の要因であり、実質的な経営状態は数値以上に健全であると推測されます。
【企業概要】
企業名: 株式会社島本パートナーズ
設立: 1997年(平成9年)
事業内容: エグゼクティブサーチ、社外取締役サーチ
【事業構造の徹底解剖】
島本パートナーズのビジネスは、単なる人材紹介ではありません。経営戦略に直結する重要ポストに特化した「コンサルティング型サーチ」です。その事業構造は、高い専門性と機密性を担保する以下の柱で構成されています。
✔エグゼクティブサーチ(リテイナー型)
同社の主力事業であり、経営幹部や高度専門職をターゲットとしています。一般的な登録型の人材紹介とは異なり、着手金を受け取ってから専任チームが市場全体をリサーチする「リテイナー(独占契約)型」を採用している点が大きな特徴です。これにより、転職市場に出てこない「潜在層」へのアプローチが可能となり、企業文化や経営課題に真に合致する候補者を発掘できます。2024年7月には株式会社インテリジェントフォースと事業統合を行っており、体制強化が図られています。
✔社外取締役サーチ
コーポレートガバナンス・コードの改訂により急増する「社外取締役」の需要に応えるサービスです。上場企業やIPO準備企業に対し、多様なバックグラウンドを持つ候補者を提案しています。特に「女性」「現役経営者」「特定業界の知見」といったニッチかつ高難易度な要件に対応できるデータベースとネットワークが強みです。
✔経営・人事コンサルティング
採用支援にとどまらず、入社後のオンボーディング(定着支援)や組織課題の解決までを視野に入れたコンサルティングを行っています。単に人を右から左へ流すのではなく、顧客企業の「パートナー」として深く入り込むことで、高い顧客満足度とリピート率を維持しています。
【財務状況等から見る経営環境】
第29期決算公告の数値から、同社の現在の立ち位置と経営環境を分析します。
✔外部環境
日本の労働市場は、生産年齢人口の減少と流動性の高まりにより、「超売り手市場」が続いています。特に経営層においては、事業承継問題やグローバル対応、DX推進をリードできる人材が枯渇しており、企業は高額なフィーを支払ってでも優秀な人材を確保しようとしています。これは、質の高いサーチ能力を持つ同社にとって強力な追い風です。
✔内部環境
財務面を見ると、総資産36百万円というコンパクトなバランスシート(B/S)で運営されています。これは、在庫や設備投資が不要な「知識集約型ビジネス」の典型です。今期、当期純利益34百万円を計上したことで、前期まで積み重なっていた累積赤字を大幅に圧縮することに成功しています。
純資産の部を見ると、資本金21.5百万円に対し、利益剰余金が▲13百万円、さらに自己株式(自社株買い)を9百万円保有しています。計算上は 21.5-13-9 = ▲0.5 となり、わずかながら債務超過(▲836千円)となっていますが、今期の黒字額を考えれば、次期には容易に解消できる水準です。むしろ、借入金等の負債(約37百万円)を活用しつつ、高い収益性でレバレッジを効かせている「攻めの経営」への転換点にあると言えます。
✔安全性分析
流動資産32百万円に対し、流動負債20百万円であり、流動比率は160%を超えています。短期的な資金繰りは極めて健全です。表面上の債務超過は、過去の損失や自己株式取得による一時的なものであり、豊富な手元流動性と高い収益力を考慮すれば、財務安全性に懸念はありません。
【SWOT分析で見る事業環境】
同社の現状をSWOT分析で整理します。
✔強み (Strengths)
約30年にわたる実績と、独自のエグゼクティブ・ネットワークが最大の強みです。「リテイナー型」という高付加価値モデルを確立しており、安易な価格競争に巻き込まれません。また、社外取締役サーチという成長領域において、明確なプレゼンスを築いています。
✔弱み (Weaknesses)
人材ビジネス特有の「属人性」が課題となり得ます。優秀なコンサルタント個人の力量に業績が左右されやすく、組織的な知見の蓄積と継承が重要です。また、財務基盤(自己資本)がまだ薄いため、大規模なシステム投資などのリスクテイクには慎重さが求められます。
✔機会 (Opportunities)
日本企業のガバナンス改革はまだ道半ばであり、社外取締役のニーズは今後も拡大します。また、事業承継(M&A後の経営者派遣など)や、PEファンドの投資先への経営幹部紹介など、活躍のフィールドは広がっています。DX人材の不足も、高単価なサーチ案件の増加につながります。
✔脅威 (Threats)
リンクトインやビズリーチといった「ダイレクトリクルーティング」の普及により、企業が自前でハイクラス人材を採用するケースが増えています。また、AI技術の進化により、単純なマッチング業務の価値が低下するリスクがあります。
【今後の戦略として想像すること】
高い収益力を取り戻した今、次なる成長に向けた戦略が描くことができそうです。
✔短期的戦略
まずは債務超過の完全解消と、財務基盤の強化です。今期のような高収益を継続し、内部留保を厚くすることで、対外的な信用力を盤石なものにします。また、2024年の事業統合によるシナジー効果を最大化し、コンサルタントの増員やデータベースの拡充を進めるでしょう。虎ノ門新オフィスへの移転も、ブランドイメージ向上と優秀な人材採用への布石と考えられます。
✔中長期的戦略
中長期的には、「テクノロジーと人の融合」が鍵となります。ビジョンにもある通り、DXを活用した新たな人材サービスの開発に注力するはずです。例えば、AIを用いた候補者のポテンシャル分析や、カルチャーフィット診断など、ベテランの勘と経験を科学的に補完するツールの導入です。また、社外取締役紹介の実績を活かし、企業のボード(取締役会)の実効性評価など、ガバナンス領域のコンサルティングへ深く入り込むことも想定されます。
【まとめ】
株式会社島本パートナーズは、第29期においてV字回復とも言える力強い利益を生み出しました。一見すると債務超過という言葉に目が向きますが、その実態は、統合効果と市場ニーズを捉えた高収益体質への変貌です。日本企業が世界で戦うための「最強のチーム作り」を黒子として支える同社の存在感は、今後ますます高まっていくことでしょう。
【企業情報】
企業名: 株式会社島本パートナーズ
所在地: 東京都港区虎ノ門3-5-1 虎ノ門37森ビル 10階
代表者: 代表取締役社長 秦 一成
設立: 1997年8月8日
資本金: 21.5百万円
事業内容: エグゼクティブサーチ、社外取締役サーチ
