私たちが普段何気なく利用しているコンビニエンスストア。そこで目にする人気アニメのキャンペーンや、限定コラボグッズ、そしてアーティストのチケット発券。その仕掛け人の一人として、エンタメと消費者を繋ぐ重要な役割を果たしている企業があります。
今回は、ローソングループなどの大手企業と連携し、コミュニケーションデザインからIP(知的財産)開発、マネジメントまでを幅広く手掛ける「株式会社ダブルカルチャーパートナーズ」の第23期決算を読み解きます。2025年6月期の財務データをもとに、同社の高い収益性と、コンテンツビジネスにおける独自のポジショニングについて、経営コンサルタントの視点から分析していきます。
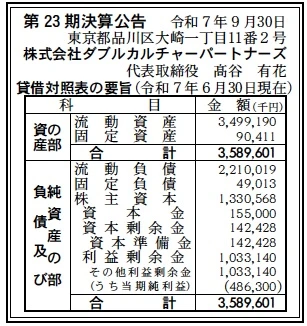
【決算ハイライト(第23期)】
資産合計: 3,590百万円 (約35.9億円)
負債合計: 2,259百万円 (約22.6億円)
純資産合計: 1,331百万円 (約13.3億円)
当期純利益: 486百万円 (約4.9億円)
自己資本比率: 約37.1%
利益剰余金: 1,033百万円 (約10.3億円)
【ひとこと】
まず目を引くのは、当期純利益486百万円という高い収益力です。総資産に対する利益率(ROA)は約13.5%と、一般的な代理店や制作会社の水準を大きく上回っています。純資産も13億円を超え、利益剰余金が10億円を突破するなど、過去の利益を着実に蓄積しています。自己資本比率は37.1%ですが、流動資産が資産の大半(約97%)を占めており、実質的な財務健全性は数字以上に高いと言えるでしょう。
【企業概要】
企業名: 株式会社ダブルカルチャーパートナーズ
設立: 2002年9月24日
株主: (株)ローソンエンタテインメント、(株)つばさエンタテインメント
事業内容: コミュニケーションデザイン、グループアライアンス、エンタテインメントコンテンツ事業
【事業構造の徹底解剖】
同社の事業は、「IP×リテール×プロモーション」を掛け合わせた複合的なエンタテインメント事業です。具体的には、以下の3つの主要部門が連携し、収益を生み出しています。
✔コミュニケーションデザイン事業
企業のプロモーション戦略の立案から実行までを担います。特に強みとしているのは、コンビニエンスストア(主にローソン)の店頭やECを活用したキャンペーン企画です。「エンタメくじ」やコラボグッズの開発など、IPの魅力を最大化する企画力と、全国規模の流通網を活かした展開力が特徴です。また、カフェ運営やIP育成も手掛け、リアルな顧客接点の創出にも注力しています。
✔グループアライアンス事業
株主であるローソングループ各社と連携し、グループ横断的な施策を推進します。野球選手やアーティストのマネジメント業務も行っており、所属タレントを起用した広告展開やイベント出演など、自社リソースを活用した相乗効果を生み出しています。また、全国の商業施設での催事企画やイベントプロデュースも行い、集客装置としてのコンテンツ提供を行っています。
✔エンタテインメントコンテンツ事業
全国のローソンやミニストップに設置されたマルチコピー機を活用した「コンテンツプリントサービス」を展開しています。ブロマイドやシールなど、ファン心理を捉えたオンデマンド商品を低コストで全国に流通させる仕組みを構築しています。また、オンライン配信事業も手掛け、リアルとデジタルの両面から「エンタメ360°展開」を推進しています。
【財務状況等から見る経営環境】
第23期決算公告の数値から、同社の経営環境を分析します。
✔外部環境
「推し活」ブームの定着により、アニメやアイドルなどのIPコンテンツ市場は拡大を続けています。特に、コンビニエンスストアなどの身近な場所で手軽に購入できるコラボ商品や、ランダム性の高い「くじ」商品は高い人気を誇ります。一方で、IPの獲得競争は激化しており、版権元との交渉力や、ファンを飽きさせない企画力がより一層求められる環境になっています。
✔内部環境
財務面での最大の特徴は、流動資産が約35億円と資産の大部分を占めている点です。これは、キャンペーン商品の在庫や売掛金などが中心と推測されますが、同時にキャッシュリッチな状態であることも示唆しています。固定資産が約9,000万円と少ないのは、製造設備を持たない「ファブレス経営」に近い形態をとっているためで、これにより市場の変化に柔軟に対応できる身軽さを維持しています。
✔安全性分析
流動比率は約158%(流動資産3,499百万円÷流動負債2,210百万円)あり、短期的な支払い能力は十分に確保されています。負債の多くは買掛金などの営業債務と推測され、借入金への依存度は低いと考えられます。また、利益剰余金が10億円を超えており、万が一のプロジェクト失敗や市場変動にも耐えうる強固な内部留保を有しています。
【SWOT分析で見る事業環境】
同社の事業環境をSWOT分析で整理します。
✔強み (Strengths)
・強力なパートナーシップ: ローソングループという巨大な流通プラットフォームとの強固な連携。
・企画・開発力: 「エンタメくじ」やプリントサービスなど、IPを商品化し収益化するノウハウ。
・高い収益性: ROA13.5%という高効率なビジネスモデルと、それを支えるファブレス体制。
・多角的な展開: 広告代理、グッズ製造、マネジメント、イベントと多角的に収益ポイントを持つ。
✔弱み (Weaknesses)
・特定販路への依存: ローソングループへの依存度が高く、同グループの戦略変更の影響を受けやすい。
・IP獲得リスク: 人気IPの獲得競争において、より資金力のある大手競合との競合リスク。
✔機会 (Opportunities)
・インバウンド需要: 日本のアニメ・マンガコンテンツを求める訪日外国人へのグッズ販売やイベント展開。
・グローバル展開: 台湾での絵本出版などに見られるように、自社開発IPの海外展開の余地。
・デジタルシフト: オンラインくじやNFTなど、デジタル領域での新たなファンビジネスの拡大。
✔脅威 (Threats)
・原材料高騰: グッズ製造コストの上昇による利益率の圧迫。
・消費者の嗜好変化: IPブームの沈静化や、若年層のメディア接触態様の変化。
・法規制: 景品表示法や個人情報保護法などの規制強化によるマーケティング活動への制約。
【今後の戦略として想像すること】
高い収益力を維持しつつ、さらなる成長を目指すための戦略を考察します。
✔短期的戦略
直近では、「プリントサービス」や「エンタメくじ」のラインナップ拡充による、客単価の向上が有効です。特に、生成AI技術などを活用し、ユーザーが自分だけのオリジナルグッズを作成できるようなパーソナライズサービスの導入などが考えられます。また、インバウンド需要を取り込むため、空港や観光地のローソン店舗限定のグッズ展開など、エリア特性に合わせたMD(マーチャンダイジング)強化も収益増に寄与するでしょう。
✔中長期的戦略
中長期的には、「自社IPの育成」が最重要課題です。他社IPに依存するモデルから脱却し、自社でマネジメントするクリエイターやキャラクター(例:パンズーなど)をヒットさせ、ライセンス収入を得るモデルへとシフトすることで、利益率のさらなる向上が期待できます。また、海外のイベントへの出展や、越境ECを通じたグッズ販売など、国内市場の縮小を見据えたグローバル展開を加速させるべきです。
【まとめ】
株式会社ダブルカルチャーパートナーズは、単なる広告代理店でもグッズメーカーでもありません。それは、強力な流通網と企画力を武器に、コンテンツの価値を最大化する「エンタメ・アクセラレーター」です。4億8,600万円という純利益は、そのビジネスモデルの優位性を如実に物語っています。今後は、ローソングループとの連携を深めつつ、自社IPという新たな武器を磨くことで、エンタテインメント業界において独自の存在感を放ち続けることでしょう。
【企業情報】
企業名: 株式会社ダブルカルチャーパートナーズ
所在地: 東京都品川区大崎1-11-2 ゲートシティ大崎イーストタワー18階
代表者: 代表取締役 高谷 有花
設立: 2002年9月24日
資本金: 1億5,500万円
事業内容: 広告代理業務、キャラクターグッズ企画・製造・販売、イベント企画等
株主: (株)ローソンエンタテインメント、(株)つばさエンタテインメント
