大阪・御堂筋。歴史あるビル群と新しい商業施設が交差するこの街で、不動産の「価値」を再定義し続ける企業があります。古い建物を取り壊して新築する「スクラップ・アンド・ビルド」の時代から、既存のストックを活かし、新たな命を吹き込む「ストック活用」の時代へ。このパラダイムシフトの最前線に立つのが、大阪市中央区に本社を構える「株式会社新栄不動産開発」です。
同社は、単なる不動産開発にとどまらず、リノベーションやコンバージョン(用途変更)という手法を駆使し、オフィスビルを住居に変えたり、老朽化した収益物件を再生させたりすることで、街に新たな彩りを添えてきました。今回は、関西圏を中心に不動産の新しい価値創造に挑む、株式会社新栄不動産開発の第20期決算公告を読み解き、その堅実な財務基盤と、多角的なビジネスモデルによる成長戦略について、経営コンサルタントの視点から分析していきます。
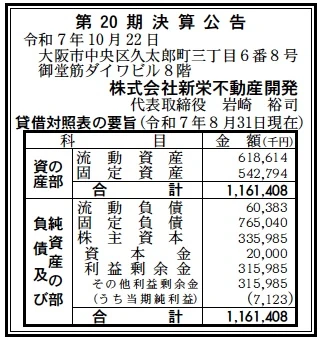
【決算ハイライト(第20期)】
資産合計: 1,161百万円 (約11.6億円)
負債合計: 825百万円 (約8.3億円)
純資産合計: 336百万円 (約3.4億円)
当期純利益: 7百万円 (約0.1億円)
自己資本比率: 約28.9%
利益剰余金: 316百万円 (約3.2億円)
【ひとこと】
総資産約11.6億円に対し、自己資本比率は約28.9%と、レバレッジ(借入)を効かせることが一般的な不動産業界において、健全な水準を維持しています。特筆すべきは流動資産の厚さであり、販売用不動産などの在庫を潤沢に保有していることがうかがえます。当期純利益は7百万円と堅実な着地を見せており、利益剰余金も3億円を超えて積み上がっていることから、長年の安定経営が財務に反映されています。
【企業概要】
企業名: 株式会社新栄不動産開発
設立: 平成21年9月1日
株主: 経営陣および関連会社(常盤興産株式会社グループ)
事業内容: リノベーション・コンバージョン、不動産投資開発、不動産オペレーション等
【事業構造の徹底解剖】
同社のビジネスモデルは、「不動産の潜在価値を引き出すプロデュース業」と言えます。単に土地を仕入れて売るのではなく、そこに「企画力」という付加価値を乗せています。事業は大きく以下の3つの柱で構成され、リスク分散と収益の多角化を図っています。
✔リノベーション・コンバージョン事業
同社の真骨頂とも言える事業です。老朽化し、テナント誘致が困難になったオフィスビルを、現代のニーズに合わせた住居や商業施設へと用途変更(コンバージョン)し、再生させます。建築基準法などの法規制をクリアする高度な専門知識が必要とされる分野であり、ここで他社との差別化を図っています。また、既存建物の性能を向上させるリノベーションも積極的に行い、資産価値の最大化を実現しています。
✔不動産投資開発・分譲事業
一棟収益マンションやオフィスビルの取得・運用に加え、戸建住宅の開発・分譲を行っています。大阪市内や北摂エリア(豊中市、吹田市など)、阪神間(西宮市、神戸市)といった人気エリアを中心に、宅地開発や区分マンションの販売を手掛けています。また、「バルク取引」や「不動産M&A」の手法を活用し、複数の不動産を一括取得するなど、機動的な仕入れ戦略も特徴です。
✔不動産オペレーション事業
単なる「箱」の提供にとどまらず、その中身の運営(オペレーション)にも関与しています。ビジネスホテルやデイサービスセンター(高齢者施設)などの「オペレーショナル・アセット」を取得し、最適な運営者と連携することで、安定的な収益を生み出す仕組みを構築しています。これにより、市況に左右されにくいインカムゲイン(賃料収入等)を確保しています。
【財務状況等から見る経営環境】
第20期決算公告の数値を基に、同社の財務体質と経営環境を分析します。
✔外部環境
大阪・関西エリアは、2025年大阪・関西万博を控え、インバウンド需要の回復や再開発の機運が高まっています。一方で、建築資材価格の高騰や人手不足による建築費の上昇、さらには金利上昇への懸念など、不動産業界を取り巻く環境は予断を許しません。特に、既存ストックの有効活用は、SDGsや脱炭素の観点からも社会的要請が強まっており、同社のコンバージョン事業には追い風が吹いています。
✔内部環境
貸借対照表(B/S)を見ると、流動資産が619百万円、固定資産が543百万円とバランスよく構成されています。流動資産の多くは販売用不動産(在庫)と推測され、次期以降の売上・利益の源泉となります。また、固定負債が765百万円計上されていますが、これは賃貸用不動産などの固定資産取得に対応する長期借入金と考えられ、長期安定的な資金調達ができている証左です。
✔安全性分析
短期的な支払い能力を示す流動比率(流動資産÷流動負債)に着目すると、619 ÷ 60 ≒ 1031% という極めて高い数値となっています。これは、短期的に返済期限が到来する負債に対して、十分すぎるほどの流動資産(現預金や早期に現金化可能な在庫)を持っていることを意味し、資金繰りの安全性は万全です。固定比率(固定資産÷自己資本)は約161%ですが、長期借入金を含めた固定長期適合率で見れば健全な範囲に収まっていると推測されます。
【SWOT分析で見る事業環境】
同社の事業戦略をSWOT分析で整理します。
✔強み (Strengths)
最大の強みは、「コンバージョン」というニッチかつ高度なノウハウを有している点です。新築用地が不足する都市部において、既存ビルを再生できる能力は大きな武器です。また、常盤興産株式会社(飲食・不動産)やドイツ菓子カーベ・カイザーといったグループ企業のバックボーンもあり、多角的な視点での事業展開が可能です。財務面でも、圧倒的な流動比率が示す通り、不測の事態にも耐えうる体力を持っています。
✔弱み (Weaknesses)
不動産業特有の市況変動リスクは避けられません。特に、金利上昇局面では調達コストが増加し、収益を圧迫する可能性があります。また、リノベーションやコンバージョンは、新築に比べて隠れた瑕疵(欠陥)のリスクや、工事費の変動リスクを抱えやすい側面があります。
✔機会 (Opportunities)
空き家問題や老朽化ビルの増加は、同社にとってビジネスチャンスの宝庫です。行政も既存ストックの活用を推進しており、補助金や規制緩和の恩恵を受けやすい環境にあります。また、インバウンド復活に伴う宿泊施設ニーズや、高齢化社会におけるヘルスケア施設(デイサービス等)への投資需要は底堅く推移するでしょう。
✔脅威 (Threats)
建築コストの高騰により、リノベーション費用が想定以上に膨らむリスクがあります。また、大手デベロッパーのリノベーション事業参入による競争激化や、金融機関の不動産融資引き締めなども潜在的な脅威となり得ます。
【今後の戦略として想像すること】
第20期という節目を迎えた同社が、今後どのような成長を描くか考察します。
✔短期的戦略
短期的には、保有する「流動資産(販売用不動産)」の回転率を高め、確実に利益を確定させる動きに出るでしょう。特に、マンション価格が高止まりしている現在の市況を活かし、リノベーション済み物件の販売を強化します。また、金利上昇を見据え、固定金利への借換えや手元流動性の確保など、財務防衛策も並行して進めるものと考えます。
✔中長期的戦略
中長期的には、「環境配慮型リノベーション(グリーンリノベーション)」へのシフトが予想されます。建物の断熱性能向上や省エネ設備導入により、不動産の資産価値を高める取り組みです。また、オペレーション事業において、高齢者向け施設や障がい者グループホームなど、社会的意義が高く、かつ安定収益が見込める分野への投資を加速させることで、景気変動に左右されない強固な収益基盤を構築するでしょう。
【まとめ】
株式会社新栄不動産開発は、変化する都市のニーズを敏感に捉え、既存の建物に新しい価値を吹き込む「都市の再生医」のような存在です。第20期決算で見せた盤石な財務安全性と、多様な事業ポートフォリオは、同社が次の10年も関西の不動産市場で独自の輝きを放ち続けることを予感させます。古いものを大切にしつつ、新しい価値を創造するその姿勢は、持続可能な社会の実現にも大きく貢献していくことでしょう。
【企業情報】
企業名: 株式会社新栄不動産開発
所在地: 大阪市中央区久太郎町三丁目6番8号 JRE御堂筋ダイワビル8階
代表者: 代表取締役 岩崎 裕司
設立: 平成21年9月1日
資本金: 2,000万円
事業内容: リノベーション・コンバージョン、不動産開発、仲介、賃貸等
株主: 経営陣、関連会社等
