不動産デベロッパーの真価は、「開発力」だけでなく、その後の「運用力」にあると言われます。土地のポテンシャルを見極め、そこに最適な建物を建て、さらには自らオーナーとなって長期的に価値を維持する。
この一連のサイクルをグループ内で完結させることで、圧倒的な収益力を生み出している企業があります。今回は、大阪を拠点に全国へ、そして海外へと事業を拡大する「信和不動産株式会社」の決算を読み解き、その強固なビジネスモデルと財務戦略の核心に迫ります。
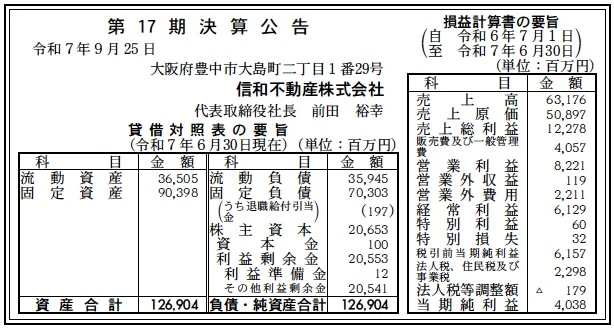
【決算ハイライト(第17期)】
資産合計: 126,904百万円 (約1,269.0億円)
負債合計: 106,249百万円 (約1,062.5億円)
純資産合計: 20,654百万円 (約206.5億円)
売上高: 63,176百万円 (約631.8億円)
当期純利益: 4,038百万円 (約40.4億円)
自己資本比率: 約16.3%
利益剰余金: 20,553百万円 (約205.5億円)
【ひとこと】
まず目を引くのは、資産規模が約1,269億円と非常に大きい点です。これは積極的に不動産を保有・開発していることの表れです。自己資本比率は約16.3%と低めに見えますが、不動産賃貸・開発業はレバレッジ(借入金)を活用して収益を上げるビジネスモデルであるため、一般的な水準と言えます。むしろ注目すべきは、売上高約631億円に対して当期純利益約40億円(売上高純利益率約6.4%)という高い収益性と、200億円を超える利益剰余金の蓄積です。
【企業概要】
企業名: 信和不動産株式会社
設立: 2009年(創業時より組織変更等あり)
事業内容: 不動産の売買・賃貸借、開発、管理、企画コンサルティング
【事業構造の徹底解剖】
同社の事業は「不動産開発・運用・再生のトータルプロデュース事業」に集約されます。用地取得から企画、開発、建設、仲介、管理までをグループ一貫体制で行うことで、中間マージンを排除し、収益を最大化しています。具体的には、以下の3つの主要部門で構成されています。
✔不動産開発事業(マンション・ホテル等)
自社ブランドの賃貸マンション「スプランディッド」や分譲マンション「ドルチェヴィータ」シリーズを開発しています。また、ホテル(「ホテルプラザ神戸」など)や介護施設、商業ビルなど、土地の特性に合わせた多様なアセットタイプを開発できる企画力が強みです。グループ会社の信和建設が施工を担うことで、品質とコストのコントロールを徹底しています。
✔収益事業(オーナー業)
開発した物件をすぐに売却するだけでなく、自社で保有し賃貸運用を行うビジネスです。グループの仲介・管理会社(みつけや本舗など)が入居付けを行い、95%以上という高い入居率を維持することで、安定的な家賃収入(インカムゲイン)を確保しています。この安定収益が、次の開発投資への原資となっています。
✔用地取得・不動産再生事業
土地の買い取りはもちろん、既存のテナントビルやマンションの買い取り・再生も行っています。通常のデベロッパーでは手を出さないような案件でも、ホテルや介護施設への転用など、豊富な出口戦略(選択肢)を持っているため、相場より高い価格での買い取りを可能にしています。
【財務状況等から見る経営環境】
ここでは、収益性・財務安全性の両面から分析し、同社をとりまく事業環境や財務状況を整理してみていきます。
✔外部環境
大阪・関西万博やIR(統合型リゾート)誘致を控え、関西エリアの不動産市場は活況を呈しています。地価上昇や建築費高騰はリスク要因ですが、インバウンド需要の回復によりホテル事業や商業施設の収益性は向上しています。また、金利上昇局面に入りつつあるものの、優良物件への投資意欲は依然として旺盛です。
✔内部環境
PL(損益計算書)を見ると、営業利益が82億円計上されており、本業の収益力は極めて高いです。支払利息などの営業外費用が22億円ありますが、それを差し引いても経常利益61億円を確保しており、借入コストを十分にカバーできる収益構造になっています。BS(貸借対照表)では、固定資産が約904億円と資産の大半を占めており、これは自社保有の賃貸物件やホテル資産などが積み上がっていることを示しています。
✔安全性分析
流動比率は約101%(365億円÷359億円)と、短期的な安全性はギリギリのラインに見えます。しかし、不動産会社の場合、販売用不動産(在庫)が流動資産に含まれる一方で、長期保有目的の物件は固定資産に計上されるため、単純な流動比率だけで資金繰りを判断するのは危険です。固定負債が703億円と大きいため、長期借入金によって固定資産(収益物件)を調達する、典型的な不動産賃貸業の財務構造です。安定した家賃収入がある限り、返済能力に問題はないと考えられます。
【SWOT分析で見る事業環境】
同社についてここまで見てきた内容を、SWOT分析にまとめて整理をします。
✔強み (Strengths)
「グループ一貫体制」による機動力とコスト競争力です。建設、管理、仲介を内製化しているため、意思決定が早く、トラブル対応も迅速です。また、「ルネス工法」などの独自技術により、他社物件との差別化(床下収納など)を図り、高い家賃設定を実現している点も強みです。
✔弱み (Weaknesses)
「金利変動リスク」への露出です。総資産の多くを借入金で賄っているため、金利が上昇すれば支払利息が増加し、利益を圧迫します。また、関西エリアへの集中度が高いため、南海トラフ地震などの災害リスクや、関西経済の変動の影響を受けやすい側面があります。
✔機会 (Opportunities)
「海外展開」と「新規事業」です。タイでのコンドミニアム開発など、海外事業に積極的に取り組んでおり、新たな収益源となる可能性があります。また、M&Aにより駐車場事業や温浴施設などをグループ化しており、事業ポートフォリオの多角化が進んでいます。
✔脅威 (Threats)
「人口減少」と「市況の悪化」です。長期的には国内の住宅需要は縮小します。また、不動産市況がクラッシュした場合、保有資産の評価損が発生したり、販売用不動産の在庫が滞留したりするリスクがあります。
【今後の戦略として想像すること】
同社の短期・中期の戦略として想像することをメモとしてまとめます。
✔短期的戦略
「資産の入れ替えと財務体質の強化」です。金利上昇に備え、収益性の低い物件を売却(キャピタルゲイン確定)し、借入金を圧縮しつつ、より高収益な案件へ資金を振り向けるポートフォリオの最適化を進めるでしょう。また、ホテル事業の稼働率向上や単価アップにより、インバウンドの恩恵を最大化します。
✔中長期的戦略
「総合生活企業への進化」です。単なる箱物(建物)の提供にとどまらず、介護、医療、温浴、エンターテインメントなど、住む人の生活を豊かにするサービスコンテンツを拡充します。グループの会員組織「SHINWAメンバーズ」などを通じて顧客を囲い込み、ライフタイムバリュー(顧客生涯価値)を高める戦略をとるはずです。
【まとめ】
信和不動産株式会社は、デベロッパーの枠を超えた「街づくり企業」として進化を続けています。1,200億円を超える資産と40億円の純利益は、その事業モデルの盤石さを証明しています。これからは、国内で培ったノウハウを海外へ輸出しつつ、国内ではよりソフト面(サービス)を強化することで、変動の激しい不動産市況に左右されない強靭な経営基盤を築いていくことが期待されます。
【企業情報】
企業名: 信和不動産株式会社
所在地: 大阪市中央区南船場1丁目18番11号 SRビル長堀
代表者: 代表取締役社長 前田 裕幸
設立: 2009年
資本金: 100百万円
事業内容: 総合不動産業(開発、売買、賃貸、管理、建設請負等)
