沖縄のスーパーマーケットに行くと、必ず目にする赤とオレンジ色のパッケージ「オキコラーメン」。あるいは、圧倒的なボリュームと縞模様が特徴の「ゼブラパン」。これらは、沖縄県民にとって単なる食品ではなく、生活の一部とも言える「ソウルフード」です。
観光客にとっては沖縄土産の定番であり、地元民にとっては毎日の食卓の味。そんな沖縄の食文化を長年にわたり支え続けているのが、パン・製麺・製菓の総合食品メーカー「オキコ株式会社」です。
今回は、戦後の沖縄復興期である1947年に創業し、「愛されるオキコ」を掲げて成長を続ける同社の第79期決算を読み解きます。
原材料価格の高騰や物流コストの上昇といった食品業界共通の課題に対し、強固な財務基盤を持つ同社がどのように立ち向かい、利益を確保しているのか。その経営手腕と、沖縄発の食の戦略について詳しく見ていきましょう。
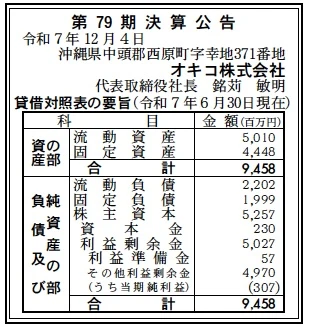
【決算ハイライト(第79期)】
資産合計: 9,458百万円 (約94.6億円)
負債合計: 4,201百万円 (約42.0億円)
純資産合計: 5,257百万円 (約52.6億円)
当期純利益: 307百万円 (約3.1億円)
自己資本比率: 約55.6%
利益剰余金: 5,027百万円 (約50.3億円)
【ひとこと】
まず目を引くのは、自己資本比率約55.6%という極めて健全な財務体質です。負債よりも純資産の方が多く、その純資産の大半(約50.3億円)が利益剰余金で構成されています。これは、過去の利益をしっかりと内部留保として積み上げてきた結果であり、外部環境の変化に強い経営基盤が確立されています。当期純利益も307百万円を確保し、安定した収益力を維持しています。
【企業概要】
企業名: オキコ株式会社
設立: 1947年 (昭和22年)
株主: 敷島製パン株式会社 (技術提携先) 等
事業内容: パン、和洋菓子、麺類、調理麺等の製造販売、および食品の仕入れ販売
【事業構造の徹底解剖】
同社の事業は、沖縄県民の「食」を全方位で支える多角的なポートフォリオで構成されています。特定のカテゴリーに依存せず、朝食から夕食、おやつまでをカバーする商品展開が強みです。
✔製パン事業
創業以来の主力事業です。「ゼブラパン」や「ファミリーサンド」といったロングセラー商品を数多く抱えています。
また、本土の大手製パン企業である「敷島製パン(Pasco)」と技術提携を結んでおり、本土の最新技術やトレンドを取り入れた商品開発(「超熟」製法の導入など)を行える点も大きな競争力となっています。
✔製麺・調理麺事業
「オキコラーメン」でおなじみの即席麺だけでなく、沖縄そばやラーメンなどの生麺・茹で麺、さらにはコンビニエンスストア向けの調理麺やサンドイッチも製造しています。
特にコンビニベンダーとしての役割は、日配品(デイリーフーズ)の安定的な需要を確保する上で重要な柱となっています。
✔製菓・その他事業
和菓子・洋菓子の製造販売に加え、グループ会社には「沖縄明治乳業」や、神戸の有名菓子ブランドとの合弁である「エーデルワイス沖縄」などを擁しています。
これにより、パンや麺だけでなく、乳製品や高級スイーツまでを含めた「総合食品グループ」としてのシナジーを発揮しています。
【財務状況等から見る経営環境】
第79期決算公告の数値をもとに、同社の盤石な経営環境を分析します。
✔外部環境
沖縄県は、コロナ禍からの観光需要のV字回復により、ホテルや飲食店向け、土産物需要が大きく伸長しています。
一方で、小麦粉や油脂などの原材料価格高騰、およびエネルギーコストの上昇は、製造原価を押し上げる要因となっています。また、島嶼県特有の「物流コスト」の高さも、利益率を圧迫する恒久的な課題です。
✔内部環境
貸借対照表を見ると、流動資産が約50億円に対し、流動負債は約22億円です。流動比率は220%を超えており、短期的な資金繰りは極めて安全圏にあります。
固定資産は約44.5億円計上されており、西原町の本社工場や各製造ラインへの継続的な設備投資が行われていることが窺えます。
特筆すべきは利益剰余金の厚さです。資本金2.3億円に対して、約21倍もの利益剰余金(約50.3億円)を持っています。この潤沢な自己資金は、将来の工場更新や新商品開発、あるいはM&Aなどの戦略的投資を可能にする強力な武器です。
✔安全性分析
自己資本比率55.6%は、薄利多売になりがちな食品製造業としては非常に優秀な数値です。
固定負債(長期借入金等と推測)は約20億円ありますが、固定資産(約44.5億円)と純資産(約52.6億円)のバランスを見ると、過度な借入に依存せず、健全な範囲でレバレッジを効かせていると言えます。
この財務体質であれば、仮に台風などの自然災害や、パンデミックのような不測の事態で一時的に売上が落ち込んでも、十分に事業を継続できる体力があります。
【SWOT分析で見る事業環境】
同社の強みと課題を整理します。
✔強み (Strengths)
「オキコ」という圧倒的なブランド認知度と、県民の生活に根付いたロングセラー商品群が最大の強みです。
また、Pascoとの技術提携や、沖縄明治乳業などの有力な関連会社を持つ「グループ総合力」は、単独の食品メーカーにはない差別化要因です。
✔弱み (Weaknesses)
主戦場が沖縄県内に限定されているため、県内の人口動態や経済状況に業績が左右されやすい構造があります。
また、原材料の多くを県外からの輸入に頼っているため、為替変動や海上輸送コストの影響を直接的に受けます。
✔機会 (Opportunities)
インバウンド(訪日外国人)を含めた観光客の増加は、土産物需要やホテル朝食向けのパン需要拡大に直結します。
また、台湾に関連会社(福比股份有限公司)を持つなど海外展開の布石も打っており、アジア市場への販路拡大も期待できます。
✔脅威 (Threats)
本土系の大手コンビニチェーンやスーパーのPB(プライベートブランド)商品との競合激化です。
また、小麦相場の高騰が長期化した場合、価格転嫁が追いつかず利益率が低下するリスクがあります。
【今後の戦略として想像すること】
圧倒的な財務基盤を背景に、同社は「守り」から「攻め」へ転じるフェーズにあると考えられます。
✔短期的戦略:高付加価値商品へのシフトと生産性向上
原材料高騰に対応するため、価格競争に巻き込まれない「高付加価値商品(プレミアム食パンや健康志向パンなど)」の比率を高める必要があります。
同時に、工場の自動化・省人化投資を進め、製造コストを削減することで、利益率の維持・向上を図るでしょう。
✔中長期的戦略:沖縄ブランドの海外輸出と新規事業
「沖縄ブランド」は海外、特にアジア圏で高い人気を誇ります。オキコラーメンや菓子類を「沖縄土産」としてだけでなく、現地の日常食として輸出する戦略が考えられます。
また、豊富な内部留保を活用し、フードテック(代替食品など)や、地元の農産物を活用した6次産業化への投資を行うことで、持続可能な食の循環を作り出し、地域社会への貢献と企業成長を両立させる未来が描けます。
【まとめ】
オキコ株式会社は、沖縄の戦後復興と共に歩み、県民の胃袋を支えてきた歴史ある企業です。
第79期の決算が示す盤石な財務内容は、同社がこれからも沖縄の食文化を守り、発展させていくための十分な体力を持っていることを証明しています。「おいしい幸せ」を届けるその使命は、時代が変わっても色褪せることなく、沖縄の未来と共にあり続けるでしょう。
【企業情報】
企業名: オキコ株式会社
所在地: 沖縄県中頭郡西原町字幸地371番地
代表者: 代表取締役社長 銘苅 敏明
設立: 1947年2月28日
資本金: 230百万円
事業内容: パン、麺類、菓子の製造販売等
株主: 敷島製パン株式会社 他
