「駅近」「コンパクト」「ペット共生」。現代の都市生活において、住まいに求められる価値観は多様化しています。特に名古屋という大都市圏において、利便性と資産性を兼ね備えたマンションへの需要は底堅いものがあります。
今回は、東証スタンダード・名証プレミア市場に上場するAVANTIAグループの一員として、名古屋市内を中心にオリジナルマンションブランド「SANCLEAIR(サンクレーア)」を展開する「サンヨーベストホーム株式会社」の第41期決算を読み解きます。巨額の資産を動かすデベロッパーとしてのビジネスモデルと、その成長戦略についてコンサルタントの視点で深掘りしていきます。
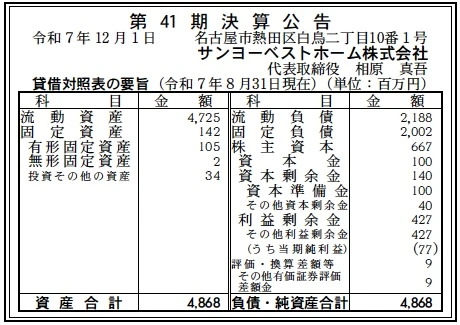
【決算ハイライト(第41期)】
資産合計: 4,868百万円 (約48.7億円)
負債合計: 4,190百万円 (約41.9億円)
純資産合計: 678百万円 (約6.8億円)
当期純利益: 77百万円 (約0.8億円)
自己資本比率: 約13.9%
利益剰余金: 427百万円 (約4.3億円)
【ひとこと】
まず圧倒されるのは、資産合計約48.7億円のうち、約97%にあたる4,725百万円が「流動資産」であるという点です。これは、販売中のマンションや開発用地といった「棚卸資産(在庫)」を豊富に保有していることを意味します。自己資本比率は約13.9%と低く見えますが、借入金(レバレッジ)を活用して大規模な開発を行う不動産デベロッパーとしては標準的な構造であり、これだけの事業規模を回しながらもしっかりと当期純利益77百万円を計上している点は評価できます。
【企業概要】
企業名: サンヨーベストホーム株式会社
設立: 1986年11月
株主: 株式会社AVANTIA(100%)
事業内容: 新築分譲マンション「サンクレーア」シリーズの企画・販売等
【事業構造の徹底解剖】
同社の事業は、名古屋エリアに特化した「マンション分譲事業」に集約されます。戸建住宅に強みを持つAVANTIAグループの中で、都市型居住のニーズに応える戦略的な役割を担っています。具体的には、以下の3つの要素で構成されています。
✔自社ブランド「SANCLEAIR(サンクレーア)」の展開
「Clean(すがすがしい)」「Air(空気)」を組み合わせたブランド名のもと、名古屋市内の駅近好立地にマンションを供給しています。ファミリー向けだけでなく、1LDK〜2LDKといったコンパクトマンションも積極的に展開し、単身者やディンクス、シニア層といった多様なライフスタイルに対応しています。
✔高付加価値な企画力
単に箱を作るだけでなく、「ペットとの共生」をテーマにした物件づくりや、全物件への宅配BOX完備、トリプルセキュリティシステムの採用など、現代のニーズを捉えた付加価値を提供しています。また、購入後の「資産運用サポート」も行っており、将来的な賃貸運用や売却を見据えた顧客への訴求力が高い点も特徴です。
✔グループシナジーと用地仕入れ
不動産開発の要は「用地仕入れ」にあります。同社はAVANTIAグループの信用力とネットワークを活かし、競争の激しい名古屋市内で好立地を確保しています。グループ会社間で建築や販売のノウハウを共有することで、効率的な事業運営が可能となっています。
【財務状況等から見る経営環境】
第41期決算公告の数値を基に、同社の特徴的な財務構造と経営環境を分析します。
✔外部環境
名古屋のマンション市場は、リニア中央新幹線の開業を見据えた再開発や都心回帰の流れにより、依然として活況です。一方で、建築資材の高騰や地価の上昇により、分譲価格は上昇傾向にあります。顧客の予算感がシビアになる中で、立地の良さや商品力といった「価格に見合う価値」がより厳しく問われる環境になっています。
✔内部環境
貸借対照表の最大の特徴は、「流動資産4,725百万円」と「負債4,190百万円」のバランスです。これは、銀行借入などを原資に土地を仕入れ、建物を建設し、販売して資金を回収するというデベロッパー特有のビジネスサイクルを表しています。流動資産がこれだけ積み上がっているということは、次期以降に売上として計上される「種」が豊富にあることを示唆しており、将来の収益源は確保されていると言えます。
✔安全性分析
短期的な安全性を示す流動比率は約216%(流動資産÷流動負債)と、非常に高い水準にあります。負債の絶対額は大きいものの、その裏付けとなる販売用資産(マンション)が十分にあり、それらが売れることで順次現金化されるため、資金繰りの懸念は低いと考えられます。また、親会社が上場企業であるため、資金調達の安定性は極めて高いと言えるでしょう。
【SWOT分析で見る事業環境】
同社についてここまで見てきた内容を、SWOT分析にまとめて整理をします。
✔強み (Strengths)
「名古屋市内・駅近」という資産価値の落ちにくいエリアへの集中戦略が最大の強みです。また、AVANTIAグループとしての組織力とブランド力があり、購入者に対する安心材料となっています。豊富な在庫(販売用不動産)を持っていることも、機会損失を防ぐ上で有利に働きます。
✔弱み (Weaknesses)
事業モデル上、どうしても有利子負債が大きくなるため、金利上昇局面では支払利息の負担が増加するリスクがあります。また、在庫の回転期間が長期化すると、資金効率が悪化する恐れがあるため、適切な販売管理が求められます。
✔機会 (Opportunities)
ライフスタイルの変化により、「広すぎない、利便性の高い住まい」を求める層が増えています。同社が得意とするコンパクトマンションや、駅近物件への需要は今後も拡大が見込まれます。また、相続税対策や資産防衛としての不動産購入ニーズも、同社のターゲット層と合致します。
✔脅威 (Threats)
建築コストの高騰は、利益率を圧迫する最大の脅威です。また、大手デベロッパーとの用地取得競争が激化しており、好立地の確保が年々難しくなっている点も課題です。住宅ローン金利の上昇が、一次取得者層の購買意欲に水を差す可能性も注視が必要です。
【今後の戦略として想像すること】
SWOT分析を踏まえ、同社が今後どのような方向に進んだら良いか、具体的な戦略を考えて記載します。
✔短期的戦略
短期的には、「在庫回転率の向上」が最優先です。豊富な流動資産を早期に成約・引渡につなげ、確実にキャッシュを回収することで、金利負担を抑制しつつ次なる投資余力を生み出す必要があります。そのために、Webマーケティングを活用した集客強化や、完成物件のモデルルーム活用による訴求力アップなど、販売力の底上げが図られるでしょう。
✔中長期的戦略
中長期的には、「ストックビジネスの強化」と「ブランド価値の深化」です。販売して終わりではなく、「サンクレーア オーナーズクラブ」を通じた顧客接点の維持により、将来のリフォームや住み替え、紹介受注につなげるLTV(顧客生涯価値)最大化戦略が重要です。また、環境配慮型マンション(ZEH-M)への取り組みを強化し、サステナビリティを重視する市場の要請に応えることで、ブランドのプレミアム感を高めていくと考えられます。
【まとめ】
サンヨーベストホーム株式会社は、約48億円という大きな資産をコントロールしながら、名古屋の住まいづくりを牽引する力強いデベロッパーです。第41期決算で見せた豊富な棚卸資産は、同社の未来への自信の表れとも取れます。AVANTIAグループの総合力と、地域密着の目利き力を武器に、変化する都市のライフスタイルに「新しい答え」を提示し続けることが期待されます。
【企業情報】
企業名: サンヨーベストホーム株式会社
所在地: 愛知県名古屋市熱田区白鳥2丁目10番1号
代表者: 代表取締役社長 相原 真吾
設立: 1986年11月5日
資本金: 1億円
事業内容: 不動産売買、賃貸、管理及びその仲介、サンクレーアシリーズの分譲
株主: 株式会社AVANTIA(100%)
