私たちが病気や怪我で入院した際、病室にあるテレビや床頭台(しょうとうだい)は、療養生活における数少ない「日常」を感じられる設備です。また、高齢化社会において、「聞こえ」を支える補聴器は、人々のコミュニケーションを繋ぐ生命線とも言えます。これらの医療・福祉の現場を、設備や機器の側面から支え続けている企業グループがあります。
今回は、愛知県名古屋市を拠点に、医療機器販売、補聴器販売、そして病院向けレンタル事業を傘下に持つ持株会社、ファスキアホールディングス株式会社の第38期決算を読み解き、その強固な財務基盤とグループ経営戦略について分析していきます。
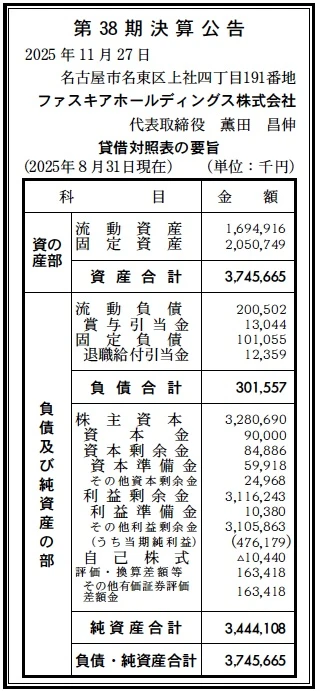
【決算ハイライト(第38期)】
資産合計: 3,746百万円 (約37.46億円)
負債合計: 302百万円 (約3.02億円)
純資産合計: 3,444百万円 (約34.44億円)
当期純利益: 476百万円 (約4.76億円)
自己資本比率: 約92.0%
利益剰余金: 3,116百万円 (約31.16億円)
【ひとこと】
まず圧倒されるのは、約92%という驚異的な自己資本比率です。これは、企業が保有する資産のほとんどが自社の資本で賄われており、借金に頼らない経営が行われていることを意味します。当期純利益も476百万円と高水準で、利益剰余金も30億円を超えており、極めて健全かつ筋肉質な財務体質であると言えます。
【企業概要】
企業名: ファスキアホールディングス株式会社
設立: 2010年9月
事業内容: グループ会社の経営管理(医療機器、補聴器、病院向けレンタル等)
【事業構造の徹底解剖】
同社は持株会社としてグループ全体を統括しており、実際の事業は傘下の3つの事業会社によって展開されています。医療・福祉という安定した需要が見込める市場に対し、多角的なアプローチを行っているのが特徴です。
✔医療機器・コンサルティング事業(株式会社フォーム)
医療機器の販売から修理、保守、設置工事までをワンストップで提供しています。さらに、単なる物売りにとどまらず、医療機関に対するコンサルティング業務も行っており、病院経営のパートナーとしての立ち位置を確立しています。高度な専門知識が求められる分野で、ハード(機器)とソフト(知見)の両面から顧客を支援しています。
✔補聴器関連事業(株式会社シンコム)
高齢化に伴い需要が拡大している補聴器およびその周辺機器、関連検査機器の販売を行っています。「聞こえ」の不自由はQOL(生活の質)に直結するため、専門性の高いサービス提供が求められる領域です。地域に根ざした展開で、高齢者層の生活インフラを支える重要な役割を担っています。
✔病院・施設向けレンタル事業(中京三洋株式会社)
病院や介護施設に対し、床頭台(ベッドサイドキャビネット)やテレビ、コインランドリー機器などのレンタルおよび販売を行っています。入院患者や施設利用者のアメニティ環境を整えるビジネスであり、病院側にとっては設備投資負担を軽減できるメリットがあります。ストック型の安定収益が見込める堅実な事業モデルです。
✔グループシナジー
これら3社がファスキアグループとして連携することで、医療機関や介護施設に対し、医療機器の導入から患者向けアメニティの整備までを包括的に提案できる体制を整えています。顧客ニーズに対して「点」ではなく「面」で応えることができるのが同グループの強みです。
【財務状況等から見る経営環境】
第38期決算公告の数値をもとに、ファスキアホールディングスの圧倒的な財務安定性と、それを取り巻く経営環境を分析します。
✔外部環境
日本国内では超高齢社会の進行により、医療・介護サービスの需要は増加の一途をたどっています。これは補聴器事業や病院・施設向けレンタル事業にとって強力な追い風です。一方で、医療費抑制政策による診療報酬の改定や、医療機関の経営効率化圧力は強まっており、医療機器販売においては価格競争や付加価値提案の質が厳しく問われる環境にあります。
✔内部環境
BS(貸借対照表)を見ると、固定資産が約20.5億円と資産の過半を占めています。これは、レンタル事業用の資産(テレビや床頭台など)やグループの不動産等を保有しているためと推測されます。特筆すべきは、これら多額の資産を持ちながら、負債が極端に少ない点です。流動負債と固定負債を合わせても約3億円しかなく、手元の流動資産(約16.9億円)だけで負債のすべてを5回以上返済できる計算になります。資金繰りの懸念は皆無と言ってよいでしょう。
✔安全性分析
自己資本比率92.0%という数字は、上場企業を含めてもトップクラスの財務安全性を示しています。利益剰余金が資本金の30倍以上積み上がっていることから、長年にわたり黒字経営を継続し、内部留保を厚くしてきたことが分かります。この潤沢な自己資本は、不況時への耐性だけでなく、新規事業や設備投資への機動的な資金投入を可能にする強力な武器です。
【SWOT分析で見る事業環境】
同社の現状と将来性をSWOT分析を用いて整理します。
✔強み (Strengths)
最大の強みは「盤石な財務基盤」と「医療・福祉に特化した多角化」です。借入金に依存しない無借金に近い経営体質は、金利上昇局面でも影響を受けません。また、フロー型ビジネス(機器販売)とストック型ビジネス(レンタル)をバランスよく保有しているため、収益の安定性が高い点も強みです。
✔弱み (Weaknesses)
持株会社の従業員数が16名と少数精鋭である一方、グループ全体の規模拡大に伴う人材確保や育成が課題となる可能性があります。また、主力事業が国内の医療・介護制度や診療報酬改定の影響を直接受けやすい構造にあるため、制度変更リスクへの対応力が求められます。
✔機会 (Opportunities)
「2025年問題」以降も高齢者人口は高止まりするため、補聴器や介護施設向けサービスの市場は拡大が続きます。また、病院経営のアウトソーシング化が進む中で、アメニティ管理を一括して請け負うサービスの需要はさらに高まるでしょう。ICTを活用した見守りシステムなど、既存のレンタル商材に付加価値をつける余地も大きく残されています。
✔脅威 (Threats)
医療機器業界や補聴器業界における技術革新のスピードは速く、異業種からの参入やネット通販との競合が脅威となり得ます。また、人件費や物流コストの高騰は、レンタル事業の収益性を圧迫する要因となります。
【今後の戦略として想像すること】
圧倒的な財務力を背景に、ファスキアホールディングスは今後どのような戦略を描くべきでしょうか。
✔短期的戦略
短期的には、グループ間の連携強化によるクロスセルの推進が予想されます。例えば、病院へのレンタル機器導入をきっかけに、医療機器の更新提案や補聴器相談会の開催など、顧客接点を最大化する取り組みです。また、レンタル資産の稼働率向上や物流効率化など、既存事業の利益率を高めるためのDX投資も積極的に行われるでしょう。
✔中長期的戦略
潤沢なキャッシュと自己資本を活かした「M&A戦略」や「新規領域への進出」が期待されます。地域包括ケアシステムの深化に伴い、在宅医療や訪問看護に関連する事業を取り込むことで、病院から在宅までを一気通貫で支える体制を構築する可能性があります。また、ドラッカーの「顧客の創造」という理念に基づき、高齢者のQOLを向上させる全く新しいサービスの開発にも投資できる体力があります。
【まとめ】
ファスキアホールディングス株式会社は、医療・福祉という社会インフラを支える黒子役でありながら、財務的には極めて強靭な「超・優良企業」の姿を見せています。第38期決算で示された高い収益性と安全性は、同社の堅実な経営手腕の証です。これからも「顧客の創造」を掲げ、変化する社会ニーズに合わせてイノベーションを起こし続けることで、地域医療と福祉の発展に貢献し続けることが期待されます。
【企業情報】
企業名: ファスキアホールディングス株式会社
所在地: 愛知県名古屋市名東区上社四丁目191番地
代表者: 代表取締役社長 薫田 昌伸
設立: 2010年9月
資本金: 9,000万円
事業内容: グループ会社の経営管理(医療機器販売、補聴器販売、病院備品レンタル等)
