ホテルの朝食ビュッフェで並ぶ焼きたてのクロワッサン、カフェで楽しむ本格的なデニッシュ。その美味しさの裏側に、世界的な冷凍ベーカリー企業の存在があることをご存知でしょうか。
スイスに拠点を置き、グローバルに展開する製パン業界の巨人「ARYZTA(アリスタ)」。その日本法人である「アリスタ・フードソリューションズ・ジャパン株式会社」は、ヨーロッパ本場の味を日本の食卓や外食産業に届ける重要な役割を担っています。今回発表された第29期決算は、円安や原材料高騰という逆風が吹き荒れる輸入食品業界にあって、当期純利益5億円超という驚異的な高収益を叩き出しました。なぜ同社はこれほどまでに強いのか。その圧倒的なブランド力と、高付加価値を生み出すビジネスモデルの秘密に、経営コンサルタントの視点から迫ります。
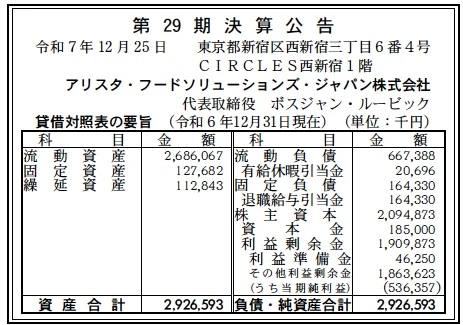
【決算ハイライト(第29期)】
資産合計: 2,927百万円 (約29.3億円)
負債合計: 832百万円 (約8.3億円)
純資産合計: 2,095百万円 (約21.0億円)
当期純利益: 536百万円 (約5.4億円)
自己資本比率: 約71.6%
利益剰余金: 1,910百万円 (約19.1億円)
【ひとこと】
まず驚かされるのは、その収益性の高さです。総資産約29億円に対し、当期純利益が5.36億円。ROA(総資産利益率)は約18.3%、ROE(自己資本利益率)は約25.6%に達します。これは一般的な食品商社の水準を遥かに凌駕しており、同社が価格競争に巻き込まれない「圧倒的なブランド価値」と「高効率なオペレーション」を確立していることを証明しています。
【企業概要】
企業名: アリスタ・フードソリューションズ・ジャパン株式会社
設立: 1997年4月9日
株主: ARYZTA AG(スイス)グループ
事業内容: パン・菓子の製造および販売、輸出入
【事業構造の徹底解剖】
同社の強みは、単なる輸入販売にとどまらず、顧客の課題を解決する「ソリューション」を提供している点にあります。
✔プレミアムブランドの展開
「ヒーシュタント (HIESTAND)」や「クーデパ (COUP DE PATES)」といった、ヨーロッパでも評価の高いトップブランドを扱っています。これらは単なる冷凍パンではなく、一流ホテルのシェフも認める「本物の味」として認知されており、他社製品とは一線を画すプレミアム価格での提供を可能にしています。
✔オペレーション・ソリューション
人手不足に悩む日本の外食・ホテル業界に対し、「成形後冷凍」「焼成後冷凍」など、現場の厨房設備やスキルに合わせた最適な形態で商品を提供しています。これにより、顧客は熟練の職人を雇うことなく、高品質な焼きたてパンを提供できるようになります。同社が売っているのはパンだけでなく、「省力化」と「品質安定」という価値なのです。
【財務状況等から見る経営戦略】
第29期決算公告の数値を基に、同社の高収益の背景と経営戦略を分析します。
✔外部環境
円安や原材料高、物流費の高騰は、輸入商社にとって本来であれば利益を圧迫する要因です。しかし、インバウンド需要の回復により、主要顧客である高級ホテルやレストランの稼働率は上昇しており、高品質な食材へのニーズはかつてないほど高まっています。
✔内部環境
当期純利益5.36億円という結果は、コスト増を上回るだけの「価格転嫁力」を持っていることの証左です。顧客にとって、同社の商品は代替が効かない存在となっており、適正な価格改定が受け入れられていると考えられます。また、利益剰余金が19億円積み上がっており、豊富な手元資金を活用して在庫を戦略的に確保するなど、機動的な経営が行われている様子が推察されます。
✔安全性分析
自己資本比率71.6%は、極めて安全性の高い水準です。流動負債6.7億円に対し流動資産26.9億円と、手元流動性も潤沢です。無借金経営に近い財務体質であり、為替リスクや市況変動に対する耐性は非常に強いと言えます。
【SWOT分析で見る事業環境】
同社の現状と将来性をSWOT分析で整理します。
✔強み (Strengths)
「世界最高峰の冷凍パン技術」と「ブランド力」が最大の強みです。また、グローバル企業の調達力を活かした安定供給体制は、供給不安が続く食品業界において大きな信頼に繋がっています。
✔弱み (Weaknesses)
海外製造拠点からの輸入に依存しているため、リードタイムが長く、急な需要変動への対応には緻密な在庫管理が求められます。
✔機会 (Opportunities)
日本のホテル・外食産業における「高付加価値化」と「人手不足」は、同社にとって最大の追い風です。また、スーパーマーケットやコンビニエンスストアにおけるインストアベーカリー(店内で焼くパン)の高品質化ニーズも、新たな市場拡大のチャンスとなります。
✔脅威 (Threats)
更なる円安の進行や、地政学リスクによる物流網の混乱はリスク要因です。また、国内メーカーの技術向上によるプレミアム冷凍パン市場への参入も注視する必要があります。
【今後の戦略として想像すること】
盤石な財務基盤を活かし、さらなる成長を目指すための戦略を推測します。
✔短期的戦略
インバウンド需要を取り込むホテル・旅館への深耕営業を強化するでしょう。特に、朝食のクオリティを重視するラグジュアリーホテルに対し、他社には真似できない希少性の高いアイテムを提案し、客単価アップに貢献します。
✔中長期的戦略
BtoC(一般消費者向け)市場への認知拡大です。公式オンラインショップの強化や、高級スーパーでの取り扱い拡大を通じ、「自宅で楽しむホテルの味」としてのブランドポジションを確立します。また、SDGsの観点から、賞味期限の長い冷凍パンによる「フードロス削減」を訴求し、エシカルなブランドとしての価値も高めていくと考えられます。
【まとめ】
アリスタ・フードソリューションズ・ジャパン株式会社の第29期決算は、逆境をものともしない「真正なるブランドの強さ」を見せつける内容でした。
「本物」を求める日本の消費者の舌と、効率化を求める産業界のニーズを同時に満たす同社のビジネスモデルは、極めて堅牢です。これからも日本の食卓に、ヨーロッパの風と豊かさを届け続けるリーディングカンパニーとして、安定的な成長が期待されます。
【企業情報】
企業名: アリスタ・フードソリューションズ・ジャパン株式会社
所在地: 東京都新宿区西新宿3-6-4 CIRCLES西新宿1F
代表者: 代表取締役 レオン・ファン・ハウウェリンゲン
設立: 1997年4月9日
資本金: 185百万円
事業内容: パン・菓子の製造・販売・輸出入
株主: ARYZTA AGグループ
