「日曜劇場」や「報道特集」など、数々の名作ドラマや硬派な報道番組で知られるTBSテレビ。
その6チャンネルの向こう側には、単なるテレビ局という枠を超え、コンテンツとテクノロジーを融合させた巨大なメディア・コングロマリットの姿があります。今回は、TBSホールディングスの中核企業であり、日本の放送文化を牽引する「株式会社TBSテレビ」の第26期決算を深掘りします。
2025年6月30日に公表された決算公告(2025年3月31日現在)。ここには、広告収入の減少という業界全体の課題に直面しつつも、過去の蓄積と新たな収益源によって強固な財務基盤を維持する、老舗メディア企業の底力が示されています。
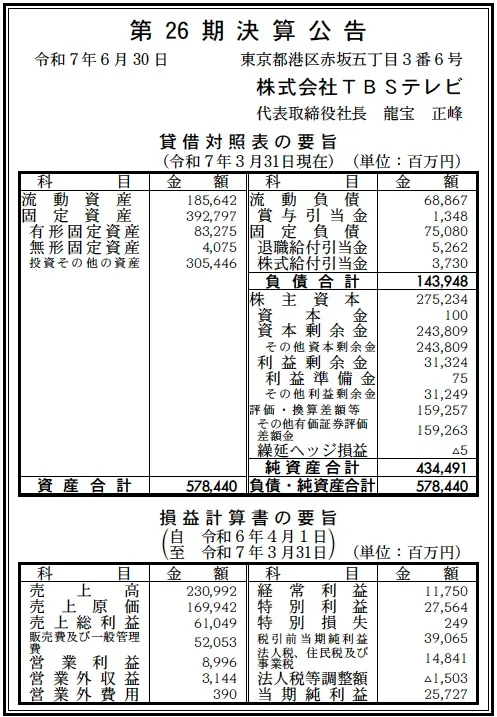
【決算ハイライト(第26期)】
資産合計: 578,440百万円 (約5,784.4億円)
負債合計: 143,948百万円 (約1,439.5億円)
純資産合計: 434,491百万円 (約4,344.9億円)
売上高: 230,992百万円 (約2,309.9億円)
当期純利益: 25,727百万円 (約257.3億円)
自己資本比率: 約75.1%
利益剰余金: 31,324百万円 (約313.2億円)
【ひとこと】
まず圧倒されるのは、約5,784億円という巨大な総資産と、約75%という極めて高い自己資本比率です。これは、長年の放送事業で培った利益の蓄積(利益剰余金約313.2億円)に加え、不動産や投資有価証券などの含み益を持った資産を保有しているためと考えられます。当期純利益も約257億円と高水準を維持しており、放送外収入を含めた総合力の高さが際立ちます。
【企業概要】
企業名: 株式会社TBSテレビ
設立: 2000年3月21日
株主: 株式会社TBSホールディングス(100%)
事業内容: 放送法による放送事業、コンテンツ制作、イベント事業ほか
【事業構造の徹底解剖】
TBSテレビのビジネスモデルは、伝統的な「放送」と、それを核とした「マルチユース展開」のハイブリッド構造です。具体的には以下の事業で構成されています。
✔放送事業(タイム・スポット・番組販売)
基幹事業である地上波放送です。JNNネットワーク(全国28社)のキー局として、ニュースやドラマを全国に配信し、スポンサーからの広告収入を得ています。視聴率競争が激化する中、「報道のTBS」としてのブランド力や、ドラマ制作力は依然として強力な武器です。
✔コンテンツ・ライツ事業
ドラマやバラエティ番組のIP(知的財産)を活用したビジネスです。動画配信サービス(TVer、U-NEXT、Netflix等)への番組供給、海外へのフォーマット販売(「SASUKE」など)、DVD/Blu-ray化、グッズ販売などが含まれます。放送収入が頭打ちになる中、最も成長が期待される領域です。
✔イベント・文化事業
赤坂サカスを中心としたイベント開催や、舞台・ミュージカルの主催、映画製作(TBSスパークル等と連携)を行っています。「赤坂」という一等地を拠点に、リアルな体験価値を提供し、放送との相乗効果を生み出しています。
【財務状況等から見る経営戦略】
第26期決算公告の数値をベースに、TBSテレビの財務戦略と事業環境を分析します。
✔外部環境
テレビ広告市場は、インターネット広告の台頭により長期的な縮小傾向にあります。若年層のテレビ離れも深刻な課題です。一方で、コンテンツの需要自体は減っておらず、配信プラットフォームの多様化により、良質なコンテンツを持つ制作会社の価値はむしろ高まっています。「放送枠を売る」ビジネスから「コンテンツを売る」ビジネスへの転換が急務です。
✔内部環境
PL(損益計算書)を見ると、売上高約2,310億円に対し、営業利益は約90億円(利益率約3.9%)です。かつての高収益体質と比較すると、制作費の高騰や広告単価の下落により本業の収益性は低下しています。
しかし、経常利益は約118億円、当期純利益は約257億円となっています。特筆すべきは「特別利益 27,564百万円」の計上です。詳細は不明ですが、保有株式の売却(政策保有株の縮減)や不動産関連の利益など、資産の入れ替えによる一時的な利益が純利益を大きく押し上げている可能性があります。
✔安全性分析
BS(貸借対照表)は盤石そのものです。流動比率は約270%(185,642÷68,867)と極めて高く、手元流動性に不安はありません。固定資産も約3,928億円と巨額ですが、これに見合うだけの純資産(約4,345億円)を有しており、財務の健全性は日本企業の中でもトップクラスです。この豊富な資金力が、M&Aや新規事業(不動産開発やテクノロジー投資)への果敢な挑戦を可能にしています。
【SWOT分析で見る事業環境】
TBSテレビの現状をSWOT分析で整理します。
✔強み (Strengths)
「圧倒的なコンテンツ制作力」と「赤坂の不動産価値」です。「半沢直樹」や「VIVANT」のような社会現象を巻き起こすドラマを生み出すクリエイティブ力は他局の追随を許しません。また、TBSホールディングス全体で保有する赤坂エリアの不動産は、安定的なキャッシュフローを生む源泉となっています。
✔弱み (Weaknesses)
「放送収入への依存度」と「高コスト構造」です。依然として売上の多くを地上波広告に依存しており、市況の影響を受けやすい体質です。また、番組制作には多額の費用がかかるため、視聴率が低迷した場合の収益悪化リスクが高い構造にあります。
✔機会 (Opportunities)
「グローバル展開」と「配信市場の拡大」です。韓国ドラマのように、日本のコンテンツも世界市場で戦えるポテンシャルがあります。Netflixなどとの提携強化により、全世界への配信権販売で収益を拡大できるチャンスがあります。
✔脅威 (Threats)
「外資系プラットフォーマーの支配力」と「広告主のテレビ離れ」です。YouTubeやAmazon Prime Videoなどが視聴時間を奪い、広告費がデジタルへシフトする流れは止まりません。また、制作費の豊富な外資系プレイヤーによる人材引き抜きも脅威となり得ます。
【今後の戦略として想像すること】
豊富な資金と強力なIPを武器に、「放送局」から「総合メディア企業」への脱皮を加速させるでしょう。
✔短期的戦略
「配信収入の最大化」と「コスト構造の見直し」です。TVerでの再生数増加による広告収入アップや、U-NEXTとの資本業務提携を活かしたサブスクリプション収入の拡大を図ります。同時に、制作現場のDX化を進め、業務効率化によるコスト削減を徹底するでしょう。
✔中長期的戦略
「赤坂エンタテインメント・シティ構想」の推進と「戦略的投資」です。赤坂エリアの再開発を進め、放送・劇場・ホテル・商業施設が一体となった街づくりを行い、リアルとデジタルを融合させた新たな収益モデルを構築します。また、ベンチャー企業への出資(CVC機能)を通じ、教育、ゲーム、ライフスタイルなど、放送外領域での新規事業を育成し、収益の柱を多角化していくと考えられます。
【まとめ】
株式会社TBSテレビは、変革の嵐の中にありながらも、過去の遺産だけに頼らず、自ら変わり続けようとする意志を持った企業です。第26期決算が示す圧倒的な財務基盤は、その変革を成し遂げるための強力なエンジンです。「テレビ屋」の矜持を持ちつつ、世界を見据えたコンテンツ企業へと進化できるか。赤坂からの次なる一手が見逃せません。
【企業情報】
企業名: 株式会社TBSテレビ
所在地: 東京都港区赤坂5丁目3番6号
代表者: 代表取締役社長 龍宝 正峰
設立: 2000年3月21日
資本金: 1億円
事業内容: 放送事業、コンテンツ制作、文化事業等
株主: 株式会社TBSホールディングス(100%)
