日本の大動脈、東海道新幹線。その沿線都市の風景が今、少しずつ、しかし確実に変わり始めています。駅前の再開発、新たなホテルの開業、そして遊休地の活用。これらの変化の裏側には、鉄道事業とのシナジーを最大限に高めようとする不動産戦略が存在します。
今回は、東海旅客鉄道株式会社(JR東海)の100%子会社として、グループの不動産事業の中核を担う「ジェイアール東海不動産株式会社(現:JR東海不動産株式会社)」の決算を読み解き、その高収益なビジネスモデルと、沿線価値向上に向けた戦略をみていきます。2025年7月の社名変更を経て、新たなフェーズへと突入した同社の実力を財務諸表から分析します。
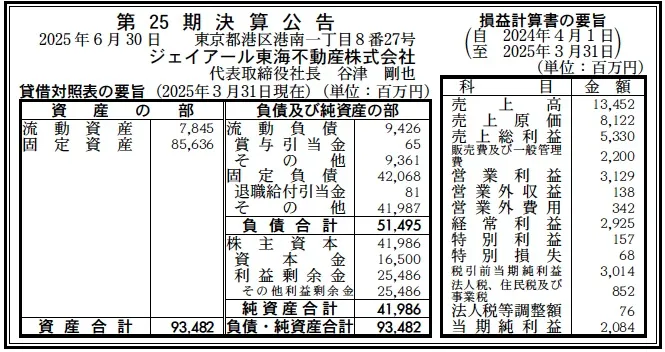
【決算ハイライト(第25期)】
資産合計: 93,482百万円 (約934.8億円)
負債合計: 51,495百万円 (約515.0億円)
純資産合計: 41,986百万円 (約419.9億円)
売上高: 13,452百万円 (約134.5億円)
当期純利益: 2,084百万円 (約20.8億円)
自己資本比率: 約44.9%
利益剰余金: 25,486百万円 (約254.9億円)
【ひとこと】
まず目を引くのは、その圧倒的な収益性です。売上高約135億円に対し、営業利益は31億円を超えており、営業利益率は約23%という高水準を叩き出しています。これは一般的な不動産会社と比較しても極めて高く、JR東海グループの優良資産を効率的に活用できている証左です。自己資本比率も約44.9%と、設備投資が先行する不動産業としては盤石な財務基盤を維持しています。
【企業概要】
企業名: ジェイアール東海不動産株式会社(2025年7月より「JR東海不動産株式会社」へ社名変更)
設立: 2001年
株主: 東海旅客鉄道株式会社(100%)
事業内容: 不動産の開発、運営、売買、賃貸、管理など
【事業構造の徹底解剖】
同社の事業は、JR東海グループの保有する広大な資産を背景に、「沿線価値の向上」をミッションとして展開されています。ビジネスモデルは大きく以下の3つの柱で構成されています。
✔アセットマネジメント事業
グループの成長エンジンとなる事業です。マーケットから収益物件を取得するだけでなく、保有物件の資産価値最大化(バリューアップ)を図り、ポートフォリオを最適化します。戦略的な売却と再投資を組み合わせることで、経済環境の変化に強い資産構成を構築しています。
✔開発事業
近年特に注力している領域です。JR東海の社宅跡地や遊休地を活用したマンション開発(「セントラルガーデン・レジデンス」シリーズなど)に加え、京都・奈良・高山など観光拠点でのホテル開発を加速させています。2025年には「ホテルアソシア高山リゾート」を取得するなど、グループの観光戦略と連動した動きを見せています。
✔プロパティマネジメント事業
収益の安定基盤です。オフィスビルや商業施設の運営管理(ビルディングマネジメント)、テナント誘致(リーシング)、そして改修工事の監理(コンストラクションマネジメント)を一気通貫で行います。一級建築士を多数擁する技術力の高さが、長期的な資産価値維持に貢献しています。
✔新たな取り組み:CRE戦略の深化
単なる開発にとどまらず、社宅・寮の再編や、線路沿いの変形地を活用した「ガレージハウス」の開発など、これまで見過ごされがちだった資産にもメスを入れ、収益化を実現しています。これは「眠れる資産」を「稼ぐ資産」へと転換する、高度な不動産ソリューションと言えます。
【財務状況等から見る経営戦略】
第25期の決算数値を基に、同社の強固な経営体質と環境要因を分析します。
✔外部環境
インバウンド需要の回復により、京都や高山などの観光地におけるホテル事業には強い追い風が吹いています。また、都市部におけるマンション需要も堅調です。一方で、建設資材価格の高騰や人手不足による建築費の上昇は、開発コストを押し上げる要因となっており、プロジェクトの収益性管理がよりシビアに求められる局面です。
✔内部環境
売上原価率が約60%(8,122百万円 ÷ 13,452百万円)に抑えられており、高い粗利益率を確保しています。これは、元々の土地取得コストが低い(あるいはグループ資産の有効活用である)ことや、高付加価値な物件開発ができていることが要因と推測されます。また、利益剰余金が約255億円積み上がっており、大規模な開発投資を行うための内部資金は潤沢です。
✔安全性分析
固定資産が約856億円と資産の大半を占めていますが、これは不動産会社として正常な姿です。これに対し、固定負債は約421億円、純資産は約420億円と、長期的な資金調達と自己資本でバランスよく賄われています。流動比率(流動資産÷流動負債)は約83%と100%を下回っていますが、安定した賃料収入や親会社の信用力を考慮すれば、資金繰りの懸念は低いと考えられます。
【SWOT分析で見る事業環境】
リニア時代を見据えた同社の現状をSWOT分析で整理します。
✔強み (Strengths)
最大の強みは「JR東海グループ」という圧倒的な信用力と、東海道新幹線沿線という日本で最もポテンシャルの高いエリアに事業基盤を持っていることです。また、社宅跡地などの優良な「種地」をグループ内で確保できる点は、用地取得難に苦しむ他社に対して大きなアドバンテージです。
✔弱み (Weaknesses)
事業エリアがJR東海沿線に集中しているため、特定地域の災害リスク(南海トラフ地震など)の影響を強く受ける可能性があります。また、グループ内の受託業務比率が高い場合、親会社の意向に業績が左右されやすい側面もあります。
✔機会 (Opportunities)
インバウンド観光客の地方分散化は、沿線各地にホテルを展開する同社にとって好機です。さらに、リニア中央新幹線の開業に向けた名古屋駅周辺や沿線各駅の再開発需要は、今後数十年にわたって続く巨大なビジネスチャンスです。
✔脅威 (Threats)
金利の上昇局面に入りつつあり、借入コストの増加が不動産事業の利回りを圧迫する恐れがあります。また、人口減少による郊外エリアの住宅需要減退や、建築費高騰による開発計画の遅延リスクも無視できません。
【今後の戦略として想像すること】
社名変更を行い、新たなスタートを切った同社が今後とりうる戦略を考察します。
✔短期的戦略
「ホテル開発プロジェクトの完遂と収益化」が最優先です。2025年8月開業の「コートヤード・バイ・マリオット京都四条烏丸」をはじめ、高山や奈良で進行中のプロジェクトを成功させ、インバウンド収益を早期に取り込むでしょう。また、ガレージハウスのようなニッチかつ高利回りな賃貸商品の横展開を図り、小規模遊休地の収益化も加速させると考えられます。
✔中長期的戦略
「沿線都市の面的な開発と外部収益の拡大」です。単点のビル開発だけでなく、駅周辺のエリアマネジメントを含めた街づくりへと領域を広げるでしょう。また、グループ資産の活用だけでなく、市場からの物件取得を積極的に進め、アセットマネジメント事業の規模を拡大することで、鉄道事業の変動を補完する「第2の収益の柱」としての地位を確立すると予想されます。
【まとめ】
JR東海不動産株式会社は、グループの資産管理会社という枠を超え、自ら稼ぎ出すデベロッパーへと変貌を遂げています。20億円を超える純利益と23%の営業利益率は、その実力の証です。東海道新幹線という強力な背骨を持ちながら、ホテル、住宅、オフィスと多角的に沿線の価値を紡ぎ出す同社は、日本のゴールデンルートを面で支える重要なプレイヤーとして、さらなる成長が期待されます。
【企業情報】
企業名: JR東海不動産株式会社(旧商号:ジェイアール東海不動産株式会社)
所在地: 東京都港区港南1丁目8番27号 日新ビル11階
代表者: 代表取締役社長 谷津 剛也
設立: 2001年3月27日
資本金: 165億円
事業内容: 不動産の調査、開発、運営、売買、貸借、管理、仲介、コンサルティング等
株主: 東海旅客鉄道株式会社(100%)
