東京湾の物流を90年以上にわたり支え続けてきた港湾運送の名門企業が、持株会社体制へと移行して新たな一歩を踏み出しています。物流業界は今、労働力不足やグローバルサプライチェーンの混乱といった課題に直面していますが、その中で不動産事業とグループ統括機能を分離し、経営効率の最大化を図る戦略的な動きが見られます。
今回は、富士港運グループの持株会社として、グループ全体のガバナンス強化と不動産事業を担う、富士港運ホールディングス株式会社の第8期決算を読み解きます。創業から続く港湾運送事業を中核子会社に委ねつつ、ホールディングス自体はどのような収益構造を持ち、グループ全体の舵取りを行っているのか。公開された決算公告の数値と、伝統ある企業の変革プロセスをプロの視点で徹底解説します。
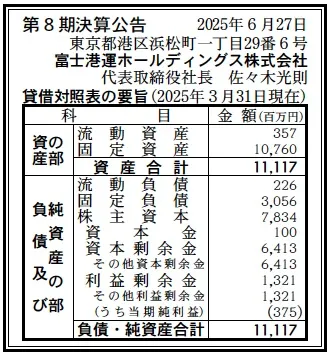
【決算ハイライト(第8期)】
資産合計: 11,117百万円 (約111.2億円)
負債合計: 3,282百万円 (約32.8億円)
純資産合計: 7,834百万円 (約78.3億円)
当期純利益: 375百万円 (約3.8億円)
自己資本比率: 約70.5%
利益剰余金: 1,321百万円 (約13.2億円)
【ひとこと】
決算数値から読み取れるのは、ホールディングス会社としての「資産の重厚さ」と「極めて高い財務安全性」です。総資産約111億円に対し、自己資本比率は約70.5%と盤石な財務基盤を誇ります。固定資産が約107.6億円と資産の大部分を占めており、これはグループから承継した不動産や子会社株式等の資産価値が高いことを示しています。当期純利益も375百万円と、安定した不動産収益やグループからの配当収入等により、堅実な黒字経営を継続していることが分かります。
【企業概要】
企業名: 富士港運ホールディングス株式会社
設立: 2017年
事業内容: 不動産賃貸業、グループ会社の経営管理
【事業構造の徹底解剖】
同社の事業は「グループ統括・資産管理事業」に集約されます。2017年に事業会社である富士港運株式会社との株式移転により設立され、持株会社としての機能と不動産事業を承継しました。具体的には、以下の2つの機能で構成されています。
✔不動産賃貸事業
同社の直接的な収益の柱です。グループが長年保有してきた倉庫や物流施設、オフィスビルなどの不動産資産を管理・賃貸しています。港湾エリアや都心部(浜松町など)の好立地に資産を保有していると考えられ、これらが生み出す安定的な賃貸収入が、グループ全体の収益の下支えとなっています。物流不動産への需要が高まる中、この事業は安定収益源として重要な役割を果たしています。
✔グループ経営管理機能
中核事業会社である「富士港運株式会社」等のグループ各社を統括し、経営戦略の策定やガバナンスの強化を行う機能です。富士港運株式会社は、港湾運送、倉庫、陸上輸送、通関、外航海運など、物流の現場を担っています。ホールディングスはこれら事業会社の成長を支援し、迅速な意思決定を促すことで、グループ全体の企業価値最大化を目指しています。現場のオペレーションと経営のマネジメントを機能的に分離する体制をとっています。
✔中核子会社「富士港運」の事業
グループの実業を担う富士港運株式会社は、1929年創業の老舗です。港湾運送事業を核に、貨物の保管(倉庫)、陸上輸送、通関手続きまでをワンストップで提供する「海陸一貫輸送」を強みとしています。AEO通関業者の認定を受けるなど、その品質と信頼性は業界内でも高く評価されています。
【財務状況等から見る経営戦略】
同社をとりまく事業環境や財務状況を整理してみていきます。
✔外部環境
物流業界は、EC市場の拡大による物流量の増加という追い風がある一方、「2024年問題」に代表されるドライバー不足や労働環境の改善、燃料費高騰といったコストプッシュ要因に晒されています。また、老朽化した港湾施設の更新や、脱炭素化への対応も急務です。こうした中、物流施設(不動産)の価値は見直されており、資産を有効活用する経営手腕が問われています。
✔内部環境
財務諸表における固定資産の比率の高さ(約97%)は、同社が資産保有会社(アセットホルダー)としての性格が強いことを示しています。流動資産は357百万円と比較的少ないですが、事業運営自体は子会社が行っており、持株会社としては必要最低限の運転資金で回せる構造です。負債サイドでは、固定負債が約30億円ありますが、約107億円の固定資産と約78億円の自己資本で十分にカバーされており、財務リスクは極めて低い状態です。
✔安全性分析
自己資本比率70.5%は、不動産賃貸業を営む企業として非常に高い水準です。借入金などの負債を活用しつつも、過度なレバレッジを効かせず、安定性を重視した保守的かつ堅実な財務運営が行われています。利益剰余金も13億円以上蓄積されており、将来の再開発投資やM&A、株主還元への余力も十分に有しています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
・創業90年以上の歴史を持つ富士港運グループのブランド力と顧客基盤。
・浜松町をはじめとする好立地の不動産資産による安定したキャッシュフロー。
・自己資本比率約70%の強固な財務体質。
・港湾運送から通関、倉庫までをカバーするグループの総合物流機能。
✔弱み (Weaknesses)
・収益構造が不動産市況や物流需要(特に輸出入物量)の変動に影響を受けやすい。
・持株会社であるため、現場(子会社)の競争力強化に対する直接的な関与の難しさ(ガバナンスの効力次第)。
✔機会 (Opportunities)
・EC物流の拡大に伴う、高機能な物流倉庫や配送センターへの需要増加。
・都心部(浜松町エリア)の再開発進展による、保有不動産の含み益拡大や賃料上昇。
・M&Aによる物流ネットワークの拡大や異業種との提携。
✔脅威 (Threats)
・金利上昇による借入コストの増加(不動産事業への影響)。
・少子高齢化による物流現場の人手不足と人件費の高騰。
・地政学的リスクによる国際物流の停滞や貿易量の減少。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、「グループ経営資源の最適配分と効率化」がテーマとなるでしょう。持株会社として、各事業会社の重複業務を統合・整理し、コスト削減を図るとともに、DX投資を主導して業務プロセスの自動化・効率化を推進するべきです。また、保有不動産のリノベーションやテナント構成の見直しにより、賃料収入の最大化を図ることで、当期純利益のベースアップを目指す戦略が考えられます。
✔中長期的戦略
中長期的には、「物流不動産デベロッパーとしての機能強化」が成長の鍵を握ります。単に保有するだけでなく、老朽化した倉庫を最新鋭の物流施設へと建て替えたり、外部企業と共同で物流リートを組成するなど、不動産事業の付加価値を高める戦略です。また、グループの実業部門においては、海外拠点の拡充や国際物流ネットワークの強化を図り、グローバルなサプライチェーンの変化に対応できる体制を構築することで、国内市場の縮小リスクをヘッジしていくことが期待されます。
【まとめ】
富士港運ホールディングス株式会社は、伝統ある港湾運送事業の「守り」と、不動産活用やグループ戦略による「攻め」を両立させるための司令塔です。総資産約111億円、自己資本比率約70%という盤石な基盤は、変化の激しい物流業界において、グループ全体が荒波を乗り越えるための大きなアンカー(錨)となっています。
これからも、浜松町という東京の玄関口を拠点に、物流と不動産という二つの車輪を回しながら、グループ全体の持続的な成長を牽引していくことが期待されます。
【企業情報】
企業名: 富士港運ホールディングス株式会社
所在地: 東京都港区浜松町一丁目29番6号
代表者: 五味 佐代子
設立: 平成29年(2017年)8月4日
資本金: 100百万円
事業内容: 不動産賃貸業、グループ会社の経営管理
