日本酒業界において、伝統を守りながらも新たな顧客接点を模索する動きが活発化しています。酒蔵の技術や素材を活かしたスイーツ、化粧品、体験型施設への展開は、日本酒離れが進む中でブランド価値を次世代へつなぐ重要な試みです。しかし、その多くは「文化的意義」と「収益性」の両立という難題を抱えています。
今回は、創業300余年の歴史を誇る大関株式会社のグループ企業として、西宮の地でアンテナショップ兼カフェを運営する関寿庵株式会社の第41期決算を読み解きます。赤字決算と債務超過という厳しい財務状況の背景を整理し、親会社との関係性を踏まえながら、今後どのような経営戦略が考えられるのかを掘り下げていきます。
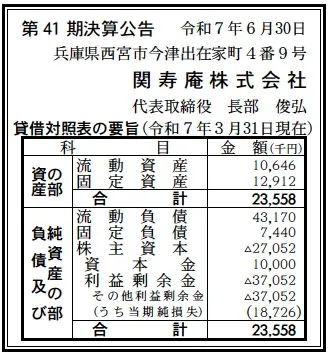
【決算ハイライト(第41期)】
資産合計: 24百万円 (約0.2億円)
負債合計: 51百万円 (約0.5億円)
純資産合計: ▲27百万円 (約▲0.3億円)
当期純損失: 19百万円 (約0.2億円)
利益剰余金: ▲37百万円 (約▲0.4億円)
【ひとこと】
本決算で最も注目すべき点は、純資産が▲27百万円となり、明確な債務超過状態にあることです。さらに当期純損失19百万円を計上したことで、財務基盤は一段と厳しさを増しています。自己資本比率はマイナス圏に沈み、単独企業としての継続性を財務数値だけで判断すれば、極めて脆弱な状況と言えます。一方で、この数値は必ずしも事業の即時撤退を意味するものではありません。親会社である大関株式会社の存在を前提とすれば、関寿庵は「利益創出企業」というよりも、ブランド価値を体験として伝える戦略拠点であり、広告宣伝的な役割を担っている側面が強く表れた決算であると捉えることもできます。
【企業概要】
関寿庵株式会社は、平成18年12月1日に設立され、大関株式会社の酒造技術やブランド力を背景に、菓子・食品・酒類の製造販売、喫茶事業、化粧品販売などを展開しています。兵庫県西宮市に実店舗を構え、日本酒文化を「味わう」「体験する」「贈る」といった多面的な形で発信する役割を担っています。
【事業構造の徹底解剖】
✔菓房・物販事業
同社の中核となるのが、酒粕や米麹、大吟醸酒など酒造由来の素材を活用した和洋菓子の製造販売です。酒饅頭や酒カステラといった定番商品に加え、発酵技術を応用した化粧品も展開しており、「酒蔵の技術を日常に落とし込む」ショーケースとしての役割を果たしています。一方で、原材料や少量生産によるコスト高が利益率を圧迫している可能性があります。
✔飲食・喫茶事業
店舗内で展開する喫茶事業は、日本庭園を望む空間で甘酒や酒粕スイーツを提供し、ブランドの世界観を体感させる重要な接点です。顧客満足度や滞在価値は高い一方、家賃や人件費、水道光熱費などの固定費負担が大きく、収益性の確保が難しい構造となっています。
✔酒類販売・試飲事業
蔵元限定酒の量り売りや有料試飲は、一般流通との差別化を図るアンテナショップ機能です。希少性の高い商品で集客力はあるものの、販売数量が限られるため、店舗全体の収益を支えるまでには至っていないと考えられます。
✔オンラインショップ事業
実店舗の商圏制約を補うためのEC販売は、贈答需要やリピーター獲得に一定の役割を果たしています。ただし、配送コストの上昇や競争激化により、利益率の確保が課題となっている可能性があります。
【財務状況等から見る経営戦略】
✔外部環境
菓子・飲食業界を取り巻く環境は、原材料費やエネルギーコストの高騰、人件費上昇など逆風が強い状況です。一方で、インバウンド需要の回復や発酵食品への関心の高まりといった追い風も存在しており、商品力次第では集客拡大の余地があります。
✔内部環境
当期純損失19百万円により、利益剰余金は▲37百万円まで拡大しました。売上総利益で固定費を吸収しきれていない構造が続いていることが示唆されます。資産規模が小さい中での赤字継続は、事業モデルそのものの再設計を迫られる状況と言えます。
✔安全性分析
負債合計51百万円に対し資産合計は24百万円と、明確な債務超過です。流動資産だけでは流動負債を賄えない状態ですが、親会社が大関株式会社である点を踏まえると、実質的にはグループ内での資金調整により事業継続が可能な体制と考えられます。
【SWOT分析で見る事業環境】
✔強み(Strengths)
・大関ブランドという強力な後ろ盾
・酒造技術を応用した独自商品
・体験価値を提供できる実店舗
・親会社支援による事業継続力
✔弱み(Weaknesses)
・債務超過と赤字体質
・高い固定費構造
・1拠点依存による規模の制約
・価格転嫁の難しさ
✔機会(Opportunities)
・インバウンド需要の回復
・発酵・健康志向市場の拡大
・ECやSNS活用による顧客接点拡大
✔脅威(Threats)
・原材料価格のさらなる高騰
・人手不足によるコスト増
・消費者の節約志向の強まり
【今後の戦略として想像すること】
✔短期的戦略
短期的には、赤字幅の縮小を最優先課題とする必要があると考えます。原価率や廃棄ロスの見直し、オペレーション効率化による人件費抑制など、足元のコスト構造改善が不可欠です。同時に、インバウンド向け高付加価値体験プランの造成や、免税対応強化による客単価向上を図ることで、限られた来店客からの収益最大化を目指すことが現実的だと考えます。
✔中長期的戦略
中長期的には、実店舗をショールームと位置付け、ECや外販による店舗外収益を柱とするモデルへの転換が重要だと考えます。保存性が高く利益率の高い商品や化粧品の拡販、大関の流通網を活用した販路拡大により、ブランド発信と収益創出の両立を図る戦略が求められるでしょう。
【まとめ】
関寿庵株式会社は、財務数値だけを見れば極めて厳しい状況にあります。しかし、その赤字は老舗酒造メーカーが未来の顧客を育てるための先行投資という側面も持っています。今後は、親会社の支援を前提としつつも、収益性を意識した事業再構築によって、自立性を高めていくことが求められます。
【企業情報】
企業名: 関寿庵株式会社
所在地: 兵庫県西宮市今津出在家町4番9号
代表者: 長部 俊弘
設立: 平成18年12月1日
資本金: 10百万円
事業内容: 菓子・食品・酒類の製造販売、喫茶事業、化粧品販売
株主: 大関株式会社
