『鬼滅の刃』や『呪術廻戦』など、世界を席巻する日本のマンガ作品。その市場規模は拡大の一途をたどっていますが、裏側ではデジタル化への対応という大きな課題に直面している出版社も少なくありません。紙からWebへ、雑誌からアプリへと媒体が変化する中で、マンガ制作や販売のプラットフォームを技術で支える企業の存在感が増しています。
今回は、小学館や秋田書店といった大手出版社も出資し、「マンガのDX(デジタルトランスフォーメーション)」を推進するスタートアップ、「株式会社コミチ」の第7期決算を読み解き、エンタメ×テクノロジーが生み出す新たなビジネスモデルと戦略をみていきます。
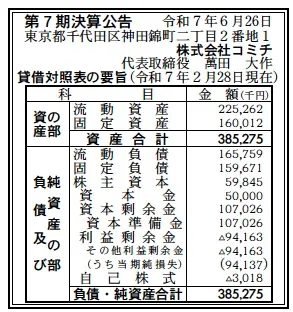
【決算ハイライト(第7期)】
資産合計: 385百万円 (約3.85億円)
負債合計: 325百万円 (約3.25億円)
純資産合計: 60百万円 (約0.60億円)
当期純損失: 94百万円 (約0.94億円)
自己資本比率: 約15.5%
利益剰余金: ▲94百万円 (約▲0.94億円)
【ひとこと】
第7期は当期純損失94百万円となりましたが、これは成長フェーズにあるSaaS型スタートアップにはよく見られる、開発やシェア拡大への先行投資によるものと考えられます。自己資本比率は約15.5%ですが、大手出版社やベンチャーキャピタルからの資金調達により資本剰余金が厚く、財務的な規律は保たれています。
【企業概要】
企業名: 株式会社コミチ
設立: 2018年(平成30年)
株主: 萬田大作、小学館、秋田書店、Z Venture Capital、有安伸宏など
事業内容: マンガSaaS事業、マンガD2C事業、広告代理店事業
【事業構造の徹底解剖】
同社の事業は「マンガ業界のデジタルインフラ構築」に集約されます。出版社や作家に対し、テクノロジーを活用して作品をより多くの読者に届けるためのシステムと場を提供するビジネスです。具体的には、以下の3つの部門で構成されています。
✔ マンガSaaS事業(コミチ+)
出版社や編集部向けに、Webマンガ誌を安価かつ短期間で制作・運営できるツール「コミチ+(プラス)」を提供しています。作品販売、試し読み、書店販促などの機能を標準装備しており、アプリ開発のような大型投資をせずとも自社媒体を持てる点が強みです。また、ニュースサイト構築CMS「コミチプレス」とも連携し、メディア運営を総合的に支援しています。
✔ マンガD2C事業(コミチ)
日本最大級のマンガ投稿・販売プラットフォーム『コミチ』を運営しています。クリエイターが自身の作品を直接読者に販売できる「話売り」機能や、単行本の販促機能を備えており、作家と読者をダイレクトにつなぐD2C(Direct to Consumer)モデルを実践しています。
✔ 広告代理店事業
マンガコンテンツを活用したいクライアントに対し、最適な広告戦略を立案・運用します。SNSやリスティング広告、紙・雑誌媒体まで幅広く取り扱い、デジタルとアナログを融合させたプロモーションで作品やブランドの認知拡大を支援しています。
【財務状況等から見る経営戦略】
✔ 外部環境
電子コミック市場は右肩上がりで成長しており、出版社の収益源としてもデジタルの比重が高まっています。一方で、海賊版対策や、数多ある作品の中から自社作品を見つけてもらうためのマーケティング(ディスカバリー)が課題となっており、テクノロジーによる解決策が求められています。
✔ 内部環境
貸借対照表を見ると、流動資産が225百万円あり、一定の現預金を確保していることが推測されます。一方、利益剰余金がマイナスとなっており、システム開発や人材採用などの先行投資が継続している状態です。エンジニア集団を標榜しており、技術開発への投資を最優先する経営判断が見て取れます。
✔ 安全性分析
自己資本比率は約15.5%と低水準ですが、これは累積損失によるものです。負債の部において、流動負債と固定負債がバランスよく計上されており、短期的な資金繰りに奔走している様子は見られません。小学館や秋田書店といった業界の巨人が株主となっている点は、信用力補完の観点から非常に大きな強みです。
【SWOT分析で見る事業環境】
強み (Strengths)
・ 代表自身がエンジニアであり、技術主導の開発体制が整っていること。
・ 大手出版社(小学館、秋田書店)が株主であり、業界内での強いネットワークと信頼性。
・ 「コミチ+」という、出版社のニーズに合致したSaaSプロダクトの優位性。
弱み (Weaknesses)
・ 先行投資型モデルのため、現時点では赤字決算であり財務体質が盤石とは言えない点。
・ 特定のプラットフォームや技術トレンドへの依存度が高くなる可能性。
機会 (Opportunities)
・ Webtoon(縦読みマンガ)などの新しいフォーマットの普及とグローバル市場への拡大。
・ 中小出版社や個人のクリエイターによる、Web媒体立ち上げニーズの増加。
・ マンガIP(知的財産)を活用したメディアミックスやグッズ展開の活発化。
脅威 (Threats)
・ LINEマンガやピッコマなどの巨大プラットフォームによる市場の寡占化。
・ 類似のマンガビューアやCMSを提供する競合テック企業の台頭。
・ エンジニア採用競争の激化による人件費の高騰。
【今後の戦略として想像すること】
「マンガを世界に知らしめる」というミッション実現に向け、SaaSのシェア拡大とプラットフォームの価値最大化を進める戦略が予想されます。
✔ 短期的戦略
「コミチ+」の導入メディア数を増やし、MRR(月次経常収益)を積み上げることが最優先です。導入事例を増やし、出版業界内でのデファクトスタンダード(事実上の標準)の地位を確立することを目指すでしょう。同時に、広告代理店事業で手堅くキャッシュを稼ぎ、開発投資を支える構造を強化すると考えられます。
✔ 中長期的戦略
蓄積された読者データや購買データを活用し、ヒット作を生み出すためのデータドリブンな編集支援機能を強化する可能性があります。また、多言語対応を進め、日本のマンガを海外へ直接配信する越境EC機能の拡充や、Webtoon制作スタジオとの連携など、グローバル市場を見据えた展開も視野に入ってくるでしょう。
【まとめ】
株式会社コミチは、単なるITベンダーではありません。それは、マンガという日本が誇る文化産業を、テクノロジーの力で次世代へとアップデートする「業界の革新者」です。現在は赤字を掘ってでも理想のインフラを構築するフェーズにありますが、強力なパートナーシップと技術力を武器に、マンガ業界になくてはならないプラットフォームへと成長することが期待されます。
【企業情報】
企業名: 株式会社コミチ
所在地: 東京都千代田区神田錦町二丁目2番地1 神田スクエア11階
代表者: 萬田 大作
設立: 2018年3月16日
資本金: 50百万円
事業内容: マンガSaaS事業、マンガD2C事業、広告代理店事業
株主: 萬田大作、小学館、秋田書店、Z Venture Capital、有安伸宏など
