私たちが日常的に利用する銀行のATM。現金を引き出したり、振り込んだりする際、もし「故障中」の貼り紙がされていたら非常に不便な思いをします。このATMが365日、安定して稼働し続ける社会インフラであり続けるためには、その裏側で障害対応や定期的なメンテナンスを行う専門の保守部隊が不可欠です。
今回は、まさにこの金融インフラの「縁の下の力持ち」として、ATMや金融機関の専用端末、さらには防犯カメラなどの保守・運用をワンストップで支える、ファーストカム株式会社の第45期決算(令和7年3月31日時点)を読み解きます。同社の株主一覧を見ると、日本の大手ITベンダーや警備会社が名を連ねており、その設立背景と強固な財務体質からは、金融インフラを支える「共通プラットフォーム」としてのユニークな姿が浮かび上がってきます。
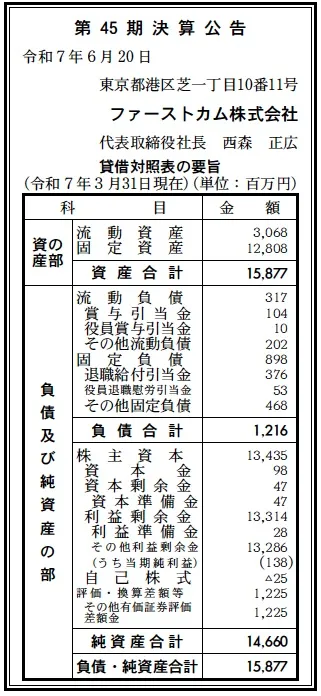
【決算ハイライト(第45期)】
資産合計: 15,877百万円 (約158.8億円)
負債合計: 1,216百万円 (約12.2億円)
純資産合計: 14,660百万円 (約146.6億円)
当期純利益: 138百万円 (約1.4億円)
自己資本比率: 約92.3%
利益剰余金: 13,314百万円 (約133.1億円)
【ひとこと】
まず驚愕するのは、自己資本比率が約92.3%という異次元の財務健全性です。総資産約159億円のうち、負債はわずか12億円強しかなく、純資産が約147億円を占めます。その純資産のほとんどが、設立45年で蓄積した利益剰余金(133.1億円)であり、いかに長期間にわたり安定した経営を続けてきたかが分かります。売上高約20.4億円に対し純利益1.4億円と本業も堅調であり、まさに「超」優良財務企業と言えます。
【企業概要】
社名: ファーストカム株式会社
設立: 1980年10月17日
株主: ALSOK株式会社, セコム株式会社, 沖電気工業株式会社, 東芝デジタルソリューションズ 株式会社, パナソニック コネクト株式会社, 富士通株式会社, 株式会社日立製作所, 日立チャネルソリューションズ株式会社, 株式会社NTTデータ, 株式会社エヌ・ティ・ティ・データ・フロンティア
事業内容: 金融機関の各種機器保守サービス、コールセンター業務、ネットワーク機器工事、防犯システム請負業務など、金融インフラの総合保守・運用サービス。
【事業構造の徹底解剖】
同社の事業は、その株主構成からも推察できるように、「金融機関インフラのBPO(ビジネス・プロセス・アウトソーシング)事業」に集約されます。
✔中核:金融機器のマルチベンダー保守サービス
同社の中核事業は、全国の金融機関に設置されているATMや専用端末機、防犯カメラ装置の保守サービスです。ATMだけで約25,000台、防犯カメラ装置も約10,000台という膨大な数の機器の安定稼働を支えています。 最大の強みは「マルチベンダー対応」です。同社の株主には、沖電気(OKI)、富士通、日立チャネルソリューションズなど、ATM市場で競合する大手ITベンダーが名を連ねています。これは、同社が各メーカーの機器を横断的に保守できる「共通保守プラットフォーム」として機能していることを示唆しています。金融機関側からすれば、A銀行の支店にB社、C社、D社の機器が混在していても、保守窓口をファーストカムに一本化できるという大きなメリットがあります。
✔起点:365日対応のコールセンター
全国約24,000箇所に及ぶ金融機関からの障害連絡を受け付けるコールセンター業務も、同社の重要な機能です。2023年度の処理件数は15万件を超えます。 単に障害連絡を受け付けて保守技術員に出動要請(ディスパッチ)するだけでなく、蓄積されたデータベースに基づき、電話による復旧支援や操作案内(ヘルプデスクサポート)も行うことで、迅速な問題解決を図っています。
✔技術:各種工事・警備
保守・メンテナンスに留まらず、金融機関のネットワーク機器の移設や、電話交換機、音響映像、LED化、ケーブル敷設といった各種電気・通信工事も幅広く手掛けています。 また、株主であるALSOK、セコムという警備業界の2大巨頭との連携も強みです。防犯カメラ装置の保守だけでなく、機械警備(防犯システム)の請負や施工までワンストップで対応できる体制を構築しています。
✔特徴:設立背景と株主構成
同社のユニークさを最も象徴しているのが、その株主構成です。大手ITベンダー、国内トップのSIer(NTTデータ)、そして警備最大手の2社が一堂に会しています。これは、1980年の設立当時から、各社が個別に金融機関向けの保守体制を敷くよりも、専門領域(特にミッションクリティカルな金融機関)に特化した共通の保守会社を設立し、リソースを共同化・効率化する方が合理的であるという、業界全体の戦略的な判断があったと強く推察されます。
【財務状況等から見る経営戦略】
この特異なビジネスモデルを、財務の側面からさらに深く分析します。
✔外部環境
金融業界では、ご存知の通り、ネットバンキングの普及や異業種参入により、実店舗の統廃合やATMの削減が進んでいます。これは、同社の保守対象となる機器の絶対数が減少するリスクを意味します。 しかし一方で、残存するATMや店舗のインフラは、社会的な重要性がより一層高まります。また、防犯カメラやネットワーク機器の高度化・複雑化も進んでおり、専門家による高品質なアウトソーシング需要は、むしろ高まる可能性があります。「マルチベンダー対応」ができる同社の希少価値は、今後も維持されると考えられます。
✔内部環境
同社の収益構造は、金融機関との長期的な「保守契約」に基づくストック型ビジネスが中心であると推察されます。これにより、2024年度実績で売上高約20.4億円という安定した収益基盤が構築されています。 特筆すべきは、その利益の蓄積構造です。保守サービス事業は、全国の保守技術員(従業員161名+協力会社)の人件費や拠点の維持費、部品代などが主なコストであり、製造業のような巨額の設備投資を継続的に必要としません。 その結果、長年にわたって生み出された利益が内部に蓄積されやすく、貸借対照表(BS)に「利益剰余金 133.1億円」として表れています。
✔安全性分析
自己資本比率92.3%という数値が、同社の経営のすべてを物語っています。総資産約159億円のうち、負債はわずか12.2億円。純資産が約147億円と、ほぼすべてが自己資本で賄われています。実質無借金経営であり、倒産リスクは皆無と言えます。 この「鉄壁」の財務基盤は、金融機関というミッションクリティカルなインフラを預かる企業として、顧客からの「絶対的な信頼」を獲得するための最強の武器となっています。 BSをさらに見ると、「その他有価証券評価差額金」が12.25億円計上されています。これは、蓄積した莫大な利益剰余金(内部留保)を、単に現金として保有するだけでなく、安全性の高い有価証券などで堅実に運用し、資産効率も高めていることを示唆しています。
【SWOT分析で見る事業環境】
強み (Strengths)
・自己資本比率92.3%、利益剰余金133.1億円という圧倒的な財務基盤と社会的信頼性。
・大手ITベンダー、SIer、警備会社が株主という強力なバックボーン。
・マルチベンダー対応が可能な高度な保守技術力と、全国10支店を通じた広範なサービスネットワーク。
・コールセンター、保守、工事、警備までワンストップで提供できる総合力。
・金融機関向けという、高い参入障壁と専門性。
弱み (Weaknesses)
・事業の多くを金融機関向けに依存しており、金融業界の動向(店舗・ATM削減)の影響を受けやすいポートフォリオ。
・保守サービスは労働集約的な側面があり、技術員の確保・育成が事業継続の鍵となる点。
機会 (Opportunities)
・金融機関の店舗DX化(例:新型セルフ端末、リモート相談窓口、高度な防犯システム)に伴う、新たな保守・工事ニーズの獲得。
・金融機関で培った「マルチベンダー保守」「高信頼コールセンター」のノウハウを、他業種(例:流通業のPOS、公共機関の端末、企業のサーバ)へ横展開する可能性。
脅威 (Threats)
・金融機関の店舗・ATMの絶対数減少による、市場全体の縮小。
・保守技術のコモディティ化による、顧客からのコストダウン圧力。
・深刻な人手不足に伴う、保守技術員の採用難と人件費の高騰。
【今後の戦略として想像すること】
この圧倒的な財務基盤を持つ同社は、既存事業の維持と、将来の成長のためにどのような戦略を描くのでしょうか。
✔短期的戦略
まずは、既存の金融機関顧客とのリレーションを死守し、保守契約を確実に維持・更新することが最優先事項です(顧客の深耕)。 ATMの台数が減少する分、防犯カメラやネットワーク機器、あるいはLED照明工事など、保守・工事の対象領域を拡大(クロスセル)することで、顧客あたりの売上を維持・向上させる戦略をとるでしょう。 同時に、コールセンター業務へのAI導入や、保守業務のDX(例:リモート監視の強化、故障の予兆検知)を進め、業務効率化と人手不足対策を推進すると考えられます。
✔中長期的戦略
中長期的には、この潤沢な財務基盤(利益剰余金133.1億円)を活かし、新たな成長領域への進出が考えられます。 最も有力なのは、金融機関で培った「マルチベンダー保守」「高信頼コールセンター」のノウハウと実績を武器に、他業種へ横展開することです。例えば、全国に多店舗展開する小売業のPOSレジや決済端末、あるいは公共機関の窓口端末、一般企業のサーバ・ネットワーク機器など、保守ニーズはあらゆる場所に存在します。 また、この財務力を背景に、同業の保守会社や、関連技術を持つ企業をM&A(合併・買収)し、事業規模の拡大やサービス領域の拡充を一気に加速させる可能性も秘めています。
【まとめ】
ファーストカム株式会社は、単なるATMの保守会社ではありませんでした。それは、日本の大手ITベンダーや警備会社が結集し、日本の金融インフラを安定稼働させるために作り上げた「共通保守プラットフォーム」とも呼べる戦略的な企業です。
設立から45年、ミッションクリティカルな任務を全うし続けることで築き上げた自己資本比率92.3%、利益剰余金133億円という「超」優良財務は、顧客である金融機関からの絶対的な信頼の証左です。
ATMの減少という構造的な変化に直面しながらも、この「信頼」と「技術」、そして「財務力」を武器に、ファーストカムはこれからも日本の社会インフラを静かに、しかし力強く支え続けていくことが期待されます。
【企業情報】
企業名: ファーストカム株式会社
所在地: 東京都港区芝一丁目10番11号 JREコスモ金杉橋ビル
代表者: 代表取締役社長 西森 正広
設立: 1980年10月17日
資本金: 98百万円 (9,850万円)
事業内容: (1) 金融機関の各種機器保守サービス業務 (2) 金融機関のネットワーク機器の移設等工事 (3) 金融機関の各種機器障害対応コールセンター業務 (4) 防犯システム(機械警備)請負業務 (5) その他のコールセンター業務 (6) 電話交換機工事 (7) 音響映像設備工事 (8) エコロジー(LED)工事 (9) ケーブル敷設工事 (10) 各種電気工事 (11) ビル管理サービス業務
株主: ALSOK株式会社, セコム株式会社, 沖電気工業株式会社, 東芝デジタルソリューションズ 株式会社, パナソニック コネクト株式会社, 富士通株式会社, 株式会社日立製作所, 日立チャネルソリューションズ株式会社, 株式会社NTTデータ, 株式会社エヌ・ティ・ティ・データ・フロンティア
