都市の洗練された街並みや近代的なビル群を支える上で、決して欠かすことのできない水廻りのインフラ設備。その中で排水器具やマンホールふたなどのリーディングカンパニーとして確固たる地位を築いているのが、ダイドレ株式会社です。今回公開された同社の第74期決算公告の数値を紐解くと、成熟した建築資材市場において極めて高水準な収益力と、圧倒的な財務の健全性を維持している実態が明らかになりました。本記事では、大正12年創立という長い歴史を持つ同社がどのような事業構造で利益を創出しているのか、経営コンサルタントの視点から財務状況と今後の経営戦略について詳細に分析していきます。
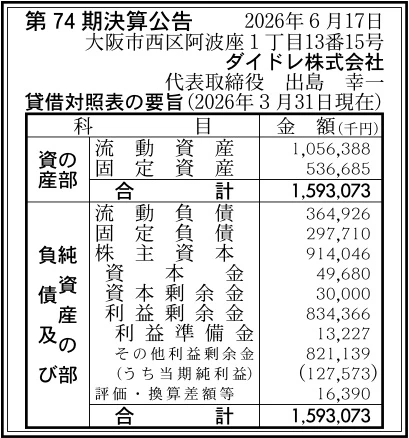
【決算ハイライト(第74期)】
| 資産合計 | 1,593百万円 (約15.9億円) |
|---|---|
| 負債合計 | 663百万円 (約6.6億円) |
| 純資産合計 | 930百万円 (約9.3億円) |
| 当期純利益 | 128百万円 (約1.3億円) |
| 自己資本比率 | 約58% |
【ひとこと】
第74期決算公告によると、ダイドレ株式会社は資産合計約15.9億円に対して自己資本比率約58%を維持しており、財務健全性が非常に高い状態であると言えます。また、当期純利益は128百万円を計上しており、売上高25億2300万円に対して極めて高い利益率を確保している点が大きな特徴です。大正12年創立という歴史を持ちながら、排水器具やマンホールふたなどの建築設備用金物市場で堅実に収益を上げ続ける同社の事業基盤の強さが裏付けられています。
【企業概要】
企業名: ダイドレ株式会社
設立: 1952年(昭和27年)8月(創立: 1923年(大正12年)5月)
事業内容: 建築設備用排水管継手・排水器具、マンホールふた、ルーフドレン、グレーチング等の製造および販売。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔建築設備用排水器具・水回り金物製造販売事業
同社の事業の中核をなすのが、住宅や商業ビルのインフラを支える排水器具の製造と販売です。風呂場やトイレ、キッチンといった住宅内の水回りに設置される床排水金具や流しトラップなどを広く手掛けています。これらの製品は、配管内へ排水をスムーズに誘導するだけでなく、異物の混入を防ぎ、悪臭の逆流を遮断するという極めて重要な役割を持っています。長年蓄積された高度な鋳物加工技術をベースに、施工のしやすさと優れた耐久性を両立させた製品ラインアップを揃えており、大手ゼネコンや管工機材商社から厚い信頼を獲得しています。
✔建築設備用鋳鉄製ふた・マンホールふた事業
オフィスビルやマンションの敷地周辺道路、外構エリアに設置されるマンホールふたや鋳鉄製格子ふたを展開する事業です。一般公道用とは異なり、同社が扱うのは主に敷地内の建築設備用であり、景観を損なわないインターロッキング対応の化粧マンホールふたや角枠・丸枠の密閉型ふたなど、多彩なバリエーションを誇っています。高い耐荷重性と密閉性を備えた製品設計により、安全で快適な歩行空間の創出に貢献しており、都市開発や再開発プロジェクトにおいて幅広く採用されています。
✔雨水排水金具(ルーフドレン)および外構資材事業
建物に降り注ぐ雨水を迅速かつ適切に処理するためのルーフドレンや、ステンレス製グレーチングなどの外構用資材を提供する事業です。ビルや商業施設、集合住宅の屋上やバルコニーに不可欠な雨水専用排水金具は、建物の防水構造と強固に一体化する必要があり、高度な製品精度が要求されます。また、厨房の床回りや公共の建物周辺で使用されるグレーチングや車止めなど、安全な施設運営を支えるニッチながらも必要不可欠な製品を供給することで、安定したシェアを確保しています。
✔環境・安全配慮型阻集器(産業用トラップ)事業
駐車場や給油所、自動車整備工場などの特殊な施設から排出される油分や土砂を適切に分離・収集するオイル阻集器などの製品群を展開しています。これらは環境汚染を防止し、公共の排水インフラを守るための重要な環境対策装置として機能しています。グリース阻集器などの価格改定を進めるなど、市場動向や原材料費の変動に合わせた適切なマージンコントロールを行いながら、SDGsや環境保全への取り組みと連動した製品価値の向上を図っている点が大きな強みと言えます。
【財務状況等から見る経営環境】
✔外部環境
国内の建築・住宅資材業界を取り巻く環境は、新設住宅着工戸数の長期的減少や建設業界全体の職人不足を背景に、楽観視できない状況が続いています。さらに、原材料となる鉄スクラップやステンレスなどの素材価格の高騰に加え、物流費やエネルギーコストの上昇が製品マージンを圧迫する慢性的なリスクとなっています。しかし、都市部における大規模な再開発案件や、既存のマンション・ビルの老朽化に伴う大規模修繕・リニューアル投資は底堅く推移している側面があります。また、持続可能な社会の実現に向けて、建築物における環境負荷低減やSDGsへの貢献が強く求められるようになっており、環境配慮型製品や省力化につながる高付加価値な排水器具への代替需要が顕在化していると言える状況です。
✔内部環境
同社は大正12年創立という100年を超える圧倒的な歴史を誇り、水廻り金物のパイロットブランドである「TORO BRAND」を通じた抜群の知名度と信頼性を保持しています。奈良県に自社工場を構え、製造から販売まで一貫した高い品質管理体制を敷いていることが、競合他社に対する大きな優位性となっています。また、クリエイト株式会社をはじめとする強力なグループ企業との連携により、効率的な流通ネットワークと広範な顧客アプローチを可能にしています。さらに、定期的に総合カタログをアップデートし、製品の仕様変更や材質変更に迅速に対応する柔軟な商品企画力も備えています。課題としては、ベテラン社員の技能継承やデジタル技術を活用した業務効率化による、さらなる生産性の向上が挙げられる状況です。
✔安全性分析
財務の安全性について見ると、資産合計1,593百万円に対して純資産合計が930百万円となっており、自己資本比率は約58%という極めて高水準で堅実な財務体質を示しています。流動資産が1,056百万円であるのに対し、流動債務である流動負債は364百万円に抑えられており、短期的な支払能力を示す流動比率は280%を超えています。これは手元流動性が非常に潤沢であり、日々の資金繰りに一切の不安がないことを客観的に証明する数値です。さらに、利益剰余金が834百万円も積み上がっていることから、これまでの堅実な経営の積み重ねが盤石な自己資本の形成につながっている側面が見て取れます。外部からの借入金に依存しすぎない無借金に近い筋肉質なバランスシートであり、金利上昇局面においてもビクともしない圧倒的な耐性を備えている状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、100年以上の歴史で築き上げた「TORO BRAND」の圧倒的なブランド力と、多様な建築用途に完璧に対応できる膨大な製品バリエーションです。排水器具からマンホールふた、ルーフドレンまでを一網打尽に揃えるワンストップの供給体制は、設計事務所やゼネコンにとって選定の手間を大幅に省く強力な価値となっています。また、今回の決算公告で実証された自己資本比率約58%という盤石な財務基盤は、不況期における事業継続性を高めるだけでなく、新製品開発や設備投資への機動的な資金投入を可能にします。全国に拠点を配置し、顧客の要望にきめ細かく対応できる営業ネットワークも他社の追随を許さない大きなアドバンテージです。
✔弱み (Weaknesses)
一方で、製品の需要が国内の建築投資動向や新築マンションの着工件数に強く依存している構造は、中長期的な課題と言えます。新築市場が成熟し、人口減少に伴う長期的な縮小トレンドが避けられない中、建築資材という枠組みの中だけでは爆発的な売上成長を達成することが難しい側面があります。また、製造を担う工場において職人の高齢化が進んだ場合、伝統的な鋳造・加工技術の継承に時間とコストがかかるリスクを内包しています。さらに、一部の汎用製品においては、安価な海外製品や競合他社との価格競争に巻き込まれやすく、付加価値の高い特注品や高機能製品へのシフトをいかに迅速に進められるかが収益性維持の鍵を握っている状況です。
✔機会 (Opportunities)
今後の大きな成長機会として挙げられるのが、高度経済成長期以降に建築された膨大なビルやマンションの老朽化に伴う、維持補修・リニューアル市場の急拡大です。新築着工が鈍化する一方で、排水管や防水器具の更新を含んだ大規模修繕需要は今後も右肩上がりで増加すると推測されます。また、環境意識の高まりを受けて、リサイクル可能な材質への仕様変更や、有害物質の流出を防ぐ高性能な阻集器へのニーズが高まっており、同社が掲げるSDGsと環境への取り組みを前面に押し出した営業戦略が効果を発揮しやすい地合いとなっています。最新の総合カタログの配布を通じて、これらのトレンドを捉えた高付加価値製品の提案を強化する絶好の好機が到来していると言えます。
✔脅威 (Threats)
事業活動を脅かす外部要因としては、世界的な資源価格の変動に伴う原材料費やエネルギーコストの継続的な高騰が挙げられます。価格改定の実施によるコスト転嫁を進めているものの、市場の受け入れ限界を超えた場合は販売数量の減少を招き、利益率が悪化するリスクがあります。また、建設業界における深刻な人手不足や職人の高齢化は、現場の施工遅延を引き起こす要因となり、結果として同社の製品出荷スケジュールの長期化や一時的な出荷保留を招く側面があります。さらに、気候変動による想定外の豪雨の頻発などにより、製品に求められるスペックが急激に高度化する可能性もあり、これらに迅速に対応し続けなければならない開発競争の激化も無視できない脅威です。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、足元で発生している原材料コストの上昇分を、適正かつ迅速に製品価格へ反映させるマージン管理の徹底が最優先であると考えます。グリース阻集器等で既に実施しているような価格改定の取り組みを、市場の理解を得ながら他の製品群へも適切に波及させ、利益率の毀損を最小限に抑えることが有効であると考えます。同時に、新しく発行された「2026年度版ダイドレ総合カタログNo.41」を主要な取引先や設計事務所へ徹底的に行き渡らせ、仕様変更や上部金具の材質変更を行った新製品の認知度を早期に高めることが重要です。建築物のリニューアル工事を狙った特販営業チームを強化し、新築市場の落ち込みを改修需要の獲得で相殺する機動的な営業展開を進めることが短期的な業績安定化に寄与すると考えます。
✔中長期的戦略
中長期的な視点に立てば、成熟した国内市場において持続的な成長を実現するために、環境付加価値を高めた「SDGs特化型製品」の開発と普及にリソースを集中させることが重要であると考えます。素材のリサイクル性を高めた排水金具や、施工時間を大幅に短縮して現場の人手不足解消に貢献する「省力化器具」のラインアップを拡充し、競合他社との絶対的な差別化を図ることが有効です。また、グループ企業であるクリエイト株式会社をはじめとする各社との販売シナジーを一層深め、物流の共同化やクロスセルを推進することで、サプライチェーン全体の効率化とコスト削減を追求することが求められます。さらに、将来的にはデジタル技術を駆使した仕様図面やCADデータのダウンロード環境のさらなる高度化を進め、設計者の利便性を極限まで高めることで、プラットフォームとしての囲い込み戦略を構築していくことが持続的なシェア拡大の鍵になると推測します。
【まとめ】
今回の第74期決算数値から、ダイドレ株式会社は当期純利益128百万円を着実に計上し、自己資本比率約58%という卓越した安全性を備えた極めて優良な財務基盤を維持していることが事実として確認されました。大正12年の創立以来磨き上げてきた「TORO BRAND」の製品力と高い知名度は同社における最大の強みであり、環境保全やSDGsへの取り組みを通じて、時代の変化に即した高付加価値な排水インフラ製品を供給し続ける機会を的確に捉えています。しかし、今後は原材料費の慢性的な高騰や、新築着工数の減少、さらには建設業界の人手不足といった避けて通れない構造的な課題と向き合う必要があります。そのため、今後は現在の強固な自己資本を原資として、成長著しいビル・マンションのリニューアル市場への攻勢を強めつつ、省力化や環境配慮に特化した次世代の製品開発を加速させることで、次の100年に向けた持続可能な成長軌道を揺るぎないものにしていくと考えています。
【企業情報】
企業名: ダイドレ株式会社
所在地: 大阪府大阪市西区阿波座1-13-15 クリエイトビル8F
代表者: 代表取締役 出島 幸一
設立: 1952年8月(創立: 1923年5月)
資本金: 50百万円
事業内容: 建築設備用排水管継手・排水器具等の製造、販売
株主: クリエイト株式会社
